


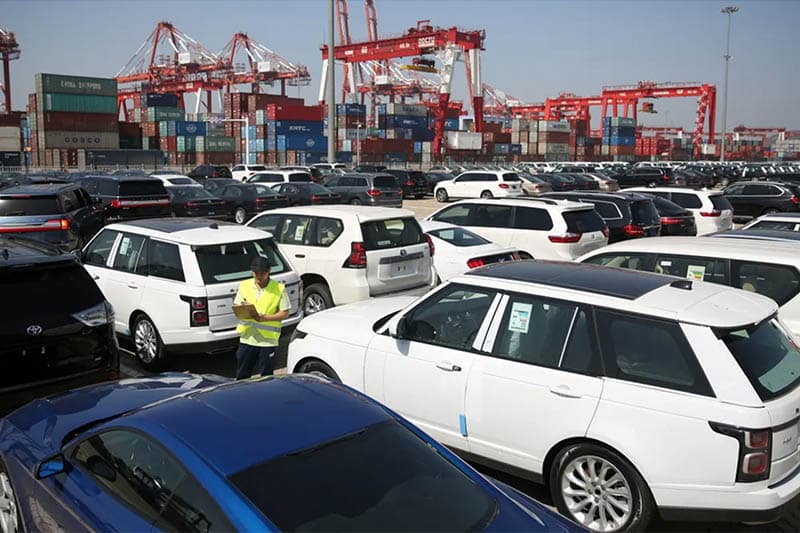
* එක, නව ක්රමය යටතේ රාජ්ය සේවකයින්ට, මධ්ය මට්ටමේ ව්යාපාරිකයන්, වෘත්තිකයින්ට පහසුවෙන් ලගාවීමට නොහැකි සීමාවකට නව ආනයනය වාහන මිල පත් කර ඇත.
* දෙක, නව බදු ක්රමය යටතේ ලීසිං සමාගම් හා වාහන ආනයන සමාගම් අති දැවැන්ත ලාභයක් ලබනු ඇත. වංචනික ලියකියවිලි මගින් දැවැන්ත මූල්ය වාසියක් ලබාගැනීමට අවස්ථාව විවර කර ඇත.
* තුන, මෙරට දැනට භාවිතා වන වාහන මිල සැලකිය යුතු ප්රමාණයකින් ඉහළ යනු ඇත.
ආනයනය ගැසට් නිවේදනයට අනුව වාහන බදු ක්රියාත්මක වන ව්යවහාරය මෙසේය

* පළමුව, කිසිම තනි පුද්ගලයෙකුට පුද්ගලිකව කිසිදු වාහනයක් රටට ආනයනය කළ නොහැකිය. මෝටර් රථ ප්රවාහන දෙපාර්තමේන්තුවේ ලියාපදිංචි ආයතනවලට පමණක් වාහන ආනයනය කළ හැකිය. (තුන් වන පාර්ශවයක් හරහා වාහන ගෙන්විය යුතුය. උදා. විදේශගත පුතාට සිය දෙමාපියන්ට හෝ බිරිඳට වාහනයක් එවිය නොහැකිය)
* දෙවනුව, එක් පුද්ගලයෙකුට එක් වාහනයකට වඩා මිලදී ගත නොහැකිය.
* තෙවනුව, ඔබ ‘රජයේ සේවකයෙකු හෝ බලපත් හිමි අයෙකු වුවත්’ මිලදී ගන්නා වාහනයට සම්පූර්ණ බදු ගෙවිය යුතුය. එනම් දැන් පවතින තීරු බදු රහිත වාහන බලපත්රය හිස් කඩදාසියකි.
* සිව්වනුව, මුදල් අමාත්යංශය විසින් ‘සුඛොපභෝගී බද්දට යටත්වන වාහනයේ තීරුබදු රහිත වටිනාකම ‘රු. මිලියන 3.5 සිට රු. මිලියන 5.5 දක්වා වැඩි කර ඇත. එනම්, ඔබ මිලදී ගන්නා වාහනයකම මුලික වටිනාකම රු. මි. 5.5 කට වඩා වැඩි වන සෑම විටම එයට සුඛොපභෝගී බද්ද (Luxury tax) ගෙවිය යුතුය. (2019 තිබු සීමාව ඩොලරයේ අගය ඉහළ යාමට සාපේක්ෂව අවම මිල සීමාව, ඉහළ නංවා ඇත. එමගින් රජයේ බදු ආදායම වැඩිවේ.)
* පස්වනුව, රේගු බද්ද 20 % සිට 30% දක්වා (50%ක අධිභාරය සහිතව) ඉහළ නංවා ඇත.
* හයවනුව, සම්පූර්ණ බදු ගණනය කරනුයේ, තීරු බදු රහිත වටිනාකමට 20% + 10% ක අධිභාර බද්ද + නිෂ්පාදන බද්ද (XID) යන බදු සියල්ලේ එකතුව මත 18%ක වැට් බද්දක් ගණනය කිරීමෙනි.
සරළව, 2019 ට සාපේක්ෂව බදු වැඩිවීම 70% කින් වැඩිය

රාජ්ය මුල්ය ප්රතිපත්තියට අනුව විග්රහ කළ විට, ඩොලර් බිලියනයක් පමණ සංචිත වැය කර, රටේ ඉහළම ධනතුන්ගෙන් බදු වශයෙන් අති විශාල ‘රුපියල් ආදායමක්’ උපයා ගැනීමේ සංකල්පීය ඉලක්කට අනුවය.
එමගින්, දළ දේශීය නිෂ්පාදනයේ ‘බදු පංගුව හෙවත් ප්රතිශතය’ සැලකිය යුතු ලෙස ඉහළට ගැනීමට රජයට හැකි වන්නේය.
2024 ජූලි දී, වාහන ආනයනට අවසර ලබාදීමේ කාල වකවානුව තීරණය කළ අවස්ථාවේ දී, සැලසුම් කළ බදු ප්රමාණයටත් වඩා, වාහනයක මිල 20% කින් පමණ ඉහළ යනු ඇත. (වාහන ආනයනකරුවාගේ ලාභය සහ ඩොලරයේ අගය මත විචලනය වනු ඇත.)
බදු ගණනයේ වාසිය කාටද?
2019 දී, වාහනයේ බදු බර තීරණය වූයේ ධාරිතාව හා සුඛොපභෝගී බද්ද මතය. (CC අගය මත ව්යාජ ලේඛන සකස් කළ නොහැකිය.) එම නිසා ක්රියාත්මක බද්ද අනිවාර්යයෙන්ම භාණ්ඩාගාරයට ලැබුණි. වාහන ආනයනය සඳහා අවසර ලබාදීමට 2024 ජූලි මුලික තීරණය ගත් විට පැවතියේ වංචා කළ නොහැකි නිෂ්පාදන බද්ද (XID) හෙවත් CC අගය පාදකවය.
තීරු බදු රහිත වටිනාකමට මත වන 20% හා එය මත වන 10% ක අධිභාර බද්ද ද, හා එහි එකතුව මත වන 18%ක වැට් බද්ද ගණනය වන්නේ වාහනයේ ප්රකාශිත CIF අගය මතය. තීරු බදු රහිත මිල හෙවත් CIF අගය ඉතා පහසුවෙන් වංචා කිරීමේ ක්රමයකි.

උදාහරණයක් ලෙස රු. ලක්ෂ 50 ක් වටිනා වාහනයට රු. ලක්ෂ 30 කට CIF මිල දක්වමින් ලේඛන සකස් කළ හැකිය. එවිට රජයට ලැබෙන මුලික බද්ද, අධිබාරය හා වැට් බද්ද යන ත්රිත්ව බද්දම අඩුවේ.
එන්ජින් ධාරිතාව මත බද්ද ගණනය කිරීම වෙනුවට, CIF අගය මත බදු ගණනය භාණ්ඩාගාරයට සිදුවන දැවැන්ත පාඩුවකි. එහි වාසිය මුළුමනින්ම ලැබෙනුයේ ආනයනකරුවන්ටය. අවාසිය, භාණ්ඩාගාරයට සහ අවසාන වශයෙන් ජනතාවට ය. වාහන බදු ක්රමය වෙනස් කිරීම කාගේ අවශ්යතාවයට සිදු කලත්, එය නැවත දුෂණයට මාවත විවර කිරීමකි.
වාහන ආනයන ක්රමවේදය, ‘ජනතාවට වාහන ලබාගැනීමට ඉඩදීමකට වඩා, රජය පාරිභෝගිකයාට බදු ගැසීමට යොදා ගෙන ඇති යාන්ත්රණයකි. ආනයනකරුවන් පිරිසකට අතිමහත් ධනයක් උපයාගන්නට සැකසූ මාවතකි.
 (සටහන | රජිත් කීර්ති තෙන්නකෝන්)
Former Governor of Uva, Southern and Central Provinces
Former Executive Director of Campaign for Free and Fair Elections (CaFFE) and Center for Human Rights and Research - CHR Sri Lanka
rajith_tennakoon@yahoo.com
සබැඳි පුවත් :
ජපන් වාහනවල අලුත්ම මිල ගණනන් ගැන හෙළිදරව්වක්
පුද්ගලික වාහන ආනයනයේ දී රජයෙන් කොන්දේසි 9ක්
වාහන ගෙන්වීමට අදාළ අතිවිශේෂ ගැසට් නිවේදනය නිකුත් වෙයි