රන් භාණ්ඩ උකස් තැබීම ශීඝ්රයෙන් ඉහළට
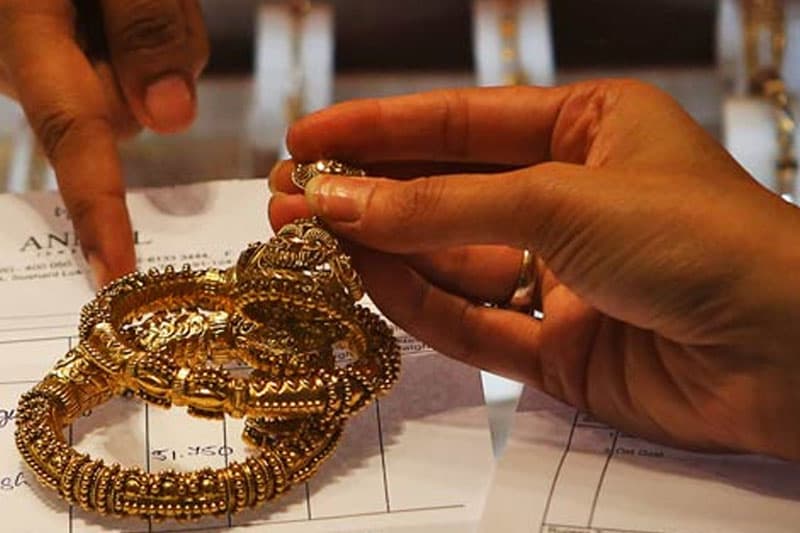
ශ්රී ලංකා මහ බැංකුවේ නිල සංඛ්යාලේඛනවලට අනුව, 2026 වසරේ පළමු මාස 6 තුළ බලපත්රලාභී වාණිජ බැංකු මඟින් ලබාදුන් රන් උකස් ණය ප්රමාණය රුපියල් බිලියන 211.9කින් වර්ධනය වී තිබේ.
ඒ අනුව මෙරට වාණිජ බැංකුවල පවතින මුළු රන් උකස් ණය ප්රමාණය රුපියල් ට්රිලියන 1.11ක් (ඇමෙරිකානු ඩොලර් බිලියන 3.7ක් පමණ) දක්වා ඉහළ ගොස් ඇත.
මේ වන විට මෙරට බැංකු පද්ධතිය තුළ ඉදිකිරීම් ක්ෂේත්රය සහ තොග හා සිල්ලර වෙළෙඳාමට පමණක් දෙවැනි වන තෙවැනි විශාලතම ණය අංශය බවට පත්ව ඇත්තේ රන් උකස් ණයයි.
ණය මුදල් යොමුවන්නේ කොතැනටද?
වසරේ පළමු භාගයේදී පෞද්ගලික අංශය වෙත නිකුත් කෙරුණු සමස්ත නව ණය ප්රමාණයෙන් විශාල පංගුවක් හිමිව ඇත්තේ නිෂ්පාදන ආර්ථිකයට නොවන බව දත්ත විශ්ලේෂණයේදී පෙනී යයි:
රන් උකස් හා මූල්ය සේවා:
නව ණයවලින් 37%ක් හෙවත් රුපියල් බිලියන 424.6ක්.
පෞද්ගලික ණය (නිවාස හැර):
නව ණයවලින් 39%ක් (රුපියල් බිලියන 443.5ක්).
කල්පවතින භාණ්ඩ මිලදී ගැනීමේ ණය:
66.2%ක කැපීපෙනෙන වර්ධනයක්.
පෞද්ගලික පරිභෝජන අවශ්යතා සහ මූල්ය සේවා සඳහා පමණක් සමස්ත නව ණය ප්රමාණයෙන් 58%ක් වැයවී ඇති අතර, කෘෂිකාර්මික හා කාර්මික අංශ වෙත ගලාගොස් ඇත්තේ සාපේක්ෂව ඉතා අඩු ප්රමාණයකි.
නිෂ්පාදන ආයෝජනවල පසුබෑමක්
දිගුකාලීන රැකියා උත්පාදනයට හා ආර්ථික ධාරිතාව පුළුල් කිරීමට හේතුවන ප්රධාන අංශවල ණය ලබාගැනීම සැලකිය යුතු ලෙස මන්දගාමී වී තිබේ:
* කර්මාන්ත ක්ෂේත්රයේ ණය වර්ධනය සීමා වූයේ 6.5%කට පමණි.
* ඉදිකිරීම් අංශයේ ණය වර්ධනය වූයේ 4.7%කින් පමණි.
* යන්ත්ර සූත්ර, ලෝහ නිෂ්පාදන සහ ප්රවාහන උපකරණ සඳහා වූ ණය ලබාගැනීම් 6.8%කින් පහත වැටී ඇත.
බැංකු අවදානම සහ පවුල්වල සුරක්ෂිතභාවය
මූල්ය විශ්ලේෂකයින් පෙන්වා දෙන්නේ බැංකු පද්ධතියේ දෘෂ්ටිකෝණයෙන් රන් උකස් ණය යනු ඉතා සුරක්ෂිත (Low-risk) ආයෝජනයක් වුවද, ණය ලබාගන්නා සාමාන්ය පවුල් සඳහා එය සංවේදී අවදානමක් ගෙන දෙන බවයි.
ණය මුදල පියවීමට නොහැකි වුවහොත් බැංකුවලට රත්රං වෙන්දේසි කර මුදල් අයකර ගැනීමේ පහසුව පවතී. එහෙත් ජීවන වියදම් පියවා ගැනීමට පාරම්පරික රන් ආභරණ උකස් තබන පහළ හා මධ්යම පාන්තික පවුල්වල වත්කම් එමඟින් ක්ෂය වී යාමේ සමාජීය අවදානමක් මතු වේ.
ආර්ථික පසුබිම සහ ඉදිරි දැක්ම
ශ්රී ලංකාව දැඩි ආර්ථික අර්බුදයෙන් පසු ක්රමික සාර්ව ආර්ථික ස්ථාවරත්වයක් අත්පත් කරගනිමින් සිටියද, රාජ්ය වියදම් සීමා කිරීම් (Fiscal Consolidation) හමුවේ ජනතාවගේ දෛනික මූල්ය පීඩනය තවමත් පවතින බව මෙම දත්ත මඟින් පිළිබිඹු වේ.
ආර්ථිකයක සැබෑ ප්රකෘතිමත්භාවය තහවුරු වන්නේ පවුල්වල ඉතිරිකිරීම් සහ වත්කම් දියකර හරිමින් ලබන කෙටිකාලීන පරිභෝජනයෙන් නොව, ඵලදායී කර්මාන්ත සහ නව රැකියා බිහිකරන දිගුකාලීන ප්රාග්ධන ආයෝජන ඉහළ යාමෙන් බව ආර්ථික විශේෂඥයින්ගේ මතයයි.
වැඩිදුර මූලාශ්ර සහ කියවීම්:
ලංකා නිව්ස් වාර්තාව | Pawning Boom Signals Austerity’s Hidden Cost on Families
Daily FT | Gold-backed bank lending tops Rs. 200 b in 1H
Central Bank of Sri Lanka: Financial Sector Performance Report
