ශ්රී ලංකාවේ බැංකු පද්ධතිය හරහා ආර්ථිකයට මුදාහැරෙන ණය ප්රවාහයේ පැහැදිලි ව්යුහාත්මක වෙනසක් නිරීක්ෂණය වේ. දීර්ඝකාලීන ආයෝජන සහ නිෂ්පාදන ක්ෂේත්ර වෙනුවට, කෙටි කාලීන පුද්ගලික පරිභෝජන මට්ටමේ ණය ගැනීම් වේගයෙන් ප්රසාරණය වන බව ශ්රී ලංකා මහ බැංකුවේ නවතම දත්ත වාර්තා සනාථ කරයි.
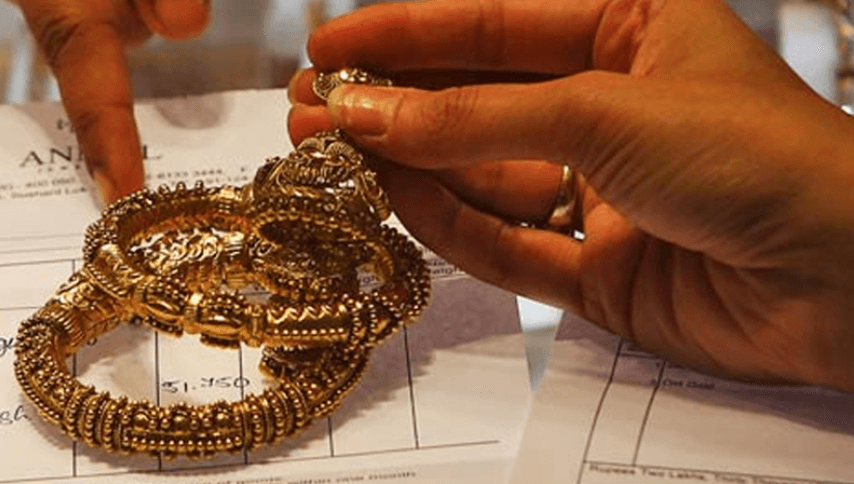
මෙම වර්ධනයේ මූලික කාරණය බවට පත්ව ඇත්තේ රන් භාණ්ඩ උකස් තැබීමයි. මෙරට ආර්ථික ප්රකෘතිමත් වීම සැබෑ ලෙසම බිම් මට්ටමේ පවුල් ඒකක ශක්තිමත් කරන්නේද, නැතහොත් දෛනික ජීවන වියදම් පියවා ගැනීමට ජනතාව අවසන් වත්කම් පවා දියකර හරිමින් සිටින්නේද යන පැනය ආර්ථික විශ්ලේෂකයින් අතර මේ වන විට දැඩි කතාබහට ලක්ව තිබේ.
රන් උකස් රුපියල් ට්රිලියන 1.2 සීමාවට
2026 වසරේ මුල් මාස අට තුළ මෙරට බලපත්රලාභී වාණිජ බැංකු ලබාදුන් පුද්ගලික ණය සහ අත්තිකාරම් ප්රමාණය රුපියල් බිලියන 550කින් ප්රසාරණය වී ඇත. එය 24.8%ක වර්ධනයක් සනිටුහන් කරමින් සමස්ත පුද්ගලික ණය ශේෂය රුපියල් ට්රිලියන 2.8ක් දක්වා ඉහළ නංවා තිබේ. මුළු පෞද්ගලික අංශයේ ණය අතරින් 24.1%ක්ම නියෝජනය කරන්නේ මෙම පුද්ගලික ණය කාණ්ඩයයි.
මෙහි වඩාත්ම අවධානයට ලක්වන කාරණය වන්නේ රන් භාණ්ඩ උකස් ණය ප්රමාණයේ පිමිමයි. ජනවාරි සිට අගෝස්තු දක්වා කාලය තුළ පමණක් උකස් ණය රුපියල් බිලියන 264කින් (29.4%කින්) ඉහළ ගොස් රුපියල් ට්රිලියන 1.2ක් බවට පත්ව ඇත. මැයි සිට අගෝස්තු දක්වා ගතවූ මාස හතර තුළ වාර්තා වූ රුපියල් බිලියන 123ක වර්ධනය, පසුගිය වසරේ එම කාලසීමාවට වඩා 52%ක සීඝ්ර වැඩිවීමකි.
ක්රෙඩිට් කාඩ් සහ පාරිභෝගික ණය වර්ධනය
රන් භාණ්ඩ උකස් තැබීමට අමතරව, ගෘහ විදුලි උපකරණ ඇතුළු කල්පවතින භාණ්ඩ මිලදී ගැනීමේ ණය 69%කින් හෙවත් රුපියල් බිලියන 56කින් ඉහළ ගොස් රුපියල් බිලියන 137ක් ලෙස සටහන් වේ.
එමෙන්ම ණයපත් (Credit Cards) හරහා ලබාගත් ශේෂය 10.5%කින් වර්ධනය වෙමින් රුපියල් බිලියන 214 සීමාවට පැමිණ ඇත. මෙම සියලු දර්ශක ඒකාබද්ධව පෙන්නුම් කරන්නේ පවුල් ඒකක තම එදිනෙදා අවශ්යතා සපුරා ගැනීම උදෙසා කෙටි කාලීන ණය උපකරණ මත දැඩිව යැපෙන බවයි.
නිෂ්පාදන අංශවල පසුබෑම සහ ප්රතිපත්තිමය අවදානම
පුද්ගලික පරිභෝජන ණය මෙලෙස ඉහළ යද්දී, රටේ අනාගත රැකියා උත්පාදනයට හා අපනයන හැකියාවට පදනම දමන කර්මාන්ත සහ ඉදිකිරීම් අංශවල ණය ලබාගැනීමේ වේගය මන්දගාමී වී ඇත. කර්මාන්ත ක්ෂේත්රයේ ණය වර්ධනය පසුගිය වසරට සාපේක්ෂව 23%කින්ද, ඉදිකිරීම් ක්ෂේත්රයේ ණය වර්ධනය 38%කින්ද පහත වැටී ඇති බව වාර්තාවල දැක්වේ.
නිෂ්පාදන ආයෝජන වෙනුවට එදිනෙදා පරිභෝජනය පියවීමට ණය ගැනීම ඉහළ යාම දිගුකාලීනව ආර්ථිකයට හිතකර නොවේ. උකස් පොලී අනුපාත සහ ණය වාරික ගෙවීමේ බර වැඩිවීම හමුවේ, ඉදිරියේදී ගෘහස්ථ ඉතුරුම් පිරිහී ගොස් ආර්ථික කම්පන හමුවේ ජනතාව තවදුරටත් අසරණ වීමේ අවදානමක් පවතී.
අවශ්ය වන්නේ නිවැරදි දත්ත විනිවිදභාවයක්
මහ බැංකු වාර්තාවල සඳහන් වන පරිදි, අගෝස්තු මස දත්ත තාවකාලික වන අතර 2025 අප්රේල් මස හඳුන්වා දුන් නව සමීක්ෂණ ක්රමවේදය පැරණි කාර්තුමය සමීක්ෂණ සමඟ සෘජුව සැසඳීම සීමිතය. එහෙත් ණය ගලායාමේ දිශානතිය ඉතා පැහැදිලිය.
ජනතාව ණය ගන්නේ ආයෝජන විශ්වාසය නිසාද, නැතහොත් මූල්ය අර්බුදය හමුවේ හුස්ම ගැනීමේ තාවකාලික උපක්රමයක් ලෙසද යන්න වෙන්කර හඳුනාගැනීම මහ බැංකුව සහ වාණිජ බැංකු හමුවේ ඇති ප්රමුඛ වගකීමකි. ණය ආපසු අයකර ගැනීමේ හැකියාව, සැබෑ පොලී පිරිවැය සහ ණය ප්රතිව්යුහගත කිරීම් පිළිබඳ නිල විනිවිදභාවයක් නොමැතිව, මතුපිටින් පෙනෙන ණය සංඛ්යාලේඛන මත පමණක් පදනම්ව ආර්ථිකය ප්රකෘතිමත් වූ බව නිගමනය කළ නොහැකිය.
වැඩිදුර තොරතුරු ඇතුළත් විශ්වාසනීය මූලාශ්ර සබැඳි
Lanka News : Pawning Boom Signals Household Financial Stress as Personal Credit Surges