


* ඉන්දියානු මූල්ය පරිවර්තනයේ පාඩම්, පාරිභෝගික විශ්වාසය සහ කෘත්රිම බුද්ධියේ (AI) වගකීම් සහගත භාවිතය පිළිබඳ ප්රමුඛ අවධානයක්
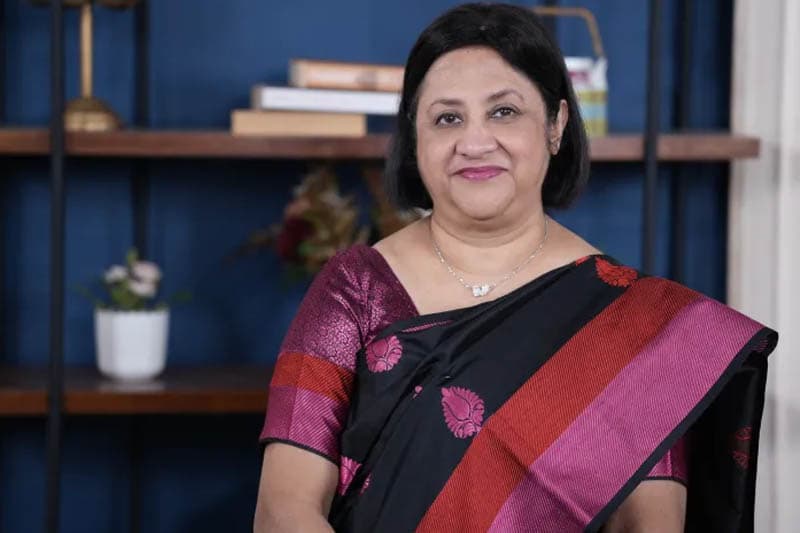
ශ්රී ලංකාවේ මුල්ය සහ බැංකු ක්ෂේත්රය නැවත ගොඩනැංවීමේ සහ යාවත්කාලීන වීමේ තීරණාත්මක සංක්රාන්ති සමයකට එළැඹ ඇති අතර, එම ක්රියාවලිය වේගවත් කිරීම සඳහා ඩිජිටල් පරිවර්තනය තාක්ෂණික න්යායපත්රයකට එහා ගිය ප්රධාන ආර්ථික න්යායපත්රයක් ලෙස ක්රියාත්මක විය යුතු බව සේල්ස්ෆෝස් (Salesforce) දකුණු ආසියානු කලාපයේ සභාපතිනි සහ ප්රධාන විධායක නිලධාරිනී අරුන්ධතී භටාචාර්ය ප්රකාශ කරයි.
ශ්රී ලංකාවේ මූල්ය ක්ෂේත්රයේ ඉදිරි ගමන් මඟ සහ ඩිජිටල් තාක්ෂණය ඔස්සේ අත්පත් කරගත හැකි ප්රගතිය පිළිබඳව විශේෂ අදහස් දක්වමින් ඇය මේ බව සඳහන් කර සිටියි.
ඩොලර් බිලියන 15ක ඩිජිටල් ආර්ථික ඉලක්කය
ශ්රී ලංකාව විසින් හඳුන්වා දී ඇති 'ජාතික ඩිජිටල් ආර්ථික උපායමාර්ගය 2030' (National Digital Economy Strategy 2030) හරහා 2030 වසර වන විට ඩොලර් බිලියන 15ක ඩිජිටල් ආර්ථිකයක් ගොඩනැංවීමට සහ 95%ක ඩිජිටල් සාක්ෂරතාවක් අත්පත් කර ගැනීමට අපේක්ෂා කෙරේ.
දැනට ජනගහනයෙන් 65%ක් පමණ ඩිජිටල් සාක්ෂරතාව ලබා ඇති පසුබිමක, එම අභිලාෂකාමී ඉලක්ක කරා ළඟා වීමට නම් ජනතාවට සහ ව්යාපාරිකයන්ට විශ්වාසයෙන් යුතුව සහභාගී විය හැකි නූතන හා විනිවිදභාවයෙන් යුත් මූල්ය පද්ධතියක් අත්යවශ්ය වන බව භටාචාර්ය පෙන්වා දෙයි.
පාරිභෝගික විශ්වාසය සහ කෘත්රිම බුද්ධිය (AI)
මූල්ය ක්ෂේත්රයේ පදනම වන්නේ පාරිභෝගික විශ්වාසය බවත්, තාක්ෂණය මඟින් සිදුවන්නේ එම විශ්වාසය රැකගැනීමේ ප්රමිතිය ඉහළ නැංවීම බවත් ඇය අවධාරණය කරයි.
වත්මන් බැංකු පද්ධතිය තුළ කෘත්රිම බුද්ධිය (AI) භාවිත කිරීමේදී, උසස් දත්ත කළමනාකරණය, විනිවිදභාවය සහ මානව අධීක්ෂණය පවත්වා ගැනීම අත්යවශ්ය වේ. තාක්ෂණය යොදාගත යුත්තේ මානව සේවකයන් ඉවත් කිරීමට නොව, ඔවුන්ගේ කාර්යක්ෂමතාව ඉහළ නංවමින් පාරිභෝගිකයා සමඟ වඩාත් අර්ථවත් සබඳතාවක් ගොඩනැගීමට බව සේල්ස්ෆෝස් ප්රධානියා පෙන්වා දෙයි.
ඉන්දියානු ආදර්ශය සහ මූල්ය අන්තර්කරණය
ඉන්දියාව පසුගිය දශකය තුළ සිදු කළ මූල්ය පරිවර්තනය ශ්රී ලංකාවට ද වැදගත් පාඩම් රැසක් සපයන බව සඳහන් කරන අරුන්ධතී භටාචාර්ය, Aadhaar, UPI සහ Account Aggregator වැනි ජාතික ඩිජිටල් පොදු යටිතල පහසුකම් (Digital Public Infrastructure) හරහා ඉන්දියාව දැවැන්ත ප්රගතියක් ලබා ඇති බව සඳහන් කරයි. UPI පද්ධතිය හරහා දැනට මසකට ගනුදෙනු බිලියන 18කට වඩා සිදුවන බව පෙන්වා දෙන ඇය, තාක්ෂණය යනු නව්යකරණය සඳහා පමණක් නොව සැබෑ පාරිභෝගික ගැටලු විසඳීම සඳහා භාවිත කළ යුතු බව ප්රකාශ කරයි.
එමෙන්ම, බැංකු ගිණුමක් විවෘත කිරීමට එහා ගිය සක්රීය ආර්ථික සහභාගීත්වයක් (Economic Participation) ග්රාමීය සහ සුළු හා මාධ්ය පරිමාණ ව්යවසායකයන් වෙත ලබා දීමට ඩිජිටල් යටිතල පහසුකම් යොදාගත යුතු බව ද ඇය වැඩිදුරටත් සඳහන් කර සිටියි.
මුලාශ්රය :
Growth of Sri Lanka’s financial services industry through digital transformation
