


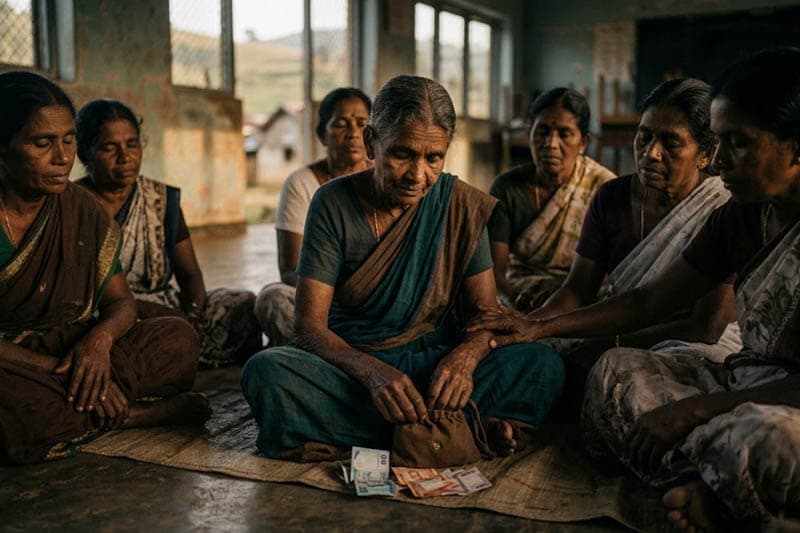
* 'WE Finance' කේතය යටතේ බැංකු පද්ධතියෙන් රුපියල් බිලියන 559ක ණය කාන්තාවන් අතට යද්දී, බැංකු නොවන අංශයේ ණයගැති කාන්තාවෝ තවමත් අභියෝගයක
ශ්රී ලංකාවේ දීර්ඝ කාලයක් තිස්සේ දැඩි කතාබහට ලක්වූ ක්ෂුද්ර මූල්ය ක්ෂේත්රය නියාමනය කිරීම සඳහා 2026 අංක 9 දරන ක්ෂුද්ර මූල්ය හා ණය නියාමන අධිකාරී පනත (Microfinance and Credit Regulatory Authority Act, No. 9 of 2026) පසුගිය මාර්තු මාසයේදී පාර්ලිමේන්තුවේදී සහතික කරමින් සම්මත කරගනු ලැබීය. කෙසේ වෙතත්, වසර ගණනාවක් පුරා අසාධාරණ ණය බරින් මිරිකී සිටින දහස් සංඛ්යාත ග්රාමීය කාන්තාවන්ට මෙමඟින් සැබෑ සහනයක් ලැබෙන්නේද, නැතහොත් මෙය තවත් එක් කඩදාසි නීතියක් පමණක් බවට පත්වන්නේද යන්න පිළිබඳව මතභේදාත්මක සංවාදයක් නිර්මාණය වී තිබේ.
2016 අංක 6 දරන පැරණි ක්ෂුද්ර මූල්ය පනත අහෝසි කරමින් හඳුන්වා දුන් මෙම නව පනත මඟින්, ක්ෂුද්ර මූල්ය ආයතන සහ පෞද්ගලික පොලී මුදල් දෙන්නන් (Moneylenders) නියාමනය හා සුපරීක්ෂණය කිරීම සඳහා නව නියාමන අධිකාරියක් ස්ථාපිත කෙරේ. බලපත්ර ලබාදීමේ ක්රියාවලිය විධිමත් කිරීම, පාරිභෝගික ආරක්ෂණය ඉහළ නැංවීම, වගකීම්සහගත ලෙස ණය ලබාදීමේ සංස්කෘතියක් ඇතිකිරීම සහ පැමිණිලි විමර්ශන යාන්ත්රණයක් සකස් කිරීම මෙම නව නීතියේ ප්රධාන අරමුණු අතර වේ.
ණය උගුල සහ නියාමන අභියෝගය
විශේෂයෙන්ම ග්රාමීය ප්රදේශවල කාන්තාවන් ජීවනෝපාය, කෘෂිකර්මාන්තය සහ ස්වයං රැකියා කටයුතු සඳහා ක්ෂුද්ර මූල්ය ණය මත දැඩි ලෙස යැපෙන පසුබිමක, ඇතැම් ක්ෂුද්ර මූල්ය ආයතන අනුගමනය කළ අනුකම්පාවෙන් තොර ණය අයකර ගැනීමේ උපක්රම සහ අධික පොලී අනුපාත හේතුවෙන් එම කාන්තාවෝ දැඩි මානසික හා සමාජයීය පීඩනයකට ලක්වූහ. එම තත්ත්වය පාලනය කිරීම සඳහා නීතිමය රාමුවක් සකස් කරන ලෙස දිගින් දිගටම එල්ල වූ මහජන ඉල්ලීම්වල ප්රතිඵලයක් ලෙස මෙම පනත කරළියට පැමිණියේය.
කෙසේ වෙතත්, පනත සම්මත වීමෙන් පමණක් මෙම ප්රශ්නයට ක්ෂණික විසඳුම් නොලැබෙන අතර, අදාළ ගැසට් නිවේදන මඟින් නියාමන අධිකාරියේ ක්රියාකාරී බලතල කෙතරම් ඉක්මනින් හා සක්රීයව බිම් මට්ටමේදී බලාත්මක කරන්නේද යන්න මත මෙහි සාර්ථකත්වය තීරණය වන බව ආර්ථික හා සමාජ විශ්ලේෂකයෝ පෙන්වා දෙති.
විධිමත් බැංකු පද්ධතිය සහ විකල්ප ණය ප්රභව අතර පරතරය
මෙම නියාමන වෙනස්කම් සිදුකෙරෙන අතරතුර, ශ්රී ලංකාවේ කාන්තා ව්යවසායකත්ව මූල්ය කේතය (WE Finance Code) යටතේ නිල වශයෙන් වාර්තා වී ඇති දත්ත මඟින් විධිමත් බැංකු පද්ධතිය තුළ කාන්තාවන්ගේ මූල්ය පිවිසුම යහපත් මට්ටමක පවතින බව අනාවරණය වේ.
2026 මාර්තු මස අවසන් වන විට, සහභාගී වන දේශීය වාණිජ බැංකු විසින් ලබාදී ඇති සමස්ත සුළු හා මාධ්ය පරිමාණ (MSME) ණය පෝර්ට්ෆෝලියෝවෙන් (රුපියල් ට්රිලියන 2කට ආසන්න) සියයට 28ක්, එනම් රුපියල් බිලියන 559ක හිමිකම හිමිව ඇත්තේ කාන්තා හිමිකාරීත්වය සහිත හෝ කාන්තා නායකත්වය සහිත ව්යවසායන් වෙතය. එමෙන්ම, මෙම වැඩසටහනේ පළමු වසර තුළදී පමණක් කාන්තා ව්යවසායකයන් විසින් රුපියල් බිලියන 145.5ක නව ව්යාපාරික ණය ලබාගෙන ඇති අතර, අලුතින් අනුමත කරන ලද මධ්යම හා සුළු පරිමාණ ණයවලින් තුනෙන් එකකට ආසන්න ප්රමාණයක් හිමිව ඇත්තේ කාන්තා ව්යවසාය 26,000කට වැඩි ප්රමාණයකටය.
විශ්ලේෂණාත්මක නිරීක්ෂණය
විධිමත් හා නියාමනය කළ බැංකු පද්ධතියක් තුළ විනිවිදභාවයෙන් යුතුව ණය ලබාදීමේදී කාන්තා ව්යවසායකයන් සැලකිය යුතු ප්රගතියක් අත්කර ගන්නා බව මෙම දත්ත මඟින් තහවුරු වේ. නමුදු, බැංකු පද්ධතියෙන් පිටත සිටින අඩු ආදායම්ලාභී කාන්තාවන්ට හදිසි මූල්ය අවශ්යතා සහ කාරක ප්රාග්ධනය සඳහා තවමත් අවිධිමත් හා අධික පොලී අයකරන විකල්ප ණය ලබාදෙන්නන් මත යැපීමට සිදුවී තිබීම කැපී පෙනෙන පරස්පරතාවකි.
එබැවින්, පනතක් සම්මත කිරීමට එහා යමින් දැඩි සුපරීක්ෂණය, පාරිභෝගික මූල්ය සාක්ෂරතාව ඉහළ නැංවීම, සහනදායී විකල්ප ණය ක්රමවේද හඳුන්වාදීම සහ විධිමත් පැමිණිලි විසඳීමේ යාන්ත්රණයක් ක්රියාත්මක කිරීම තුළින් පමණක් අසරණ වූ ණයගැති කාන්තාවන්ට සැබෑ මූල්ය සුරක්ෂිතතාවක් ලබාදිය හැකි බව ක්ෂේත්රයේ ප්රවීණයෝ වැඩිදුරටත් පෙන්වා දෙති.
(සටහන | සම්පත් ධීරසේකර )
මුලාශ්රය :
