චරිත් අසලංක, ධනංජය ඇතුළු ක්රීඩක ක්රීඩිකාවන් ඉදිරිපත් කළ රිට් පෙත්සම්වලට අභියාචනාධිකරණයේ ඒකමතික තීන්දුව
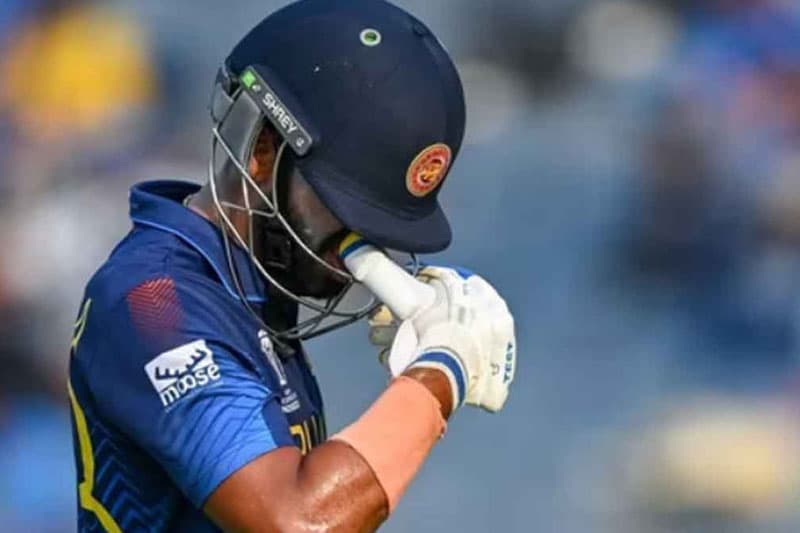
ශ්රී ලංකා ජාතික ක්රිකට් කණ්ඩායමේ ක්රීඩක ක්රීඩිකාවන් ශ්රී ලංකා ක්රිකට් ආයතනයේ ස්ථිර සේවකයින් ලෙස සලකමින්, ඔවුන්ගෙන් අත්තිකාරම් පුද්ගල ආදායම් බදු (APIT) අය කිරීමට දේශීය ආදායම් කොමසාරිස් ජනරාල්වරයා ගෙන තිබූ තීරණය බලරහිත කරමින් අභියාචනාධිකරණය අද (අගෝස්තු 31) රිට් ආඥාවක් නිකුත් කළේය.
මෙම නියෝගය ප්රකාශයට පත් කරන ලද්දේ අභියාචනාධිකරණයේ සභාපති විනිසුරු රොහාන්ත අබේසූරිය සහ විනිසුරු ප්රියන්ත ප්රනාන්දු ගෙන් සමන්විත අභියාචනාධිකරණ විනිසුරු මඩුල්ල විසිනි.
ශ්රී ලංකා එක්දින හා ටෙස්ට් ක්රිකට් කණ්ඩායම්වල නායකයින් වන චරිත් අසලංක සහ ධනංජය ද සිල්වා ඇතුළු ජාතික පිරිමි හා කාන්තා ක්රිකට් කණ්ඩායම් නියෝජනය කරන ක්රීඩක ක්රීඩිකාවන් පිරිසක් විසින් ගොනු කරන ලද පෙත්සම් සලකා බැලීමෙන් අනතුරුව අධිකරණය මෙම තීන්දුව ලබා දුන්නේය.
කොන්ත්රාත් පදනම සහ ස්වාධීන සේවා සැපයුම් තත්ත්වය
මෙම නඩු විභාගයේදී පෙත්සම්කාර ක්රිකට් ක්රීඩකයින් වෙනුවෙන් පෙනී සිටි නීතිඥ නිශාන් ප්රේමතිරත්න අධිකරණය හමුවේ කරුණු දක්වමින් පෙන්වා දුන්නේ, ජාතික කණ්ඩායමේ ක්රීඩකයින් ශ්රී ලංකා ක්රිකට් ආයතනයේ ස්ථිර කාර්ය මණ්ඩල සේවකයින් නොවන බවයි.
ඔවුන් ක්රිකට් ආයතනය සමඟ බැඳී සිටින්නේ නිශ්චිත කාලසීමාවකට යටත් වෘත්තීය කොන්ත්රාත් පදනමක් මත බවත්, ඔවුන්ට සේවක අර්ථසාධක අරමුදල (EPF) හෝ සේවා නියුක්තිකයන්ගේ භාරකාර අරමුදල (ETF) වැනි ව්යවස්ථාපිත සේවක හිමිකම් නොමැති බවත් නීතිඥවරයා අවධාරණය කළේය. ඒ අනුව ක්රීඩකයින් ස්වාධීන සේවා සපයන්නන් (Independent Service Providers) ලෙස සැලකිය යුතු බැවින්, සේවකයින් සඳහා බලපැවැත්වෙන අත්තිකාරම් පුද්ගල ආදායම් බදු ක්රමය ඔවුන්ට අදාළ කිරීම නීතියට පටහැනි බව පෙත්සම්කාර පාර්ශවය තර්ක කළේය.
ශ්රී ලංකා ක්රිකට් ආයතනයේ සහ නීතිපති දෙපාර්තමේන්තුවේ ස්ථාවරය
වගඋත්තරකාර ශ්රී ලංකා ක්රිකට් ආයතනය වෙනුවෙන් පෙනී සිටි ජනාධිපති නීතිඥ කුවේර ද සොයිසා අධිකරණයට ප්රකාශ කළේ, ක්රීඩකයන්ගේ සේවා ස්වභාවය සම්බන්ධයෙන් ක්රිකට් පාලක මණ්ඩලයෙන් කිසිදු විමසීමක් හෝ පැහැදිලි කිරීමක් ලබා නොගෙන දේශීය ආදායම් දෙපාර්තමේන්තුව මෙම තීරණය ගෙන ඇති බවයි. ක්රීඩකයන් ස්ථිර සේවකයින් ලෙස වර්ගීකරණය කිරීම අත්තනෝමතික ක්රියාවක් බව ද ජනාධිපති නීතිඥවරයා පෙන්වා දුන්නේය.
කෙසේ වෙතත්, දේශීය ආදායම් කොමසාරිස් ජනරාල්වරයා වෙනුවෙන් පෙනී සිටි නියෝජ්ය සොලිසිටර් ජෙනරාල් මනෝහර ජයසිංහ අධිකරණය හමුවේ කරුණු දක්වමින් කියා සිටියේ, පවත්නා බදු නීතිමය රාමුවට අනුකූලව අදාළ බදු අයකර ගැනීම සඳහා දෙපාර්තමේන්තුව ගනු ලැබූ ක්රියාමාර්ගය නීත්යනුකූල බවයි.
ජාත්යන්තර ක්රමවේදය සහ අධිකරණ තීන්දුව
ජාත්යන්තර මලල ක්රීඩා හා ක්රිකට් ක්ෂේත්රයේ බොහෝ රටවල ක්රීඩකයන්ගේ ආදායම් බදු අය කිරීමේදී ඔවුන්ගේ ආදායම 'සේවා නියුක්ති ආදායමක්' (Employment Income) ලෙස නොව 'වෘත්තීය හෝ ව්යාපාරික ආදායමක්' (Professional/Business Income) ලෙස සැලකීම සාමාන්ය ක්රමවේදයයි. එහිදී ක්රීඩා උපකරණ, පෞද්ගලික පුහුණුකරුවන්ගේ වියදම්, වෛද්ය හා යෝග්යතා වියදම් ආදායමෙන් අඩු කර ශුද්ධ ආදායම මත බදු ගණනය කෙරේ.
සියලු කරුණු සලකා බැලූ අභියාචනාධිකරණය, ක්රීඩකයින් ස්ථිර සේවකයන් ලෙස සලකා ගෙන තිබූ තීරණය බලරහිත කළ අතර, මෙම කරුණට අදාළව නීත්යනුකූල පදනම මත පිහිටා ඉදිරියේදී දේශීය ආදායම් කොමසාරිස් ජනරාල්වරයා ගන්නා ඕනෑම නව පරිපාලන හෝ නීතිමය තීරණයකට මෙම නියෝගයෙන් බාධාවක් හෝ අගතියක් සිදු නොවන බව ද අවධාරණය කළේය.
