නීත්යානුකූල බැංකු පද්ධතිය ඔස්සේ ගෙවීම් අවසන් කර ඇති බැවින් ප්රායෝගික නියාමන විසඳුමක අවශ්යතාව අවධාරණය කෙරේ
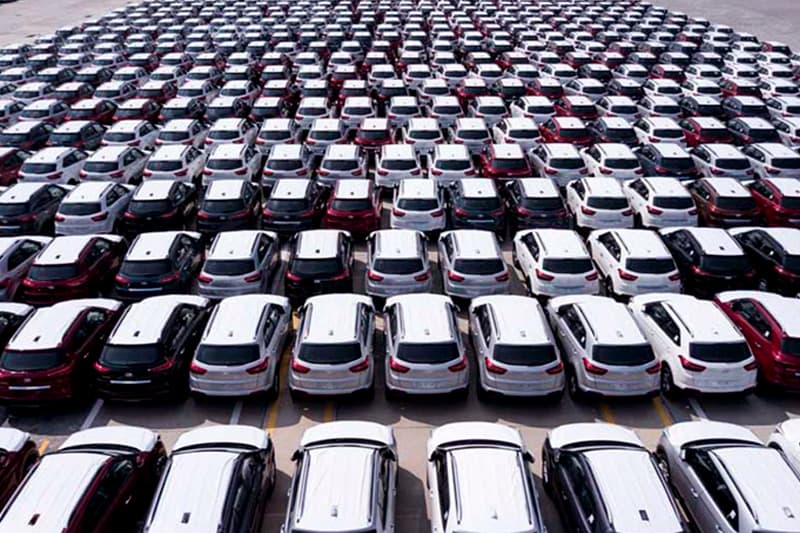
හරස් මායිම් ණය ලිපි හෙවත් ‘Cross-Border LCs’ ක්රමවේදය යටතේ මෙරටට ආනයනය කර වරාය පරිශ්රයන්හි රඳවාගෙන සිටින වාහන 1,000කට ආසන්න සංඛ්යාවක් සම්බන්ධයෙන් සාධාරණ සහ කඩිනම් නීතිමය විසඳුමක් ලබාදෙන ලෙස පීඩාවට පත් වාහන ආනයනකරුවන් බලධාරීන්ගෙන් ඉල්ලා සිටියි. අදාළ ගැටලුව හේතුවෙන් මෙම වාහන තොගය වසරකට වැඩි කාලයක් මුදාහැරීමට නොහැකිව පවතින බව වාර්තා වේ.
ජාත්යන්තර වාහන වෙළෙඳාමේ නිරත ව්යාපාරික පාර්ශ්වයක් වන Providence Auto ආයතනයේ ප්රධානී තාබිත් නාජා (Thabith Naja) පෙන්වා දෙන්නේ, මෙලෙස දිගුකාලීනව වාහන රඳවා තබාගැනීම හේතුවෙන් ආනයනකරුවන්ට අධික ප්රමාද ගාස්තු (Demurrage), ගබඩා ගාස්තු සහ මූල්යමය පිරිවැයකට මුහුණ දීමට සිදුව ඇති බවයි. එසේම, මෙමඟින් රජයට ලැබිය යුතු රේගු බදු සහ ආදායම් එකතු කරගැනීමේ ක්රියාවලියද ප්රමාද වන බව ඔහු සඳහන් කරයි.
විනිමය පියවීම් සහ ජාත්යන්තර වෙළෙඳ ක්රමවේදය
මෙම ගනුදෙනු පිළිබඳ කරුණු පැහැදිලි කරන ආනයනකරුවන් පවසන්නේ, අදාළ ගනුදෙනු සඳහා මෙරට බලපත්රලාභී වාණිජ බැංකු ඔස්සේ නීත්යානුකූලව ණය ලිපි (LC) විවෘත කර විදේශ සැපයුම්කරුවන් වෙත ගෙවීම් පවා සිදුකර අවසන් බවයි. එබැවින් විදේශ විනිමය දැනටමත් රටින් බැහැරව ගොස් ඇති පසුබිමක වාහන මෙරට වරායන් තුළ දිගින් දිගටම රඳවා තබාගැනීමෙන් රටට අහිමි වූ විදේශ විනිමය යළි නොලැබෙන අතර, සිදුවන්නේ ව්යාපාරික පාර්ශ්වයන්හි මූල්ය අලාභය තවදුරටත් ඉහළ යාම පමණක් බව ඔවුහු පෙන්වා දෙති.
හරස් මායිම් ණය ලිපි ක්රමය යනු ජාත්යන්තර වෙළෙඳාමේදී බහුලව භාවිත වන සාමාන්ය වාණිජ ක්රමවේදයක් බව නාජා පෙන්වා දෙයි. එහිදී වාහනයක් එක් රටකින් නැව්ගත කරන අතරතුර ඊට අදාළ සැපයුම්කරු වෙනත් අධිකරණ බලප්රදේශයක පිහිටි බැංකු ගිණුමක් ඔස්සේ ගෙවීම් ලබාගැනීම සිදු විය හැකි බව ඔහු සඳහන් කරයි. මෙම ආනයනයන්හිදී වාහනයේ නිශ්චිත ප්රභවය වසන් කිරීමක්, බැංකු පද්ධතිය මඟහැරීමක් හෝ බදු පැහැර හැරීමේ චේතනාවක් නොතිබූ බවට ආනයනකරුවෝ අවධාරණය කරති.
ලේඛන අර්ථනිරූපණය සහ ආර්ථික බලපෑම
පවතින ගැටලුව ප්රධාන වශයෙන්ම වාණිජ ලේඛනවල නීතිමය අර්ථනිරූපණය සහ සත්යාපනය සම්බන්ධ ගැටලුවක් බවත්, විශේෂයෙන් විදේශීය බැංකු විසින් ඇතැම් ලේඛනවල භෞතික මුද්රා නොතැබීම වැනි පරිපාලනමය කරුණු මීට බලපා ඇති බවත් අනාවරණය වේ. හරස් මායිම් ණය ලිපියක් භාවිත කළ පමණින් ආනයනකරුවන්ට කිසිදු අමතර බදු සහනයක් හෝ තක්සේරු වාසියක් හිමි නොවන බව පෙන්වා දෙන ව්යාපාරික ප්රජාව, රේගු තක්සේරුව සාමාන්ය නීතිමය රාමුවට අනුකූලව වෙනම තීරණය වන බවද සිහිපත් කරයි.
මෙම තත්ත්වය හේතුවෙන් සැලකිය යුතු මූලධන ප්රමාණයක් අක්රියව පැවතීම හරහා වාහන අලෙවිසැල්, ප්රවාහන හා සැපයුම් ජාල (Logistics), මූල්ය ආයතන සහ රක්ෂණ ක්ෂේත්රය දක්වා පුළුල් ආර්ථික දාමයකට බලපෑම් එල්ල වී තිබේ. එසේම පාරිභෝගික වෙළෙඳපොළ වෙත වාහන සැපයුම සීමා වීම ද මෙහි තවත් ප්රතිඵලයකි.
සාධාරණ හා නීත්යානුකූල විසඳුමක අපේක්ෂාව
අදාළ ලේඛනවල නිවැරදිභාවය, තක්සේරු කිරීම් හෝ නියාමන අනුකූලතාව පිළිබඳව සොයා බැලීම සාධාරණ ක්රියාවලියක් වුවද, එම විමර්ශන සාධාරණ කාල රාමුවක් තුළ සහ අනුකූලතාවයකින් යුතුව අවසන් විය යුතු බව ආනයනකරුවන්ගේ අදහසයි.
මෙම විෂයය සම්බන්ධ නීතිමය තත්ත්වයන් අධිකරණමය ක්රියාවලියක් හමුවේ පවතින අතරතුර, කිසිදු විශේෂ වරප්රසාදයක් හෝ බදු සහනයක් ඉල්ලා නොසිටින බවත්, පවතින නීතිමය සහ නියාමන රාමුව යටතේ රජයට නිසි පරිදි හිමිවිය යුතු බදු මුදල් අයකර ගනිමින් මෙම වාහන මුදාහැරීමට කඩිනම් සහ තිරසාර එකඟතාවකට එළඹීම සියලු පාර්ශ්වයන්ගේ යහපතට හේතුවනු ඇති බවත් ආනයනකරුවෝ වැඩිදුරටත් සඳහන් කරති.
