* “දිගුකාලීනව බදු ආපසු ලැබුණත්, මුලින්ම ලොකු මුදලක් හිරවෙනවා” - ප්රාග්ධන හිඟය මැද කුඩා ආනයනකරුවන් සහ සිල්ලර වෙළෙන්දන් අර්බුදයක.
* රේගු ලූප (Loopholes) වැසීමට අලුත් HS කේත වර්ගීකරණයක්; වරාය සහ ගුවන් තොටුපළ සංවර්ධන බදු (PAL) වලටත් අලුත් නීති.
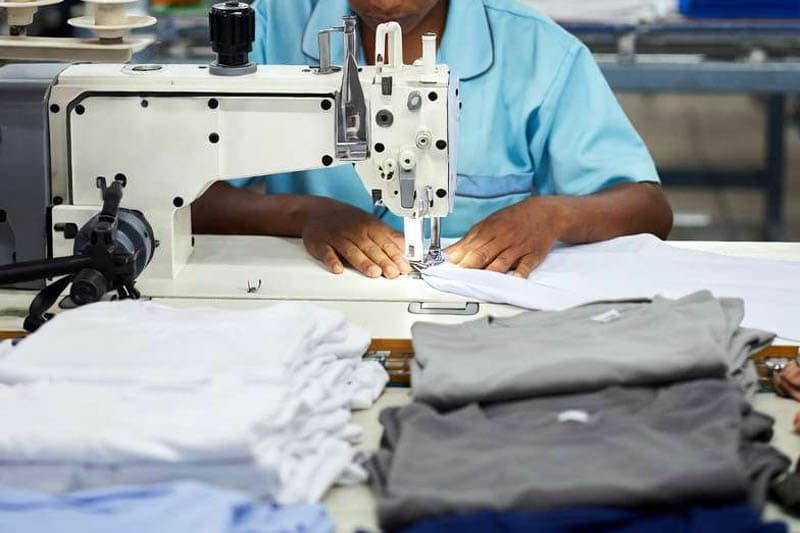
ශ්රී ලංකාවේ ඇඟලුම් සහ රෙදිපිළි ක්ෂේත්රය උඩුයටිකුරු කරමින්, දශක ගණනාවක් තිස්සේ ආනයනික රෙදිපිළි මත පනවා තිබූ සෙස් (CESS) බද්ද මුළුමනින්ම අහෝසි කර, ඒ වෙනුවට 18%ක වැට් (VAT) බද්දක් හඳුන්වා දීමට රජය ගත් තීරණයට පාර්ලිමේන්තුවේ රජයේ මූල්ය පිළිබඳ කාරක සභාවේ (CoPF) නිල අනුමැතිය හිමිව ඇත.
බදු ක්රමය සරල කිරීම සහ විනිවිදභාවය ඇති කිරීම මෙහි අරමුණ බව බලධාරීන් ප්රකාශ කළ ද, මෙමඟින් වෙළඳපොළ තුළ රෙදිපිළි මිල ගණන් සහ කුඩා ව්යාපාරවල පැවැත්ම පිළිබඳව බරපතල සංවාදයක් මතු වී තිබේ.
මෙතෙක් පැවති ක්රමය යටතේ ආනයනකරුවන් රේගුවේදී සෙස් බද්දක් ගෙවූ අතර, නව ක්රමය යටතේ පැනවෙන 18%ක වැට් බද්ද ලියාපදිංචි ව්යාපාරවලට පසුව ‘යෙදවුම් බදු ණය’ (Input Tax Credits) ලෙස ආපසු ලබා ගැනීමට (Recover) හැකි බව රජය පවසයි.
කුඩා ව්යාපාරවල ‘ප්රාග්ධන හිරවීම’ (Cash-Flow Crisis)
ආණ්ඩුව පවසන පරිදි දිගුකාලීනව මෙම බදු මුදල් ආපසු ලබාගත හැකි වුවද, භාණ්ඩ ආනයනය කරන මුල් අවස්ථාවේදීම (Upfront) 18%ක විශාල බදු මුදලක් රේගුවට ගෙවීමට සිදුවීම නිසා ව්යාපාර සතු වැඩකරන ප්රාග්ධනය (Working Capital) දැඩි ලෙස හිරවීමේ අවදානමක් පවතී.
විශේෂයෙන්ම සංකීර්ණ ගිණුම්කරණ පද්ධති සහ වැට් ලියාපදිංචියක් නොමැති සුළු හා මධ්ය පරිමාණ ආනයනකරුවන්, සිල්ලර වෙළෙන්දන් සහ දේශීය ඇඳුම් මසන්නන් (Tailors/Boutiques) මහා පරිමාණ සමාගම් මෙන් මෙම බදු සහන ආපසු ලබා ගැනීමට අපොහොසත් වනු ඇතැයි ආර්ථික විශේෂඥයෝ පෙන්වා දෙති.
මෙම තාවකාලික මූල්ය පීඩනය අවසානයේදී පාරිභෝගිකයා මත පැටවෙන්නේ රෙදිපිළි සහ නිමි ඇඳුම් මිල තවදුරටත් ඉහළ දමමිනි.
රේගු හිඩැස් වැසීමට අලුත් ‘HS Codes’
රෙදිපිළි බදුවලට අමතරව, රේගු ක්රියාවලීන්හි පවතින අපැහැදිලි තත්ත්වයන් මඟහැරීම සහ බදු පැහැර හැරීමේ හිඩැස් (Loopholes) වැසීම සඳහා ජාත්යන්තර එකඟතාවලට අනුව නව රේගු වර්ගීකරණ කේත (HS Codes) හඳුන්වා දීමට ද මූල්ය කාරක සභාවේ අනුමැතිය හිමිව ඇත. වරාය සහ ගුවන් තොටුපළ සංවර්ධන බදු (PAL) සහ සුරාබදු (Excise Tax) පරිපාලනය විධිමත් කිරීම සඳහා මෙමඟින් නව ජාතික උප-බෙදීම් (National Subdivisions) ඇති කර තිබේ.
මෙමඟින් රාජ්ය ආදායම නිසි ලෙස එකතු කර ගැනීමට හැකි වුවද, නව රේගු නීති නිසා වරාය තුළ ලිපි ලේඛන ප්රමාදයන් (Administrative Burdens) ඇති වී සැපයුම් දාමයන් (Supply Chains) බිඳ වැටේවිදැයි ව්යාපාරිකයෝ සැක පළ කරති. බදු ක්රමය නීතිගත කිරීම සාධනීය වුවත්, දේශීය රෙදිපිළි කර්මාන්තයේ තරඟකාරීත්වය රැකගැනීම සඳහා ආණ්ඩුව ප්රායෝගිකව සහන සලසන්නේ කෙසේද යන්න ඉදිරි කාලයේදී තීරණාත්මක වනු ඇත.
අදහස සහ යෝජනා :
රෙදිපිළි ක්ෂේත්රයේ සෙස් බදු වෙනුවට වැට් බද්ද ආදේශ කිරීම ලිබරල් ආර්ථික ප්රතිපත්තියට එකඟ වුවද, දේශීය ඇඟලුම් සිල්ලර වෙළඳපොළ ආරක්ෂා කර ගැනීමට පහත පියවර ගත යුතුය.
වැට් ප්රතිපූරණය කඩිනම් කිරීම (Fast-track VAT Refunds):
කුඩා ව්යාපාරවල Cash-flow අර්බුදය වැළැක්වීම සඳහා, රෙදිපිළි ආනයනකරුවන් රේගුවේදී ගෙවන වැට් බදු මුදල් සාමාන්ය බදු ක්රමවේදයට වඩා කඩිනමින් (දින 30ක් ඇතුළත) ආපසු ලබා දීමේ (Fast-track Refund Mechanism) විශේෂ කවුළුවක් දේශීය ආදායම් දෙපාර්තමේන්තුව තුළ පිහිටුවිය යුතුය.
දේශීය රෙදිපිළි නිෂ්පාදකයන්ට 'ශුන්ය වැට්' (Zero-rating for Domestic Raw Materials):
ආනයනික නිමි ඇඳුම් සමඟ තරඟ කිරීමට නම්, ලංකාව තුළම රෙදි සහ නූල් නිෂ්පාදනය කරන දේශීය කර්මාන්තකරුවන්ට ලබා දෙන බලශක්ති සහ අමුද්රව්ය සඳහා වැට් බදු සහන (Zero-rated or Exemptions) ලබා දිය යුතුය. එමඟින් දේශීය නිෂ්පාදන මිල අඩු මට්ටමක තබාගත හැක.
රේගු කේත (HS Codes) ඩිජිටල්කරණය සහ පුහුණුව:
අලුතින් හඳුන්වා දුන් රේගු වර්ගීකරණ කේත (HS Codes) නිසා වරායේදී භාණ්ඩ නිදහස් කරගැනීමේ ප්රමාදයන් වැළැක්වීමට, රේගු නිලධාරීන් සහ ආනයන නියෝජිතයන් (Clearing Agents) සඳහා කඩිනම් ඩිජිටල් පුහුණු වැඩසටහන් ක්රියාත්මක කළ යුතු අතර, වර්ගීකරණ පද්ධතිය මුළුමනින්ම ස්වයංක්රීය (Automated Custom Classification) කළ යුතුය.
(වාර්තාව - සම්පත් ධීරසේකර)
