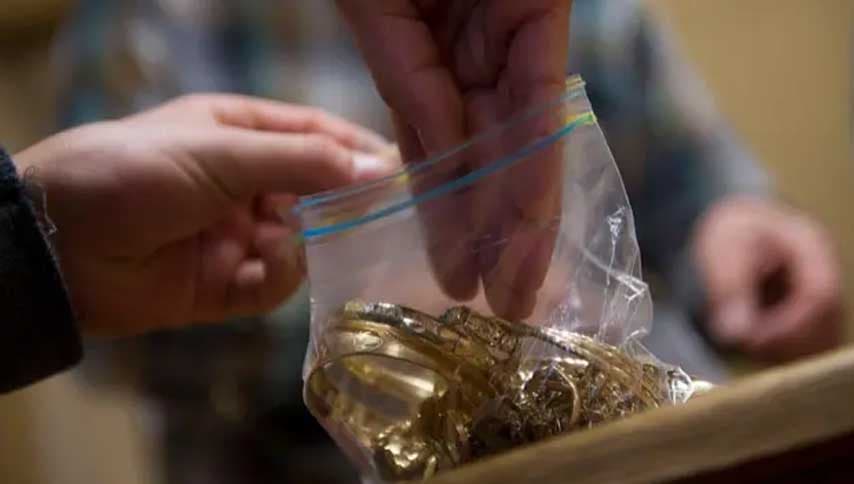
ලංකාවේ මූල්ය වෙළෙඳපොළ තුළ අලුත්ම කතාබහක් නිර්මාණය වෙමින් තිබේ. ඒ සාමාන්ය ජනතාව එදිනෙදා අවශ්යතාවලට ගන්නා රන් ණය සහ වාහන ලීසිං පහසුකම් වටා ය.
පසුගිය කාලසීමාවේ වාහන ආනයන සීමා ලිහිල් වීමත්, ලෝක වෙළෙඳපොළේ රන් මිල වාර්තාගත ලෙස ඉහළ යාමත් සමඟ මේ ක්ෂේත්ර දෙකට ගලා ආ මුදල් ප්රමාණය අතිවිශාලය. මතුපිටින් බලන විට මෙය ආර්ථිකයේ සක්රීය බවක් පෙන්නුවද, යටින් දිවෙන්නේ බරපතළ අවදානමක පෙරනිමිති බව ශ්රී ලංකා මහ බැංකුව පෙන්වා දෙයි.
ප්රශ්නය මොකක්ද?
මහ බැංකුවේ නවතම මූල්ය ස්ථායිතා සමාලෝචන දත්ත අනුව, බැංකු සහ මූල්ය සමාගම් ලබාදුන් මුළු ණයවලින් හතරෙන් එකක්ම (24.9%ක්) රඳා පවතින්නේ වාහන සහ රත්රන් මතය. 2024 අවසානයේ මෙම අගය සටහන් වූයේ 19.6%ක් වශයෙනි.
වඩාත්ම සංවේදී තත්ත්වය වාර්තා වන්නේ ලියාපදිංචි මූල්ය සමාගම් (Finance Companies) තුළිනි. එම සමාගම් නිකුත් කර ඇති මුළු ණය මුදලින් 85.2%ක්ම වාහන සහ රන් ණය සඳහා වෙන්වී තිබේ. සරලවම කිවහොත්, එම ආයතනවල මුළු ව්යාපාරික පැවැත්මම පාහේ රැඳී ඇත්තේ මේ වත්කම් වර්ග දෙක මත පමණි.
ඇයි මේක අවදානම්?
ණය ගෙවීම පැහැර හැරීමේ ප්රවණතාව හෙවත් "දෙවන අදියරේ අවදානම් ණය" (Stage 2 Loans) ප්රමාණය සීඝ්රයෙන් ඉහළ යමින් පවතින බව මහ බැංකු දත්ත හෙළි කරයි.
* මූල්ය සමාගම්වල අවදානමට ලක්ව ඇති රන් ණය ප්රමාණය 279%කට වඩා වැඩි වී තිබේ.
* අවදානමට ලක්ව ඇති වාහන ණය ප්රමාණය 75%කින් පමණ ඉහළ ගොස් ඇත.
මෙයින් අදහස් වන්නේ මේ සියලු දෙනාම ණය නොගෙවා හැර ඇති බව නොවේ. එහෙත් වාරික ගෙවීම් පැහැර හැරීමේ ප්රබල ප්රවණතාවක් පවතින බවයි.
ණය ගැතියන් ආර්ථික අපහසුතා නිසා හිරවන අවස්ථාවකදීම, ඇපයට තබා ඇති වත්කම්වල මිල පහත වැටුණහොත් කුමක් සිදුවේද? ජාත්යන්තර රන් මිල අනපේක්ෂිත ලෙස කඩා වැටුණහොත් හෝ මෙරට පාවිච්චි කළ වාහන මිල පහළ ගියහොත්, ඇපයට තබා ඇති දේ විකුණා හෝ මුදල් පියවා ගැනීමට මූල්ය ආයතනවලට නොහැකි වේ.
බලධාරීන් ගත් පියවර මොනවාද?
මහ බැංකු අධිපති ආචාර්ය නන්දලාල් වීරසිංහ පෙන්වා දෙන්නේ ගෘහස්ථ ණය බර තවමත් පාලනය කළ හැකි මට්ටමක පවතින බවයි. කෙසේ වෙතත්, අවදානම දුරදිග යාම වැළැක්වීමට මහ බැංකුව මේ වන විටත් තීරණ කිහිපයක් ක්රියාත්මක කර තිබේ:
* ණය සීමා (LTV) දැඩි කිරීම: රන් ණය සඳහා ඇපයේ වටිනාකමින් ලබාදිය හැකි උපරිම මුදල 70%කට සීමා කර ඇත. වාහන සඳහාද වාණිජ නොවන නව වාහනවලට 40%ක් සහ පාවිච්චි කළ වාහනවලට 60%ක් ලෙස උපරිම සීමා පනවා තිබේ.
* ප්රාග්ධන ආරක්ෂණ ඉහළ දැමීම: මූල්ය සමාගම් මෙවැනි ණය ලබාදීමේදී වෙන්කළ යුතු සංචිත ප්රමාණය (Risk Weights) ඉහළ දමා ඇත.
ඉතිරිව ඇති ප්රධාන ගැටලුව
ආර්ථික විශ්ලේෂකයන් පෙන්වා දෙන ප්රධාන දුර්වලතාවක් වන්නේ තොරතුරු හිඟකමයි. ණය තොරතුරු කාර්යාංශයේ (CRIB) දත්ත පද්ධතිය තුළ රන් ණය පිළිබඳ විස්තර සහ ලබාගන්නා ණය කුමන අරමුණක් සඳහා යොදවන්නේද යන්න නිශ්චිතව සටහන් නොවේ.
මිනිසුන් මේ ණය ගන්නේ ව්යාපාරයක් හෝ නිෂ්පාදන කාර්යයක් වෙනුවෙන්ද, නැතහොත් එදිනෙදා පරිභෝජනය පියවා ගැනීමටද යන්න වෙන්කර හඳුනාගැනීම අපහසුය. පරිභෝජනය වෙනුවෙන්ම ණය ලබාගෙන හිරවුණහොත්, එය සමස්ත මූල්ය ක්ෂේත්රයේම ස්ථාවරත්වයට අනතුරුදායක බලපෑමක් එල්ල කළ හැකිය.
මෙරට මූල්ය පද්ධතිය ප්රමාණවත් ද්රවශීලතාවකින් යුක්ත වුවද, බාහිර ආර්ථික කම්පනයන් හමුවේ සුපරීක්ෂාකාරී වීම අත්යවශ්ය සාධකයක් බව මහ බැංකු වාර්තාව අවධාරණය කරයි.
Central Bank of Sri Lanka (Financial Stability Review):
Credit Information Bureau of Sri Lanka (CRIB):