"බැංකුවලින් හොයලා බලද්දී ඇත්ත ආදායම 40%කින් වැඩියි; ලාභය හිතාමතාම හංගලා" - පිළිගත් සමාගම්වලින් ඔඩිට් නොකරන නිසා ව්යාපාරිකයන්ගේ මූල්ය ප්රකාශන බැංකුවලට විශ්වාස නැහැ
"ලංකාවේ ස්ථාවර තැන්පතුවලින් 5 වසර ඉක්මවන්නේ 1%යි" - දිගුකාලීන ණය දීමට බැංකු සතු ව්යූහාත්මක අර්බුදය සහ ඉන්දියාවේ සාර්ථක ආකෘතිය CA ශ්රී ලංකා බදු සමුළුවේදී හෙළි වෙයි
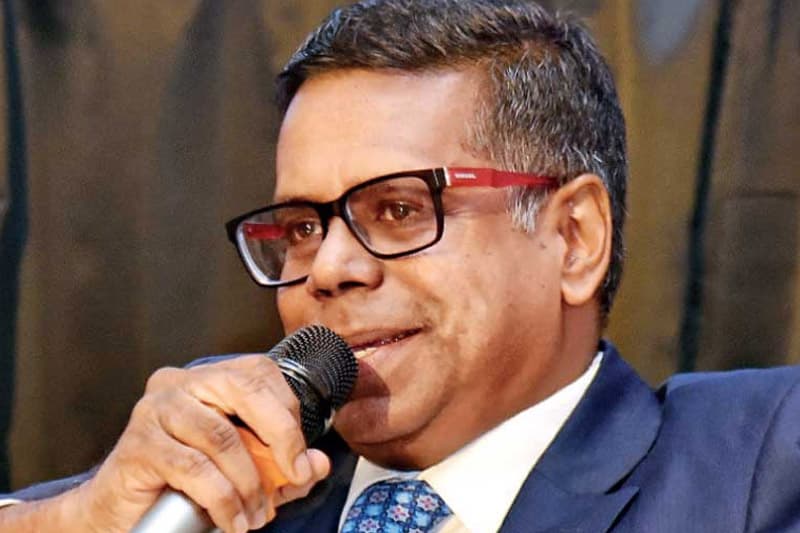
ශ්රී ලංකාවේ සුළු හා මධ්ය පරිමාණ ව්යවසායකයන් (SMEs) තමන්ගේ බදු ගෙවීම් අවම කරගැනීම සඳහා සැබෑ ආදායම් සහ ලාභ සඟවමින් කටයුතු කිරීම හේතුවෙන්, බැංකුවලින් ණය පහසුකම් ලබාගැනීමේ අවස්ථාව ඔවුන් විසින්ම අහුරාගෙන ඇති බව යූනියන් බැංකුවේ (Union Bank of Colombo PLC) අධ්යක්ෂ සහ ප්රධාන විධායක නිලධාරී දිල්ෂාන් රොද්රිගූ ප්රකාශ කරයි.
CA ශ්රී ලංකා ආයතනය විසින් සංවිධානය කරන ලද 5 වැනි වාර්ෂික ආර්ථික සහ බදු සමුළුව (5th Annual Economic and Tax Symposium) අමතමින් ඒ ඔහු අවධාරණය කළේ, බැංකුවලින් ඇපකර (Collateral) ඉල්ලන බවට ව්යවසායකයන් නිරන්තරයෙන් චෝදනා කළ ද, ඔවුන් ඉදිරිපත් කරන මූල්ය ප්රකාශන සහමුලින්ම දෝෂ සහිත බැවින් බැංකුවලට ඒවා මත පමණක් පදනම්ව ණය දිය නොහැකි බවයි.
ගිණුම් පොත් දෙක තුන තබා ගැනීමේ ජාවාරම
රජයේ අනුග්රහය සහිතව ණය ලබාගැනීමට ව්යවසායකයන් උත්සාහ කළ ද, ඔවුන්ගේ මූල්ය විනිවිදභාවය පිළිබඳව බැංකු පද්ධතිය තුළ පවතින්නේ දැඩි අවිශ්වාසයකි.
ගිණුම් වංචාව:
වර්තමානයේ බොහෝ සුළු හා මධ්ය පරිමාණ ව්යවසායකයන් නිසි පරිදි බදු ගෙවීම පැහැර හරිති. මේ සඳහා ඔවුන් ගිණුම් වාර්තා (Accounts) කට්ටල දෙකක් හෝ තුනක් පවත්වාගෙන යන බව රොද්රිගූ පවසයි.
ඇත්ත ආදායම 40%ක් වැඩියි:
ව්යාපාරිකයන් බැංකුවලට දෙන ලියකියවිලි සැක සහිත බැවින්, බැංකු නිලධාරීන්ට සිදු වන්නේ ව්යාපාරවල විකුණුම් පොත් (Sales books) සහ අනෙකුත් ප්රාථමික ලේඛන පරීක්ෂා කර මූල්ය තත්ත්වය අලුතින්ම ගණනය (Reconstruct) කිරීමටයි. එහිදී බොහෝ විට අනාවරණය වන්නේ ව්යාපාරිකයන් පෙන්වා ඇති ආදායමට වඩා 40%ක සැබෑ පිරිවැටුමක් (Turnover) ඔවුන් සතු බවත්, ඔවුන්ගේ ලාභය හිතාමතාම සඟවා ඇති බවත්ය.
ඔඩිට් වාර්තාවල තත්ත්වය සහ Rating ක්රමවේදයක අවශ්යතාව
ගිණුම් වාර්තා විගණනය (Audited Accounts) කර තිබූ පමණින්ම බැංකුවලට ඒවා පිළිගත නොහැකි තත්ත්වයක් වර්තමානයේ උදාවී තිබේ.
පිළිගත් ආයතන නොවීම:
ක්ෂේත්රයේ ප්රමුඛ පෙළේ විගණන සමාගම් පැවතිය ද, ප්රමිතියෙන් තොර ඇතැම් වරලත් ගණකාධිකාරීවරුන් හරහා සිදුකරන විගණන වාර්තාවල විශාල වශයෙන් ආදායම් සඟවා ඇති බව බැංකුකරුවෝ දනිති.
ඉන්දියානු ආකෘතිය:
මෙම අර්බුදයට විසඳුම ලෙස, ව්යාපාරිකයන්ගේ මූල්ය ප්රකාශනවල නිරවද්යතාව සහතික කෙරෙන ස්වාධීන SME ණය ශ්රේණිගත කිරීමේ (Credit-rating) රාමුවක් ලංකාවට අවශ්ය වේ. ඉන්දියාව මෙවැනි ක්රමවේදයක් හරහා සාර්ථක වී ඇති අතර, නිසි ශ්රේණිගත කිරීමක් පැවතියහොත් බැංකුවලට ඇපකර රහිතව, ව්යාපාරයේ මුදල් ප්රවාහය (Cash flow) මත පදනම්ව ණය දීමට හැකියාව ලැබේ.
බැංකුවලට දිගුකාලීන ණය දිය නොහැකි ව්යූහාත්මක ගැටලුව
සුළු හා මධ්ය පරිමාණ ක්ෂේත්රයේ දිගුකාලීන ආයෝජන සඳහා ණය දීමේදී වාණිජ බැංකු මුහුණ දෙන ප්රධානතම ව්යූහාත්මක බාධකය ද විධායක නිලධාරියා මෙහිදී පැහැදිලි කළේය.
කෙටිකාලීන තැන්පතු:
ලංකාවේ වාණිජ බැංකුවල පවතින සමස්ත තැන්පතු ප්රමාණයෙන් වසර පහකට (5 Years) වඩා වැඩි කාලයක් සඳහා තැන්පත් කර ඇත්තේ 1%කටත් වඩා අඩු ප්රමාණයකි. කිසිදු තැන්පත්කරුවෙකු වසර 20ක් වැනි දිගු කාලයකට බැංකුවල මුදල් රඳවා තැබීමට කැමැත්තක් දක්වන්නේ නැත.
විකල්ප ප්රාග්ධන වෙළෙඳපොළ:
කෙටිකාලීන තැන්පතු මත යැපෙන සාමාන්ය බැංකු පද්ධතියක් හරහා වසර 10-20 වැනි දිගුකාලීන කාර්මික හෝ තාක්ෂණික ආයෝජන සඳහා ණය දීම අවදානම් සහගතය. එබැවින් දිගුකාලීන ව්යාපාරික අරමුදල් සපුරා ගැනීම සඳහා සාම්ප්රදායික බැංකු ණය මතම යැපෙන්නේ නැතිව, දේශීය ප්රාග්ධන වෙළෙඳපොළ (Capital markets) සහ ව්යාපාරික අවදානම් ප්රාග්ධන (Venture capital) පද්ධතිය ශක්තිමත් කළ යුතු බව රොද්රිගූ වැඩිදුරටත් පෙන්වා දෙයි.
මුලාශ්රය :
SMEs’ tax under-reporting locking them out of finance: Union Bank CEO
