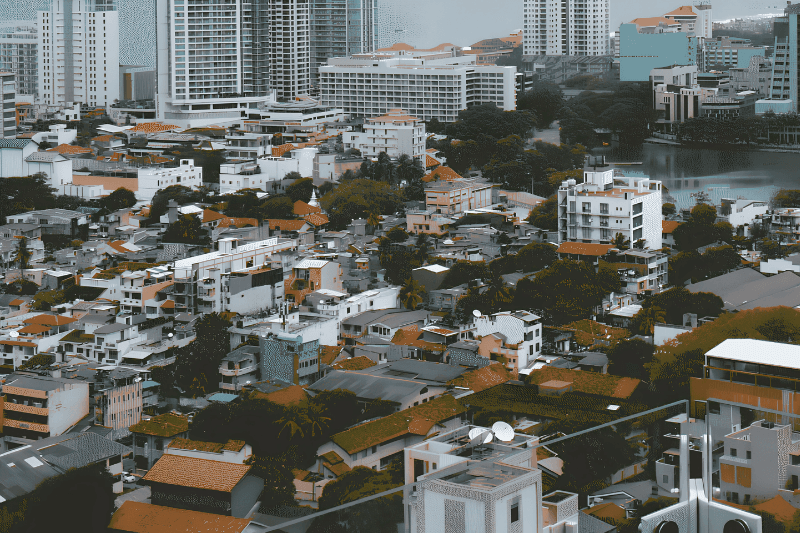
කොළඹ නගරයේ ඉඩම්, නිවාස සහ සුඛෝපභෝගී මහල් නිවාස මිල ගණන් 2019 වසරෙන් පසු වාර්තා වූ ඉහළම අගය සටහන් කරමින් තිබේ. සාමාන්ය ජනතාවගේ සැබෑ ආදායම් මට්ටම අභිබවා මෙලෙස දේපළ මිල අධික ලෙස ඉහළ යාම මෙරට මූල්ය පද්ධතියට දැඩි අවදානමක් විය හැකි බව ශ්රී ලංකා මහ බැංකුව පෙන්වා දෙයි.
මහ බැංකුවේ ‘2026 මූල්ය ස්ථාවරත්ව සමාලෝචන’ වාර්තාව අනාවරණය කරන්නේ, දේපළ වෙළෙඳපොළ සහ ඉදිකිරීම් ක්ෂේත්රය වෙනුවෙන් බැංකු ලබාදී ඇති ණය ප්රමාණය රුපියල් ට්රිලියන 2ක් (රුපියල් බිලියන 2,000ක්) දක්වා ඉහළ ගොස් ඇති බවයි.
සැබෑ වටිනාකම ඉක්මවා ගිය දේපළ බුබුලක්ද?
ඉදිකිරීම් වියදම් වැඩිවීම සහ මෑතක් වනතුරු පැවති අඩු පොලී අනුපාත හේතුවෙන් ඉඩම් හා නිවාස මිලදී ගැනීමට විශාල පිරිසක් පෙළඹුණි. එහෙත්, මේ වන විට දේපළ වෙළෙඳපොළේ මිල ගණන් පවුලක සැබෑ මිලදී ගැනීමේ ශක්තියට වඩා බෙහෙවින් ඈතට ගොස් ඇති බව මූල්ය විශ්ලේෂකයින්ගේ අදහසයි.
2026 ජූනි වන විට මෙරට බැංකු පද්ධතිය නිකුත් කර ඇති සමස්ත ණයවලින් 13.7%ක්ම රඳා පවතින්නේ දේපළ වෙළෙඳපොළ මතය. මෙයින් 80%කට ආසන්න ප්රමාණයක් නිවාස මිලදී ගැනීම්, ඉදිකිරීම් සහ නේවාසික ව්යාපෘති සඳහා ලබාදුන් ණය වේ.
ඉහළ යන පොලී අනුපාත සහ ණයකරුවන්ගේ අර්බුදය
2026 මැයි මාසයේදී මහ බැංකුව සිය ප්රතිපත්ති පොලී අනුපාතිකය 8.75% දක්වා ඉහළ දැමීමත් සමග වාණිජ බැංකුවල ණය පොලියද ඉහළ ගියේය. මේ හේතුවෙන් බැංකු ණය මත නිවාස හෝ ඉඩම් ලබාගත් පාරිභෝගිකයින් මෙන්ම දැවැන්ත ව්යාපෘති ක්රියාත්මක කරන දේපළ සංවර්ධකයින්ද මාසික වාරික ගෙවාගත නොහැකි බරපතළ මූල්ය අර්බුදයකට මුහුණ දෙමින් සිටී.
දේපළ මිල ඉහළ යද්දී තමන් සතුව විශාල ධනයක් ඇතැයි හැඟුණද, වෙළෙඳපොළේ දේපළ මිල හදිසියේ පහත වැටුණහොත් උකස් කළ ඉඩමේ හෝ නිවසේ වර්තමාන වටිනාකමට වඩා වැඩි ණය මුදලක් බැංකුවට ගෙවීමට සිදුවීමේ අනතුරක් පවතී.
ඉදිකිරීම් ක්ෂේත්රයේ නොගෙවූ ණය 20% පනී
බැංකු පද්ධතියේ සමස්තයක් ලෙස හිරවී ඇති හෝ ආපසු අයකර ගැනීමට අපහසු ණය අනුපාතය 9.1%ක් වන විට, දේපළ වෙළෙඳපොළ ආශ්රිතව එම අගය 10.4%ක් දක්වා ඉහළ මට්ටමක පවතී.
වඩාත්ම බරපතළ තත්ත්වය මතුව ඇත්තේ ඉදිකිරීම් ක්ෂේත්රයේ සුළු හා මධ්ය පරිමාණ ව්යාපාරිකයන් අතරය. ඔවුන් ලබාගත් ණයවලින් 20%කට වඩා වැඩි ප්රමාණයක් නියමිත පරිදි ගෙවා ගැනීමට නොහැකි මට්ටමකට පත්ව ඇති අතර, දේපළ වෙළෙඳපොළේ යම් කඩාවැටීමක් සිදුවුවහොත් එහි ඍජු බලපෑම සමස්ත බැංකු ක්ෂේත්රයම දැඩි අර්බුදයකට ඇද දැමීමට ඉඩ තිබේ.
වැඩිදුර තොරතුරු සඳහා මූලාශ්ර සබැඳි :
Lanka News Web: The economic and financial-stability implications of the property boom