තමන් උපයාගත් මුදල් නැවත ලබාගැනීමට ඇති එකම මාර්ගය ‘කට පියාගෙන සිටීම’ යැයි යමෙකු විශ්වාස කළහොත් කුමක් සිදුවේද?
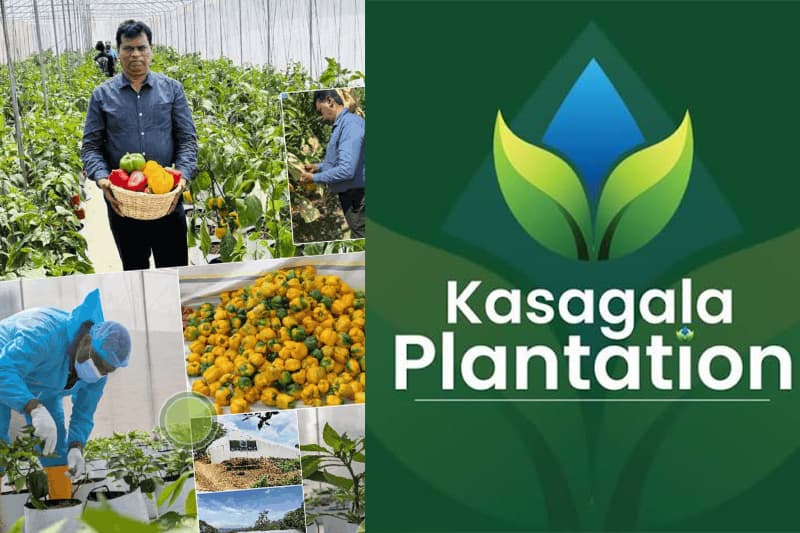
කසගල ග්රීන් ප්ලාන්ටේෂන් (Kasagala Green Plantation) පුද්ගලික සමාගම වටා මේ වන විට මතුව ඇති තත්ත්වය දෙස බලන විට මතු වන්නේ එවැනි බරපතළ සැකයකි. කෘෂිකාර්මික සාමූහික ආයෝජන ව්යාපෘතියක් (Crowdfunding) ලෙස පෙනී සිටිමින් අවසරයකින් තොරව තැන්පතු ලබාගැනීමේ චෝදනාව මත සමාගමේ වත්කම් අත්හිටුවීමට කොළඹ මහාධිකරණය නියෝග කළේය.
එහෙත්, මෙම සිදුවීමේ අතිශය තීරණාත්මක පැතිකඩ වන්නේ වත්කම් තහනම් කිරීම පමණක් නොවේ; පාඩුවක් සිදුව ඇති බව දැන දැනත් ආයෝජකයන් නිහඬව සිටීමේ මානසිකත්වයයි.
නිහඬතාවෙන් රැවටීම දිගු වෙයිද?
නෛතික විමර්ශන ආරම්භ වූ සැණින් බොහෝ සමාගම් ආයෝජකයන්ට ලබාදෙන සුපුරුදු පණිවිඩයක් ඇත: "CID එකට හෝ මහ බැංකුවට ගියොත් අපේ ගිණුම් සදහටම හිරවෙයි. එතකොට කාටවත් සතයක්වත් ලැබෙන්නේ නැහැ."
මෙම බියගැන්වීම හමුවේ ආයෝජකයෝ අසරණ වෙති. විමර්ශන අංශ වෙත කරුණු වාර්තා නොකර නිහඬව සිටියහොත් සමාගම යළිත් මුදල් ගෙවනු ඇතැයි ඔවුහු අපේක්ෂා කරති. නීති ක්ෂේත්රයේ විශ්ලේෂකයින් පෙන්වා දෙන්නේ, යම් ව්යාපාරයක් නව ආයෝජකයන්ගෙන් ලැබෙන මුදලින් පැරණි අයට ලාභ බෙදන ක්රමවේදයක ක්රියාත්මක වන්නේ නම්, මෙවැනි නිහඬතාවලින් සිදුවන්නේ වංචාවේ කාලසීමාව තවදුරටත් දිග්ගැස්සීම සහ පාඩුව තවත් වැඩිවීම පමණක් බවයි.
අධිකරණය හමුවේ මෙම කරුණු විභාග වෙමින් පවතින අතර, කසගල ආයතනය සම්බන්ධයෙන් එවැනි ක්රමවේදයක් ක්රියාත්මක වූයේද යන්න සාක්ෂි මඟින් තහවුරු කළ යුතුව තිබේ.
40%ක ලාභයක් ගොවිතැනෙන් දිය හැකිද?
වාර්ෂිකව සියයට 40කට වැඩි ස්ථාවර ප්රතිලාභ ලබාදෙන බවට වූ පොරොන්දුව මෙහි ආකර්ෂණීයම සාධකය වී තිබිණි.
ලොව කිසිදු සාමාන්ය කෘෂිකාර්මික ව්යාපාරයකට මෙවැනි අධික ප්රතිශතයක් දීර්ඝකාලීනව ස්ථාවරව ගෙවිය නොහැක. කාලගුණ විපර්යාස, භෝග හානි, පොහොර සහ ශ්රම පිරිවැය මෙන්ම වෙළෙඳපොළ මිල උච්චාවචනයන් හමුවේ කෘෂිකර්මාන්තය නිරන්තර අවදානමකට ලක්වේ. ආයතනයකට වටිනා ඉඩම් සහ සාර්ථක වගාවන් තිබූ පමණින්, මෙතරම් දැවැන්ත ස්ථාවර ලාභාංශ ගෙවීමට තරම් දෛනික මුදල් ප්රවාහයක් (Cash flow) ස්වභාවිකවම ගොඩනැඟෙන්නේ නැත.
කසගල සතුව පැවති සුපිරි වෙළෙඳසැල් ජාලය, කුළුබඩු අපනයන සහ දෘශ්යමාන දේපළ ආයෝජකයන්ගේ විශ්වාසය දිනාගැනීමට ඉවහල් වී තිබුණි. එහෙත් වත්කම් තිබීම යනු ආයෝජකයන්ගේ මුදල් සුරක්ෂිතව ඇති බවට සහතිකයක් නොවන බව මූල්ය විශේෂඥයෝ සිහිපත් කරති.
මහ බැංකු ලියාපදිංචිය සහ ප්රකාශ
සමාගමේ අධ්යක්ෂවරයෙකු වන මල්වත්තගේ රංජිත් නන්දන පීරිස් විසින් රූපවාහිනී වැඩසටහනකදී සමාගම ශ්රී ලංකා මහ බැංකුවේ නියාමනයට යටත් බවට කළ ප්රකාශයක් සමඟ ගැටලුව තවත් තීව්ර විය. මහ බැංකුව වහාම නිවේදනයක් නිකුත් කරමින් තහවුරු කළේ, කසගල සමාගමට තැන්පතු ලබාගැනීම සඳහා කිසිදු බලපත්රයක් හෝ නියාමන අනුමැතියක් ලබාදී නොමැති බවයි.
එමෙන්ම කුළුබඩු අපනයන මෙහෙයුම් ආශ්රිතව සිදුවූයේ යැයි සැක කෙරෙන මුදල් විශුද්ධිකරණ (Trade-based money laundering) පිළිබඳ හෝඩුවාවන් ද පරීක්ෂණ අංශවල අවධානයට යොමුව ඇති බව වාර්තා වේ. කෙසේ වෙතත්, මේවා අධිකරණය හමුවේ තවදුරටත් සාක්ෂි විභාගයට ලක්විය යුතු කරුණුය.
2011 අංක 42 දරන මුදල් ව්යාපාර පනත
2011 අංක 42 දරන මුදල් ව්යාපාර පනතේ 44 වන වගන්තිය අනුව, අනවසර මුදල් තැන්පතු හෝ මූල්ය ව්යාපාරයක් සම්බන්ධයෙන් ක්රියාත්මක වීමට මහ බැංකුවට තනි තනි තැන්පත්කරුවන්ගේ පැමිණිලි ලැබෙන තුරු බලා සිටීමට අවශ්ය නොවේ.
එබැවින් ආයෝජකයන් පැමිණිලි ඉදිරිපත් නොකිරීම එම ව්යාපාරය නීත්යනුකූල බවට හෝ කිසිවෙකුට අගතියක් සිදුව නැති බවට සාක්ෂියක් ලෙස අධිකරණය සලකන්නේ නැත.
ආයෝජකයින් දැන් කළ යුත්තේ කුමක්ද?
1- ලේඛන සුරක්ෂිත කරගන්න: ගිවිසුම්, බැංකු රිසිට්පත්, ගෙවීම් පත්රිකා සහ නිලධාරීන් සමඟ හුවමාරු වූ කෙටි පණිවිඩ (SMS/WhatsApp) නිසි ලෙස සුරක්ෂිතව තබාගන්න.
2- විමර්ශන අංශ වෙත යොමු වන්න: තමන්ගේ මුදල් ප්රමාණය සහ ගනුදෙනු පිළිබඳ නිවැරදි තොරතුරු රහස්යභාවය සුරැකෙන පරිදි අපරාධ පරීක්ෂණ දෙපාර්තමේන්තුව (CID) හෝ මහ බැංකුවේ නීති විරෝධී තැන්පතු විමර්ශන අංශය වෙත ඉදිරිපත් කරන්න.
3- නොමඟ යවන පොරොන්දුවලට නොරැවටෙන්න: නීතිමය ක්රියාමාර්ග අත්හිටුවීමෙන් මුදල් ආපසු ලැබෙන බවට සමාගම් පාර්ශ්වයෙන් ලබාදෙන ලිඛිත නොවන පොරොන්දු විශ්වාස නොකරන්න.
වත්කම් අත්හිටුවීමකින් සිදුවන්නේ මුදල් සහ දේපළ පිටතට ගලායාම තාවකාලිකව පාලනය කිරීම පමණි. ආයෝජකයන්ට සාධාරණයක් ඉටු විය හැක්කේ විමර්ශන අංශ වෙත සත්ය තොරතුරු ලැබී, නිසි නෛතික ක්රියාවලියක් ඔස්සේ අදාළ වත්කම් හඳුනාගෙන අධිකරණ අධීක්ෂණය යටතේ බෙදාහැරීමේ ක්රමවේදයක් ස්ථාපිත වුවහොත් පමණි.
වැඩිදුර තොරතුරු සහ නිල ලේඛන:
ශ්රී ලංකා මහ බැංකුව (CBSL) - නීති විරෝධී මූල්ය යෝජනා ක්රම සහ තහනම් ආයතන පිළිබඳ නිල නිවේදන:
2011 අංක 42 දරන මුදල් ව්යාපාර පනත (Finance Business Act No. 42 of 2011) - නෛතික රාමුව: