
සුළු හා මධ්ය පරිමාණ ව්යාපාර 10,000කට සහනයක් ලැබුණ ද බදු ජාලය පුළුල් කිරීමේ අභියෝගය එලෙසමයිඩිජිටල් සේවා වැට් සහ ඊ-ඉන්වොයිස් ක්රමය හරහා කාන්දුවීම් අවම කිරීමට රජයේ අවධානය
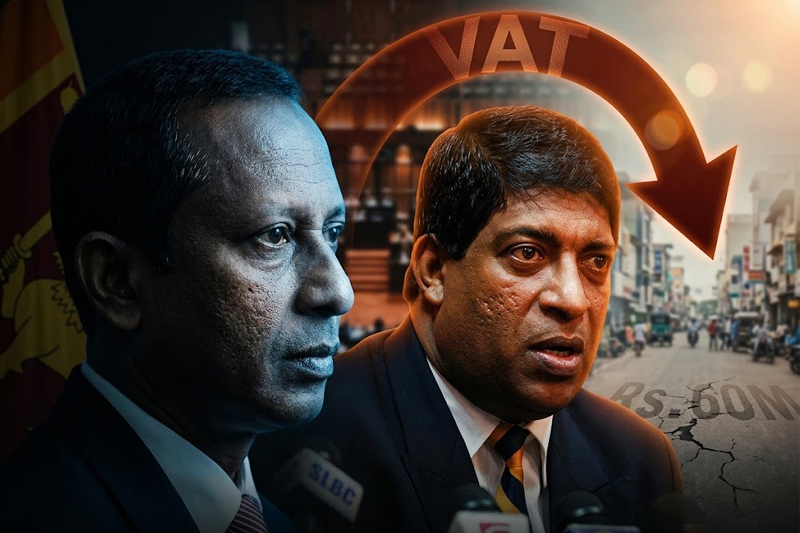
වාර්ෂික පිරිවැටුම රුපියල් මිලියන 60 සිට රුපියල් මිලියන 36 දක්වා අඩු කිරීමට මීට පෙර යෝජනා වී තිබූ එකතු කළ අගය මත බදු (VAT) ලියාපදිංචි සීමාව සංශෝධනය නොකිරීමට රජය තීරණය කර තිබේ. මෙම පියවරත් සමඟ, ආර්ථික පුනරුත්ථාපන වැඩපිළිවෙළ යටතේ අපේක්ෂිත රාජ්ය ආදායම් ඉලක්ක සපුරාගැනීම සහ දේශීය බදු පදනම පුළුල් කිරීම අතර පවතින තුලනය පිළිබඳව ආර්ථික විශ්ලේෂකයන්ගේ අවධානය යොමුව ඇත.
රජයේ මුදල් පිළිබඳ කාරක සභාව (COPF) හමුවේ අදහස් දක්වමින් නියෝජ්ය අමාත්ය නිශාන්ත ජයවීර ප්රකාශ කර ඇත්තේ, වැට් බදු සීමාව පහත හෙළීමට මේ මොහොතේ කිසිදු තීරණයක් ගෙන නොමැති බවයි. පසුගිය ජූනි මාසයේදී ඉවත් කරගන්නා ලද මෙම යෝජනාව යළි ක්රියාත්මක කරන්නේදැයි හිටපු මුදල් අමාත්ය රවි කරුණානායක යොමු කළ ප්රශ්නයකට පිළිතුරු දෙමින් නියෝජ්ය අමාත්යවරයා පසුගියදා පාර්ලිමේන්තුවේදී මේ බව සනාථ කළේය.
ව්යාපාරික ක්ෂේත්රයට සහනයක්; බදු ආදායමට පීඩනයක්
රජයේ මුදල් පිළිබඳ කාරක සභාව (COPF) හමුවේ අදහස් දක්වමින් නියෝජ්ය අමාත්ය නිශාන්ත ජයවීර ප්රකාශ කර ඇත්තේ, වැට් බදු සීමාව පහත හෙළීමට මේ මොහොතේ කිසිදු තීරණයක් ගෙන නොමැති බවයි. පසුගිය ජූනි මාසයේදී ඉවත් කරගන්නා ලද මෙම යෝජනාව යළි ක්රියාත්මක කරන්නේදැයි හිටපු මුදල් අමාත්ය රවි කරුණානායක යොමු කළ ප්රශ්නයකට පිළිතුරු දෙමින් නියෝජ්ය අමාත්යවරයා පසුගියදා පාර්ලිමේන්තුවේදී මේ බව සනාථ කළේය.
ව්යාපාරික ක්ෂේත්රයට සහනයක්; බදු ආදායමට පීඩනයක්
මෙම තීරණය මඟින් දහස් සංඛ්යාත ක්ෂුද්ර, සුළු හා මධ්ය පරිමාණ ව්යවසායකයින් (MSMEs) වෙත සැලකිය යුතු පරිපාලන සහ මූල්යමය සහනයක් හිමිවේ. ආර්ථිකය යථා තත්ත්වයට පත්වෙමින් පවතින පසුබිමක වැට් බදු අනුකූලතා පිරිවැය සහ භාණ්ඩ මිල ඉහළ යාමේ පීඩනයෙන් සුළු ව්යාපාර ආරක්ෂා කරගැනීමට මෙය ඉවහල් වන බව ක්ෂේත්රයේ නියෝජිතයෝ පෙන්වා දෙති.
කෙසේ වෙතත්, දැනට වැට් පද්ධතිය තුළ ලියාපදිංචි වී සිටින 36,656ක් පමණ වන බදු ගෙවන්නන්ගේ පදනම මත පමණක් රජයේ ආදායම් ඉලක්ක රඳා පැවතීමට මෙමඟින් සිදුවේ. ඇස්තමේන්තුවලට අනුව, සීමාව රුපියල් මිලියන 36 දක්වා අඩු කළේ නම් තවත් සුළු හා මධ්ය පරිමාණ ව්යාපාර 10,000කට ආසන්න සංඛ්යාවක් වැට් බදු ජාලයට එක්වීමට ඉඩ තිබුණි.
ජාත්යන්තර මූල්ය අරමුදලේ (IMF) ආදායම් ඉලක්ක සපුරා ගැනීමේදී, බදු දැල පුළුල් නොකර පවතින සීමිත පිරිස මත පමණක් ආදායම් බර පැටවීම කෙතරම් දුරට තිරසාරද යන්න පිළිබඳව ප්රතිපත්ති සම්පාදකයන් හමුවේ සංකීර්ණ තේරීමක් නිර්මාණය වී ඇත.
ආදායම් කාන්දුවීම් අවම කිරීමට ගෙන ඇති විකල්ප පියවර
බදු පදනම පුළුල් කිරීමේ අභියෝගය මධ්යයේ වුවද, බදු එකතු කිරීමේ කාර්යක්ෂමතාව ඉහළ නැංවීම සඳහා රජය දැනටමත් ප්රතිසංස්කරණ කිහිපයක් හඳුන්වා දී තිබේ:
කෙසේ වෙතත්, දැනට වැට් පද්ධතිය තුළ ලියාපදිංචි වී සිටින 36,656ක් පමණ වන බදු ගෙවන්නන්ගේ පදනම මත පමණක් රජයේ ආදායම් ඉලක්ක රඳා පැවතීමට මෙමඟින් සිදුවේ. ඇස්තමේන්තුවලට අනුව, සීමාව රුපියල් මිලියන 36 දක්වා අඩු කළේ නම් තවත් සුළු හා මධ්ය පරිමාණ ව්යාපාර 10,000කට ආසන්න සංඛ්යාවක් වැට් බදු ජාලයට එක්වීමට ඉඩ තිබුණි.
ජාත්යන්තර මූල්ය අරමුදලේ (IMF) ආදායම් ඉලක්ක සපුරා ගැනීමේදී, බදු දැල පුළුල් නොකර පවතින සීමිත පිරිස මත පමණක් ආදායම් බර පැටවීම කෙතරම් දුරට තිරසාරද යන්න පිළිබඳව ප්රතිපත්ති සම්පාදකයන් හමුවේ සංකීර්ණ තේරීමක් නිර්මාණය වී ඇත.
ආදායම් කාන්දුවීම් අවම කිරීමට ගෙන ඇති විකල්ප පියවර
බදු පදනම පුළුල් කිරීමේ අභියෝගය මධ්යයේ වුවද, බදු එකතු කිරීමේ කාර්යක්ෂමතාව ඉහළ නැංවීම සඳහා රජය දැනටමත් ප්රතිසංස්කරණ කිහිපයක් හඳුන්වා දී තිබේ:
| දේශසීමා ඩිජිටල් සේවා:
මෙරට පාරිභෝගිකයන් වෙත සේවා සපයන අනේවාසික ඩිජිටල් සේවා සපයන්නන් මත 18%ක වැට් බද්දක් බලාත්මක කර ඇත.
| මූල්ය සේවා බදු සංශෝධනය:
මූල්ය සේවා සඳහා වූ 2.5%ක සමාජ ආරක්ෂණ දායකත්ව බද්ද (SSCL) ඉවත් කර, ඒ වෙනුවට මූල්ය සේවා වැට් බදු අනුපාතය 20.5%ක් දක්වා සංශෝධනය කර තිබේ.
| SVAT අහෝසි කිරීම:
සරල කළ එකතු කළ අගය මත බදු (SVAT) ක්රමය අහෝසි කර අවදානම් තක්සේරු මත පදනම් වූ ප්රතිපූරණ (refund) යාන්ත්රණයක් හඳුන්වා දීමට පියවර ගෙන ඇත.
ඔක්තෝබර් 01 සිට ඉලෙක්ට්රොනික ඉන්වොයිස් ක්රමය
දේශීය ආදායම් දෙපාර්තමේන්තුවේ අධීක්ෂණ ධාරිතාව ඉහළ නංවමින් බදු කාන්දුවීම් අවම කිරීම සඳහා ලබන ඔක්තෝබර් 01 වැනිදා සිට අනිවාර්ය ඉලෙක්ට්රොනික වැට් ඉන්වොයිස් (Electronic VAT Invoicing) ක්රමය බලාත්මක කිරීමට නියමිතය. මෙම ඩිජිටල් ක්රමවේදය හරහා ගනුදෙනු විනිවිදභාවය ඉහළ නැංවීම රජයේ මූලික අරමුණයි.
ආර්ථික පුනරුත්ථාපනයේ බර සමාජයේ විවිධ ස්ථර අතර සාධාරණව බෙදී යන පරිදි සහතික කරමින්, දේශීය වැට් බදු ජාලය පුළුල් නොකර දිගුකාලීන මූල්ය ස්ථාවරත්වය පවත්වා ගන්නේ කෙසේද යන්න ඉදිරි කාලසීමාවේදී තීරණාත්මක සාධකයක් වනු ඇත.
මුලාශ්රය :
ආර්ථික පුනරුත්ථාපනයේ බර සමාජයේ විවිධ ස්ථර අතර සාධාරණව බෙදී යන පරිදි සහතික කරමින්, දේශීය වැට් බදු ජාලය පුළුල් නොකර දිගුකාලීන මූල්ය ස්ථාවරත්වය පවත්වා ගන්නේ කෙසේද යන්න ඉදිරි කාලසීමාවේදී තීරණාත්මක සාධකයක් වනු ඇත.
මුලාශ්රය :