
පොදු බද්දක් අය කිරීම අධිකරණ ස්වාධීනත්වයට බාධාවක් නොවන බවට අවධාරණය කෙරේ
අමාත්යාංශ ලේකම් 'සේවායෝජකයා' ලෙස නම් කිරීම බදු එකතු කිරීමේ පරිපාලන පියවරක් පමණයි
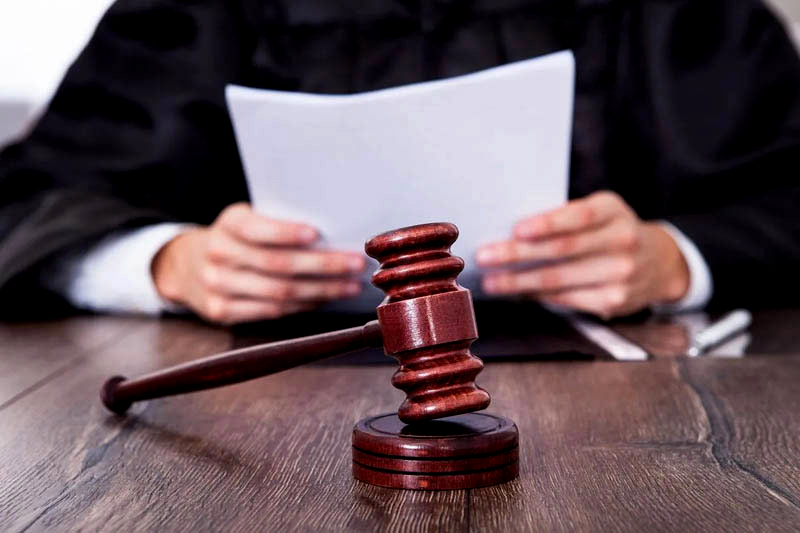
රටේ සියලුම පුරවැසියන්ට පොදුවේ අදාළ වන ආදායම් බදු නීතියක් යටතේ විනිසුරුවරුන්ගේ වැටුපෙන් 'උපයන විට අයකර ගැනීමේ බද්ද' හෙවත් APIT (Advance Personal Income Tax) අඩු කර ගැනීම මගින් අධිකරණ ස්වාධීනත්වය උල්ලංඝනය නොවන බව ශ්රේෂ්ඨාධිකරණය තීන්දු කර තිබේ.
ඒ අනුව, මහාධිකරණ විනිසුරු සංගමය, අධිකරණ සේවා සංගමය සහ කම්කරු විනිශ්චය සභා සභාපතිවරුන්ගේ සංගමය විසින් ඉදිරිපත් කර තිබූ ඒකාබද්ධ අභියාචනා පෙත්සම් තුනක් නිෂ්ප්රභ කරමින් ශ්රේෂ්ඨාධිකරණය මෙම නියෝගය නිකුත් කළේය.
නඩුවට මුල් වූ නීතිමය කරුණු
දේශීය ආදායම් දෙපාර්තමේන්තුවේ චක්රලේඛ මගින් විනිසුරුවරුන්ගේ වැටුපෙන් උපයන විට බදු අඩු කර ගැනීමට එරෙහිව මුලින් අභියාචනාධිකරණය හමුවේ ගොනු කළ පෙත්සම්වල බහුතර තීන්දුව මගින් බදු අයකිරීම අනුමත කර තිබිණි. එම තීරණයට එරෙහිව විනිසුරු සංගම් ශ්රේෂ්ඨාධිකරණයට අභියාචනා ඉදිරිපත් කළේය.
මෙහිදී පෙත්සම්කාර විනිසුරුවරුන් වෙනුවෙන් පෙනී සිටි නීතිඥවරුන් ප්රධාන තර්ක දෙකක් මතු කළේය:
1- විනිසුරුවරයෙකු යනු සාමාන්ය සේවා ගිවිසුමක් යටතේ වැඩ කරන 'සේවකයෙකු' (Employee) නොවන බවත්, ඔවුන්ගේ වැටුප් අඩු නොකිරීම ආණ්ඩුක්රම ව්යවස්ථාවෙන්ම තහවුරු කර ඇති අධිකරණ ස්වාධීනත්වයේ මූලික අංගයක් බවත්ය.
2- අමාත්යාංශ ලේකම්වරයා හෝ ප්රධාන ගණකාධිකාරීවරයා විනිසුරුවරුන්ගේ 'සේවායෝජකයා' (Employer) ලෙස සලකා බදු අඩු කිරීමෙන් අධිකරණයේ ස්වාධීනත්වයට හානි වන බවත්ය.
වගඋත්තරකාර රාජ්ය නිලධාරීන් සහ නීතිපතිවරයා පෙන්වා දුන්නේ, රටේ නීතිය අනුව ආදායම් බදු ගෙවීමෙන් කිසිදු පුරවැසියෙකුට හෝ වෘත්තිකයෙකුට පූර්ණ ව්යවස්ථාපිත නිදහසක් හිමි නොවන බවයි.
බදු එකතු කිරීම සහ ස්වාධීනත්වය අතර වෙනස
දේශීය ආදායම් පනත තුළ 'සේවායෝජකයා' සහ 'සේවකයා' යන වචන භාවිත කර ඇත්තේ බදු එකතු කරගැනීමේ පරිපාලන පහසුව වෙනුවෙන් පමණක් බව ශ්රේෂ්ඨාධිකරණය පෙන්වා දී තිබේ.
අමාත්යාංශ ලේකම්වරයා හෝ ගණකාධිකාරීවරයා වැටුපෙන් බදු අඩු කළ පමණින්, විනිසුරුවරුන්ගේ තීන්දු තීරණ, නඩු විභාග කිරීම් හෝ අධිකරණ අභිමතය පාලනය කිරීමේ කිසිදු බලයක් ඔවුන් වෙත නොපැවරෙන බව තීන්දුවේ පැහැදිලිව දක්වා ඇත. එය පරිපාලනමය ක්රියාවලියක් මිස සැබෑ ස්වාමියා සහ සේවකයා අතර පවතින පාලන සම්බන්ධයක් නොවේ.
වැටුප් කැපීමක් ද? පොදු බද්දක් ද?
ආණ්ඩුක්රම ව්යවස්ථාවේ 108(2) ව්යවස්ථාව යටතේ උසස් අධිකරණ විනිසුරුවරුන්ගේ වැටුප් හා විශ්රාම වැටුප් හිමිකම් සේවා කාලය තුළ අඩු නොකළ යුතු බවට වන මූලධර්මය ශ්රේෂ්ඨාධිකරණය පිළිගෙන තිබේ.
කෙසේවෙතත්, විනිසුරුවරුන් පිරිසක් ඉලක්ක කර ගනිමින් සිදුකරන අත්තනෝමතික වැටුප් කප්පාදුවක් සහ රටේ සමස්ත ආර්ථිකය හා ආදායම මත පදනම්ව සියලු පුරවැසියන්ට පොදුවේ පනවන බද්දක් යනු එකිනෙකට වෙනස් කරුණු දෙකක් බව අධිකරණය අවධාරණය කළේය. පොදු බද්දක් හේතුවෙන් අතට ලැබෙන ශුද්ධ ආදායම වෙනස් වීම, ආණ්ඩුක්රම ව්යවස්ථාව උල්ලංඝනය කිරීමක් ලෙස අර්ථ දැක්විය නොහැකි බව මෙහිදී තීන්දු විය.
ජාත්යන්තර පූර්වාදර්ශ
මෙම තීන්දුව ප්රකාශයට පත් කිරීමේදී ශ්රේෂ්ඨාධිකරණය අමෙරිකා එක්සත් ජනපදයේ ඓතිහාසික නඩු තීන්දු කිහිපයක් ද සැලකිල්ලට ගෙන තිබේ.
මුල් යුගයේදී Evans v. Gore නඩුවේදී විනිසුරුවරුන්ගේ වැටුපෙන් බදු අය නොකළ යුතු බවට මතයක් පැවතියද, පසුව O’Malley v. Woodrough සහ United States v. Hatter වැනි නඩු තීන්දු මගින් එම ස්ථාවරය වෙනස් විය. විනිසුරුවරුන් විශේෂයෙන් ඉලක්ක නොකරන, සමස්ත සමාජයටම බලපාන පොදු බදු ක්රමයකට විනිසුරුවරුන් ද යටත් විය යුතු බවට නූතන ලෝකයේ පිළිගත් නීතිමය ප්රවේශය ශ්රී ලංකා ශ්රේෂ්ඨාධිකරණ තීන්දුව මගින් ද නැවත තහවුරු කර ඇත.