
තැන්පතු පොලී බදු සහ ආදායම් ප්රකාශන නියාමනය හේතුවෙන් වාණිජ බැංකු මුහුණදෙන මෙහෙයුම් බාධා පිළිබඳව මූල්ය අංශයේ දැඩි අවධානය යොමුවෙයි.
ශ්රී ලංකාවේ ව්යාප්ත වන බදු ප්රතිසංස්කරණ හමුවේ වාණිජ බැංකු පද්ධතියට සාමාන්ය මූල්ය සේවාවලින් ඔබ්බට ගිය දැඩි පරිපාලනමය කාර්යභාරයක් පැවරෙමින් පවතින බව මූල්ය ක්ෂේත්රයේ විශ්ලේෂකයෝ පෙන්වා දෙති.
සේවක වැටුප් මත අයකරන අත්තිකාරම් පුද්ගල ආදායම් බද්දට (APIT) අමතරව, තැන්පතු පොලී මත අය කෙරෙන 10%ක අත්තිකාරම් ආදායම් බද්ද (AIT) හේතුවෙන් මෙම තත්ත්වය මතු වී තිබේ.
විශේෂයෙන්ම සුළු හා මධ්යම පරිමාණ තැන්පත්කරුවන් මෙම බදු අඩුකිරීම්වලින් නිදහස් වීමට උත්සාහ කිරීමේදී බැංකු ශාඛා වෙත පැවරෙන ලේඛන කටයුතු සැලකිය යුතු ලෙස ඉහළ ගොස් ඇත.
බදු නිදහස් කිරීම සහ සාමාන්ය තැන්පත්කරු
වත්මන් බදු රෙගුලාසි අනුව වාර්ෂික සමස්ත ආදායම රුපියල් මිලියන 1.8 (ඇමරිකානු ඩොලර් 6,000කට ආසන්න) නොඉක්මවන මෙරට පදිංචි පුද්ගලයින්ට මෙම 10% බද්දෙන් නිදහස් වීමට හැකියාව පවතී.
කෙසේ වෙතත්, එම සහනය ස්වයංක්රීයව හිමි නොවන අතර තැන්පත්කරු විසින් ආදායම් බදු ගෙවන්නා හඳුනාගැනීමේ අංකය (TIN) ලබාගෙන අදාළ බැංකුවලට නියමිත ප්රකාශන පත්රිකා ඉදිරිපත් කළ යුතුය.
එක් පුද්ගලයෙකු බැංකු කිහිපයක ගිණුම් පවත්වාගෙන යන්නේ නම්, ඒ සෑම ආයතනයකටම වෙන වෙනම ලේඛන භාරදීමට සිදුවේ.
විශ්රාමිකයන් සහ ස්ථාවර ආදායමක් නොමැති ජ්යෙෂ්ඨ පුරවැසියන් මෙම සංකීර්ණ ලිපිලේඛන පිරවීමේදී ප්රායෝගික අපහසුතාවලට මුහුණ දෙයි.
බැංකු ශාඛාවලට පැවරෙන අධික මෙහෙයුම් බර
දේශීය ආදායම් දෙපාර්තමේන්තුවේ බදු එකතු කිරීමේ වගකීමෙන් කොටසක් මේ හරහා වාණිජ බැංකු වෙත පැවරී ඇති බවට වෘත්තිකයෝ පෙන්වා දෙති.
සාමාන්ය බැංකුකරණ සේවාවලට අමතරව, පාරිභෝගිකයින්ගේ ආදායම් ප්රකාශන සත්යාපනය කිරීම සහ දත්ත ගබඩා කිරීම සඳහා බැංකු කාර්ය මණ්ඩලවලට දැඩි කාලයක් වැය කිරීමට සිදුව ඇත.
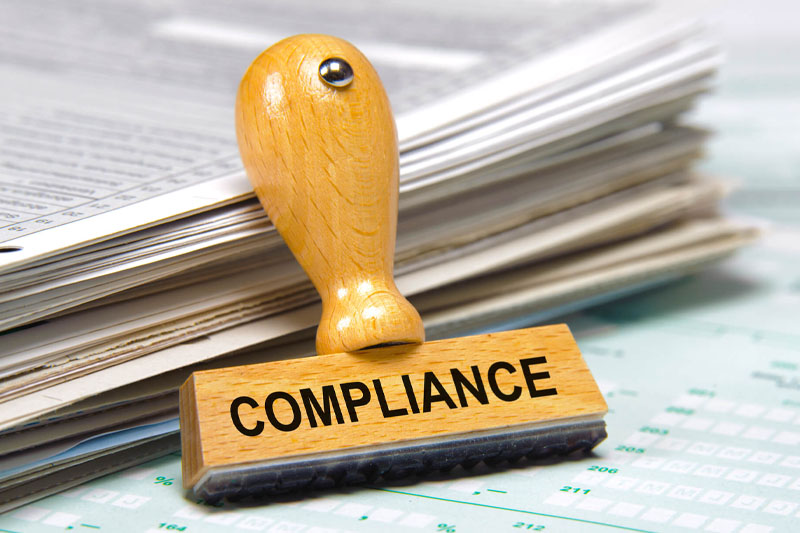
පාරිභෝගික ණය දීම, ඩිජිටල්කරණය සහ පාරිභෝගික සත්කාරය සඳහා යෙදවිය හැකි මානව සම්පත්, බදු අනුකූලතා පරීක්ෂණ (Compliance) වෙනුවෙන් වෙන් කිරීමට සිදුවීම මෙහෙයුම් පිරිවැය ඉහළ යාමට හේතුවකි.
වැරදි ප්රකාශන සහ මූල්ය අවදානම
තැන්පත්කරුවෙකු වැටුප්, ව්යාපාර හෝ කුලී ආදායම් ඇතුළු මාර්ග කිහිපයකින් මුදල් උපයන්නේ නම්, සමස්ත ආදායම රුපියල් මිලියන 1.8 සීමාව ඉක්මවන්නේදැයි ගණනය කිරීමේ සම්පූර්ණ වගකීම පැවරෙන්නේ එම පුද්ගලයාටය.
එවැනි ප්රකාශනයක දෝෂයක් සිදුවුවහොත් හෝ අදාළ ක්රියාවලිය නිසි පරිදි ක්රියාත්මක නොවුවහොත් නීතිමය ගැටලු රැසක් නිර්මාණය වේ:
* නියමිත ආදායම් සීමාව ඉක්මවා ඇති බව හෙළි වුවහොත් බදු සහනය අහෝසි වේ.
* දෝෂ සහිත ලේඛනගත කිරීම් සම්බන්ධයෙන් මූල්ය ආයතන වෙත රුපියල් 200,000 දක්වා දඩ මුදල් පැනවීමේ නෛතික අවදානමක් පවතී.
සාර්ව ආර්ථික බලපෑම සහ ක්ෂේත්රයේ සාකච්ඡා
වැටුප් මත අයකරන APIT බද්ද හේතුවෙන් මධ්යම පාන්තික ජනතාවගේ අතැති ඉවත දැමිය හැකි ආදායම (Disposable income) පහළ වැටීම පුද්ගලික ණය ලබාගැනීමේ උනන්දුව අඩුවීමට හේතු වී තිබේ.
මේ අතර දේශීය හා ජාත්යන්තර මූල්ය අරමුදලේ (IMF) ඉලක්ක සපුරාලීම සඳහා බදු දැල පුළුල් කිරීම රජයේ ප්රමුඛතාවක් වී ඇතත්, එහි මෙහෙයුම් පිරිවැය පිළිබඳව මූල්ය ක්ෂේත්රය අවධානය යොමු කරයි.
මූල්ය අංශයේ නියෝජිතයන් සහ මුදල් අමාත්යාංශය අතර මෑතකදී පැවති සාකච්ඡාවලදී, බදු සහන ඉල්ලීමට වඩා බදු ක්රියාත්මක කිරීමේ ක්රියාවලිය බැංකු පද්ධතියට බරක් නොවන සේ සරල කිරීමේ අවශ්යතාව අවධාරණය කර ඇත.
නියාමනයන්ට අනුගත වීමේ සංක්රාන්ති කාලසීමාවක
ශ්රී ලංකාව මුහුණ දුන් ආර්ථික අර්බුදයෙන් පසු රාජ්ය ආදායම දළ දේශීය නිෂ්පාදිතයෙන් (GDP) 15%ක් දක්වා ඉහළ නංවා ගැනීම සඳහා ඍජු බදු පදනම පුළුල් කිරීමේ දැඩි වැඩපිළිවෙළක් ක්රියාත්මක වෙමින් පවතී.
විදේශ මුදල් ගිණුම් (RFC) සහ රාජ්ය තාන්ත්රික ගිණුම් මෙම තැන්පතු පොලී බද්දෙන් නිදහස් කර ඇති මුත්, දේශීය රුපියල් ගිණුම් හිමි බහුතරයක් පුරවැසියන් සහ මූල්ය ආයතන මෙම නව නියාමනයන්ට අනුගත වීමේ සංක්රාන්ති කාලසීමාවක පසුවේ.
වැඩිදුර කියවීම සඳහා මූලාශ්ර:
ලංකා නිව්ස් : Tax Compliance Blitz Turns Banks into Revenue Collection Offices
දේශීය ආදායම් දෙපාර්තමේන්තුව (IRD) – රඳවා ගැනීමේ බදු (AIT/WHT) මාර්ගෝපදේශ: Inland Revenue Department Sri Lanka
ශ්රී ලංකා මහ බැංකුව (CBSL) – මූල්ය පද්ධති ස්ථායීතා වාර්තා: Central Bank of Sri Lanka