
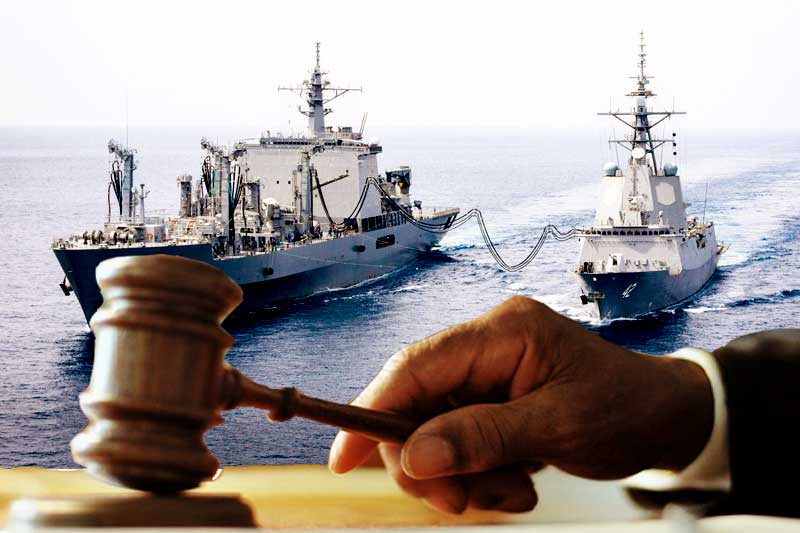
මෙරට මුහුදු සීමාවේදී විදේශීය නැව් වලට ඉන්ධන සහ තෙල් සැපයීම අපනයන ව්යාපාරයක් ලෙස සැලකිය නොහැකි බැවින්
මෙම ව්යාපාරය සඳහා වැට් සහනය ලබාදිය නොහැකි බවට දේශීය ආදායම් බදු දෙපාර්තමේන්තුව ගෙන ඇති තීරණයක් අනුමත කරමින් දෙන ලද අභියාචනාධිකරණ තීන්දුවක් ශ්රේෂ්ඨාධිකරණය විසින් තහවුරු කළේය.
අදාළ අභියාචනාධිකරණ තීන්දුව අභියෝගයට ලක් කරමින් "ලංකා මැරයින් සමාගම "සහ ''මැක්ලිනර් ලුබ්රිකන් සමාගම " ගොනුකොට තිබූ අභියාචන පෙත්සම් කිහිපයක් දෙකට එකක් වන බහුතර තීන්දුවකින් නිෂ්ප්රභ කරමින් ශ්රේෂ්ඨාධිකරණය විසින් මෙම තහවුරු කිරීම කරන ලදී.
අදාළ අභියාචන පෙත්සම් පිළිබඳ මූලික කරුණු සලකා බැලීමෙන් අනතුරුව එම පෙත්සම් පිළිගැනීමට විනිසුරු මඩුල්ලෙහි සභාපති විනිසුරුවරයා වූ ශ්රේෂ්ඨාධිකරණ විනිසුරු එස්. තුරේයිරාජා වෙනම නඩු තීන්දුවක් ප්රකාශයට පත් කරමින් තීරණය කළ අතර එම පෙත්සම් නිෂ්ප්රභ කිරීමට විනිසුරු මඩුල්ලෙහි සෙසු සාමාජිකයන් වන ඒ. එච්.එම්. ඩී නවාස් සහ ශිරාන් ගුණරත්න යන ශ්රේෂ්ඨාධිකරණ විනිසුරුවරු වෙන් වෙන්ව නඩු තීන්දු ප්රකාශ කරමින් තීරණය කළහ.
මෙම පෙත්සම්වල වගඋත්තරකරුවන් ලෙස දේශීය ආදායම් බදු දෙපාර්තමේන්තුව සහ නීතිපති නම් කරනු ලැබ තිබුණි.
අදාල පෙත්සම් පිළිගනිමින් සිය තීන්දුව ප්රකාශ කරන ශ්රේෂ්ඨාධිකරණ විනිසුරු එස්. තුරෙයිරාජා සඳහන් කරන්නේ, ශ්රී ලංකා මුහුදු සීමාවේ නවතා ඇති විදේශීය නෞකාවලට ඉන්ධන සහ තෙල්සැපයීම අපනයන ව්යාපාරයක් යටතට වැටෙන්නේද සහ දේශීය ආදායම් බදු පනතේ සහ වැට් පනත යටත් වනවාද යන්න මෙම පෙත්සම් විභාගයේදී සලකා බැලීමට තිබූ මූලික කාරණා බවය.
පෙත්සම්කාර 'ශ්රී ලංකා මැරයින් සර්විස් සමාගම' නෞකාව වලට තෙල් සැපයීමේ ව්යාපාරයක ද 'මැක්ලිනර් ලුබ්රිකන්ට් සමාගම' අදාල තෙල් මෙරට ආනයනය කරනු ලබන බව එම තීන්දුවේ සඳහන් වෙයි.
අදාළ අභියාචනාධිකරණ තීන්දුව අභියෝගයට ලක් කරමින් "ලංකා මැරයින් සමාගම "සහ ''මැක්ලිනර් ලුබ්රිකන් සමාගම " ගොනුකොට තිබූ අභියාචන පෙත්සම් කිහිපයක් දෙකට එකක් වන බහුතර තීන්දුවකින් නිෂ්ප්රභ කරමින් ශ්රේෂ්ඨාධිකරණය විසින් මෙම තහවුරු කිරීම කරන ලදී.
අදාළ අභියාචන පෙත්සම් පිළිබඳ මූලික කරුණු සලකා බැලීමෙන් අනතුරුව එම පෙත්සම් පිළිගැනීමට විනිසුරු මඩුල්ලෙහි සභාපති විනිසුරුවරයා වූ ශ්රේෂ්ඨාධිකරණ විනිසුරු එස්. තුරේයිරාජා වෙනම නඩු තීන්දුවක් ප්රකාශයට පත් කරමින් තීරණය කළ අතර එම පෙත්සම් නිෂ්ප්රභ කිරීමට විනිසුරු මඩුල්ලෙහි සෙසු සාමාජිකයන් වන ඒ. එච්.එම්. ඩී නවාස් සහ ශිරාන් ගුණරත්න යන ශ්රේෂ්ඨාධිකරණ විනිසුරුවරු වෙන් වෙන්ව නඩු තීන්දු ප්රකාශ කරමින් තීරණය කළහ.
මෙම පෙත්සම්වල වගඋත්තරකරුවන් ලෙස දේශීය ආදායම් බදු දෙපාර්තමේන්තුව සහ නීතිපති නම් කරනු ලැබ තිබුණි.
අදාල පෙත්සම් පිළිගනිමින් සිය තීන්දුව ප්රකාශ කරන ශ්රේෂ්ඨාධිකරණ විනිසුරු එස්. තුරෙයිරාජා සඳහන් කරන්නේ, ශ්රී ලංකා මුහුදු සීමාවේ නවතා ඇති විදේශීය නෞකාවලට ඉන්ධන සහ තෙල්සැපයීම අපනයන ව්යාපාරයක් යටතට වැටෙන්නේද සහ දේශීය ආදායම් බදු පනතේ සහ වැට් පනත යටත් වනවාද යන්න මෙම පෙත්සම් විභාගයේදී සලකා බැලීමට තිබූ මූලික කාරණා බවය.
පෙත්සම්කාර 'ශ්රී ලංකා මැරයින් සර්විස් සමාගම' නෞකාව වලට තෙල් සැපයීමේ ව්යාපාරයක ද 'මැක්ලිනර් ලුබ්රිකන්ට් සමාගම' අදාල තෙල් මෙරට ආනයනය කරනු ලබන බව එම තීන්දුවේ සඳහන් වෙයි.
අපනයන ව්යාපාර සඳහා වැට් බදු සහනයක් ලැබෙන අතර මෙකී ව්යාපාර අපනයන ව්යාපාර ලෙස සැලකිය නොහැකි බවට තීරණය කරමින් ඒ සඳහා වැට් බදු සහන ලබාදිය නොහැකි බවට දේශීය ආදායම් බදු දෙපාර්තමේන්තුව විසින් තීරණය කර ඇති බවද අදාල පෙත්සම් විභාගයේදී අනාවරණය වූ බව තීන්දුවෙහි දැක්වේ.
දේශීය ආදායම් බදු දෙපාර්තමේන්තුවේ එම තීරණයට එරෙහිව අභියාචන කොමිසම හමුවට මෙම ආයතන විසින් ඉදිරිපත් කරන ලද අභියාචන ප්රතික්ෂේප කරන ලද බව සඳහන්වේ..
එම තීරණ දෙකම අභියෝගයට ලක් කරමින් මෙම සමාගම් දෙක අභියාචනාධිකරණයට පෙත්සම් ඉදිරිපත් කළ අතර කරුණු සලකා බැලීමෙන් අනතුරුව පෙත්සම්කාර සමාගම් විසින් අධිකරණයට සෑහීමකට පත්විය හැකි තරම් ලිපි ලේඛන ලේඛන ඉදිරිපත් කර නොමැති බවට තීරණය කර තිබේ.
ඒ අනුව අභියාචනාධිකරණය විසින්එම පෙත්සම් නිෂ්ප්රභ කිරීමට තීරණය කර ඇත.
එම අභියාචනාධිකරණ තීන්දුව අභියෝගයට ලක් කරමින් මෙම පෙත්සම් ගොනුකර ඇති අතර පෙත්සම්කාර සහ වග උත්තරකාර පාර්ශවයන් අධිකරණයට ඉදිරිපත් කළ කරුණු සලකා බලා එම කරුණු විශ්ලේෂණ කිරීමෙන් සහ දේශීය ආදායම් පනත සහ වැට් පනතේ විධිවිධානය විශ්ලේෂණය කිරීමේදී විදේශීය නෞකාවලට නැව් තෙල් සැපයීම අපනයනය යටතට වැටෙන බව පෙනී යන බව විනිසුරු එස්. තුරෙයි රාජා සිය තීන්දුවෙහි සඳහන් කර ඇත .
ඒ අනුව අදාළ ව්යාපාර අපනයනයක ගණයට නොගැනෙන බවට තහවුරු කළ අභියාචනාධිකරණයේ තීන්දුව ඉවත දමන බව එම නඩු තීන්දුවේ සඳහන් වේ.
එම තීන්දුවට වෙනස් තීන්දුවක් වෙන වෙනම ලබාදෙමින් සෙසු ශ්රේෂ්ඨාධිකරණ විනිසුරුවරුන් දෙදෙනා සඳහන් කරන්නේ මෙරට මහුදු සීමාවේදී නවතා ඇති නැව් වලට තෙල් ලබාදීම අපනයන ව්යාපාරයක් ලෙස සැලකිය නොහැකි බවය.
ඒ අනුව දේශීය ආදායම් දෙපාර්තමේන්තු බලධාරීන් අදාල විසින් මෙරට මුහුදු සීමාවේදී විදේශීය නෞකාවලට තෙල් සැපයීම අපනයන ක්රියාවලියක් නොවන බවට කර ඇති තීන්දුව සනාථ කරමින් දෙන ලද අභියාචනාධිකරණ තීන්දුව නිවැරදි බවට විනිසුරු මඩුල්ල විසින් තීරණය කර ඇත.
ඒ අනුව දේශීය ආදායම දෙපාර්තමේන්තුවේ එම තීරණය සහ එය අනුමත කළ අභියාචනාධිකරණ තීන්දුවද තමන් විසින් අනුමත කරන අතර මෙම පෙත්සම් නිෂ්ප්රභ කරන බව අදාළ නඩු තීන්දු දෙකෙහි සඳහන්වේ.
(සටහන | නෙල්කා මැදගෙදර)
'ද ලීඩර්' අධිකරණ වාර්තාකාරිනී
ශ්රේෂ්ඨාධිකරණ තීන්දුව මෙතනින්