
ගණකාධිකාරීවරයකු ලෙස සාක්ෂි දීම සඳහා අධිකරණයට පැමිණියේ විගණන වාර්තාව කියවීමෙන් තොරව ද යනුවෙන් ස්ථිර ත්රිපුද්ගල මහාධිකරණ විනිසුරු මඩුල්ලේ සාමාජික විනිසුරු විරාජ් වීරසූරිය මහතා සෞඛ්ය අමාත්යාංශයේ සැපයුම් අංශයෙහි හිටපු ගණකාධිකාරීවරයාගෙන් ප්රශ්න කර සිටියේය.
තම ආයතන සම්බන්ධයෙන් නිකුත් කරන ලද විගණන වාර්තාව කියවීමක් සිදු නොකළ බව ප්රමිතියෙන් තොර ඖෂධ ලබාගැනීම සම්බන්ධයෙන් ඇති මෙම නඩුවෙහි පැමිණිල්ලේ 175 වන සාක්ෂිකරු වන, වෛද්ය සැපයුම් ඒකකයේ සැපයුම් අංශයේ ප්රධාන ගණකාධිකාරී පටබැඳිගේ දීප්ත ගත සවින්ද කුරේ මහතා සාක්ෂි ලබාදෙමින් සිටියදී ප්රකාශ කිරීමෙන් අනතුරුව විනිසුරුවරයා මෙම ප්රශ්න කිරීම සිදු කළේය.
මහාධිකරණ විනිසුරු ප්රියන්ත ලියනගේ (සභාපති) විරාජ් වීරසූරිය, තිලකරත්න බණ්ඩාර යන මහත්වරුන්ගෙන් සමන්විත ස්ථිර ත්රිපුද්ගල මහාධිකරණ විනිසුරු මඩුල්ල හමුවේ මෙම නඩුව විභාග කිරීමට කැදවන ලදි.
මෙම නඩුවේ හයවන විත්තිකරු වන සෞඛ්ය අමාත්යාංශයේ හිටපු ලේකම් ජනක ශ්රී චන්ද්රගුප්ත මහතා වෙනුවෙන් පෙනී සිටින නීතිඥ නුවන් ජයවර්ධන මහතා සාක්ෂිකරුගෙන් වැඩිදුර හරස් ප්රශ්න විමසීම එහිදී සිදු කළේය.
එහිදී ඉදිරිපත් වූ හරස් ප්රශ්නයකට පිළිතුරු දෙමින් සාක්ෂිකරු සෞඛ්ය අමාත්යාංශයේ සැපයුම් වැය විෂයට අදාළ කේතය සම්බන්ධයෙන් පැහැදිලි කිරීමක් කළේය.
මුදල් අමාත්යාංශය මගින් සෞඛ්ය අමාත්යාංශයට ප්රතිපාදන ලබාදීමේදී වෛද්ය සැපයුම් සඳහා 1204 යන කේතය ලබාදෙන බව සාක්ෂිකරු කියා සිටියේය.
"විදේශාධාර යනු කුමක්දැ"යි නීතිඥවරයා සාක්ෂිකරුගෙන් විමසා සිටි අවස්ථාවේදී විදේශයකින් ලබා දෙන ආධාර විදේශාධාර ලෙස හඳුන්වන බව සාක්ෂිකරු කියා සිටියේය. එවැනි අවස්ථාවක භාවිතා වන කේතය 12 විය හැකි බව සඳහන් කළ සාක්ෂිකරු වෛද්ය සැපයුම් ඒකකය සෑම අවස්ථාවකදීම භාවිතා කරනු ලබන්නේ 11 කේතය ඇතුළත් වැය විෂය බව කියා සිටියේය.
"අධිකරණය හමුවේ ලකුණු කරන ලද පැය 391 දරණ ලේඛණයට ඔබ අත්සන් තබන විට එහි නිර්දේශයන් කර තිබුණාද ?"යනුවෙන් නීතිඥවරයා සාක්ෂිකරුගෙන් විමසා සිටි අතර එලෙස නිර්දේශයන් සඳහන් ව තිබූ බව සාක්ෂිකරු කියා සිටියේය. වෛද්ය සැපයුම් අංශයේ අධ්යක්ෂකවරයා සහ නියෝජ්ය අධ්යක්ෂ ජෙනරාල්වරයා විසින් එය නිර්දේශය කර තිබූ අතර සෞඛ්ය ලේකම්වරයා විසින් අත්සන් තබා එය අනුමත කර තිබෙන බව සාක්ෂිකරු කියා සිටියේය.
"එහිදී අනුගමනය කළේ ඉන්දියානු ණය යෝජනා ක්රමයට පමණක් සුවිශේෂී වූ ක්රමයක්ද, එසේ නොමැති නම් සාමාන්ය ක්රියා පටිපාටිය දැ"යි නීතිඥවරයා සාක්ෂිකරුගෙන් විමසීමක් කළේය.
ඊට පිළිතුරු දෙමින් ඔහු සඳහන් කළේ සාමාන්යයෙන් ක්රියා පටිපාටිය මෙහිදී අනුගමනය කළ අතර සියලු සැපයුම්කරුවන්ට අදාළ වන පරිදි අනුමැතිය ලබා ගැනීමක් සිදුකළ බවය.
"අපරාධ පරීක්ෂණ දෙපාර්තමේන්තුව විසින් ප්රකාශ ලබා ගැනීමේ දී ව්යාපෘති සම්බන්ධයෙන් ප්රශ්න කිරීමක් සිදුකළාද?" යනුවෙන් නීතිඥවරයා ප්රශ්න කර සිටි අතර සාක්ෂිකරු කියා සිටියේ ඒ සම්බන්ධයෙන් තමන්ට විශේෂ මතකයක් නොමැති බවය.
එම ව්යාපෘති අංකය මුදල් අමාත්යාංශය විසින් ලබාදෙන සම්මත අංකයක් වන බව ඔහු සඳහන් කළේය. පෑ 337 ඒ යනුවෙන් ලකුණු කර ඇති වව්චරය මුදල් රෙගුලාසි ප්රකාරව 194 යටතේ සාමාන්ය ක්රමවේදය යටතේ සකසන ලද වවුචරයක් වන බව සාක්ෂිකරු කියා සිටියේය.
දින 30ක් ඇතුළත අදාළ ගෙවීම් කළ යුතු බවට එහි කර එහි මුද්රණය තිබීම සම්බන්ධයෙන් නීතිඥවරයා විමසා සිටි අවස්ථාවේදී සාක්ෂිකරු කියා සිටියේ අදාළ ගෙවීම් 35 ආකෘතියේ යටතේ සිදුකරන අතර එම ආකෘතිය යටතේ වන වව්චර් පත් වල දින 30ක් ඇතුළත ගෙවිය යුතු බවට සාමාන්යයෙන් මුද්රණය වී ඇති බවය.
පැ. 337A යනුවෙන් සඳහන් කර ඇති ලේඛණය නිර්දේශ කිරීම නිලධාරීන් දෙදෙනකු විසින් සහ අනුමත කිරීම තවත් නිලධාරියෙකු විසින් කර ඇති බව සාක්ෂිකරුගේ අවධානයට යොමු කළ නීතිඥවරයා "නිර්දේශ කිරීම නිලධාරීන් දෙදෙනෙකු විසින් සිදුකරන්නේ කුමන හේතුවක් මත දැ"යි ප්රශ්න කර සිටියේය.
ඊට පිළිතුරු දුන් සාක්ෂිකරු "ස්වාමීනී, වාර්ෂිකව මුදල් පැවරීමක් මුදල් අමාත්යංශය මගින් කරනවා. ඒ ඒ නිලධාරීන්ට අනුමත කිරීමේ සීමාවන් තියෙනවා .අධ්යක්ෂකවරයාගේ මූල්ය සීමාව මිලියන 25ක්.මේ වවුචරය මිලියන 25. කට වැඩියි. නියෝජ්ය අධ්යක්ෂ ජනරාල්වරයාගේ සීමාව මිලියන 45 ට වැඩියි. ඒ නිසා තමයි අධ්යක්ෂකවරයා විසින් නිර්දේශය පමණක් ලබාදී ඇත්තේ" යනුවෙන් පැහැදිලි කිරීමක් කළේය.
"මුදල් රෙගුලාසි ප්රකාරව ප්රධාන ගණන් ගැනීමෙන් නිලධාරියා විසින් බලය පැවරීම නිලධාරීන් කිහිප දෙනෙකුට කරනවා .එහි අරමුණ දෝෂ අඩුකර ගැනීමද?" යනුවෙන් නීතිඥවරයා සාක්ෂිකරුට ප්රශ්නයක් යොමු කළ අතර ඊට පිළිතුරු දෙමින් සාක්ෂිකරු සඳහන් කළේ එහිදී වැඩ බෙදීමක් සිදුවන බවය. එහිදී දෝෂ සහ අතපසුවීම් අවම වන බවද ඔහු සඳහන් කර සිටියේය.
සෞඛ්ය අමාත්යංශයේ ධූරාවලිය අනුව මිලියන 25 ට අඩු මුදලක් අනුමත කිරීමේ හැකියාව අධ්යක්ෂකවරයා ට ඇති අතර මිලියන 45 ට අඩු මුදලක් අනුමත කිරීමේ බලය නියෝජ්ය අධ්යක්ෂ ජනරාල්වරයාට ඇති බවද සඳහන් කළ සාක්ෂිකරු ඊට වැඩි මුදලක් අනුමත කිරීමේ බලය ප්රධාන ගණන් ගැනීමේ නිලධාරියා වන සෞඛ්ය ලේකම්වරයාට ඇති බව කියා සිටියේය.
සෞඛ්ය ලේකම්වරයා විසින්ම අනුමත කිරීම් කරන අවස්ථාවලදී අධ්යක්ෂකවරයා සහ නියෝජ්ය අධ්යක්ෂකවරයා නිර්දේශ කිරීම් පමණක් සිදු කරන බව ඔහු සඳහන් කළේය.
මාසයකට මෙවැනි වව්චර විශාල ප්රමාණයක් ඉදිරිපත් වන අතර එවැනි නිර්දේශ කිරීම සඳහා නිලධාරීන් දෙදෙනෙකු සිටිය යුතු බවට සඳහනක් නොමැති බවද, සාක්ෂිකරු හරස් ප්රශ්නයකට පිළිතුරු දෙමින් කියා සිටියේය. මූල්ය සීමාව අනුව වව්චර් පත්රයේ නිර්දේශ කිරීම් වැඩිවන බවද සාක්ෂිකරු කියා සිටියේ ය.
"රිටොප්සිමැබ් සහ හියුමන් ඉමියුනොග්ලොබියුලීම් ඖෂධය යන දෙකට ඉදිරිපත් කළ වව්චර් වල ඔබ සහතික කරන නිලධාරියා ලෙස අත්සන් කරන විට එහි කේත අංකය වෙනස් බවට පූර්වයෙන් අත්සන් කළ සහ නිර්දේශ කළ අය විසින් දක්වා තිබූ සටහනක් ඔබ නිරීක්ෂණය කළාද?" යන්න නීතිඥවරයා විමසා සිටි අවස්ථාවේදී සාක්ෂිකරු "ස්වාමීනි,මෙම ඖෂධ දෙක සම්බන්ධයෙන් පමණක් නොවෙයි අදාළ ගෙවීම් සිදුකළ කිසිදු වවුචරය කට අදාළව තිබුණේ නෑ. එම වව්චර් පත් නිර්දේශ සහ අනුමත කළ නිලධාරීන් ඒ පිළිබඳව මගේ අවධානයට යොමු කළේ නෑ" යැයි කියා සිටියේය.
"මුදල් රෙගුලාසි 135 සහ 140 අදාළව කරන ගෙවීම් සහතික කිරීමට මුදල් රෙගුලාසි 138 යටතේ කළ යුතුයි නේද ?" යනුවෙන් නීතිඥවරයා විමසීමක් කළ අතර වව්චරයේ ඇති මුදල එහි ඇති වැය ශීර්ෂයේ මුදලින් ගෙවා දමන බවට සහතික කරන නිලධාරියා විසින් සෑහීමකට පත්විය යුතු බව මුදල් රෙගුලාසි 138 සඳහන් වන බව සාක්ෂිකරු කියා සිටියේය.
"අදාළ වව්චර් පත නිර්දේශ කළ සහ අනුමත කළ නිලධාරීන් විසින් නිවැරදිව සත්භාවයෙන් ම එම කටයුත්ත සිදු කර ඇතැයි යන විශ්වාසය මත එය ඔබ සහතික කළාද?" යනුවෙන් නීතිඥවරයා සාක්ෂිකරුගෙන් විමසීමක් කළ අතර ඊට "එහෙමයි ස්වාමීනී" යන පිළිතුරු ලබා දුන්නේය.
එහිදී තමන් කිසිදු ආයතනයකට හෝ පුද්ගලයකුට විශේෂ සැලකිල්ලක් නොදැක්වූ බව සඳහන් කළ සාක්ෂිකරු එම අනුමත කිරීම් සහ නිර්දේශ කිරීම් කළ නිලධාරීන්ද යම් ආයතනයකට හෝ පුද්ගලයෙකුට විශේෂයක් දැක්වූ බවක් අනාවරණය නොවූ බවද කියා සිටියේය.
එම සාක්ෂි ලබාදීම අතරතුර විනිසුරු මඩුල්ලේ සාමාජික විනිසුරු විරාජ් වීරසූරිය මහතා සාක්ෂිකරුට ප්රශ්න කිහිපයක් යොමු කළේය.
විනිසුරු විරාජ් වීරසූරිය මහතා : ඔබේ රාජකාරිය තුළ ගෙවීම් සිදුකිරීමේදී ප්රමුඛත්වය දී ඇති අවස්ථා තිබෙනවාද?
සාක්ෂිකරු: පොරොත්තු ලේඛනයෙන් පිට ගෙවීම් සහතික කරන අවස්ථාවලදී එලෙස කටයුතු කරනවා ස්වාමීනී.
විනිසුරු විරාජ් වීරසූරිය මහතා: එලෙස පොරොත්තු ලේඛනයන් පිට කටයුතු කිරීම හරිම අසාමාන්යයි නේද?
සාක්ෂිකරු: ස්වාමීනි ,එය සාමාන්ය ක්රියා පටිපාටියෙන් පිට සිදු වන්නක්. සාමාන්යයෙන් සිදුවන්නේ පොරොත්තු ලේඛනය අනුව කටයුතු කිරීමයි.
එම පිළිතුර ලබාදීමෙන් අනතුරුව නීතිඥ නුවන් ජයවර්ධන මහතා සාක්ෂිකරුගේ අවධානය අධිකරණය හමුවේ ලකුණු කර ඇති 74 හතර ගොනු වෙහි ඇති 318 ලේඛනය වෙත යොමු කළේය.
"එම ලේඛනයෙහි කොන්දේසි මාලාවක් ඇති බව ඔබ සඳහන් කළා නේද?" යනුවෙන් නීතිඥවරයා සාක්ෂිකරුගෙන් විමසා අතර "එහි හතරවන අයිතමයේ සඳහන් වන්නේ කුමක්දැ"යි ඔහුගෙන් විමසීමක් කළේය.
ඊට පිළිතුරු දෙමින් සාක්ෂිකරු සඳහන් කළේ "කාර්ය සාධක සුරක්ෂිත සුරක්ෂිතතාවක් ඇතිව හෝ නැතිව යන අදහසක්" ඉන් හැඟවෙන බවය. එය තීරණය කිරීම සැපයුම් කාලය , සහ හදිසි අවශ්යතා මත සිදුකරන අතර එකී තීරණය ගැනීම ප්රධාන ගණන් තැබීමේ නිලධාරියා වන සෞඛ්ය ලේකම්වරයා විසින් සිදුකරන බවද සාක්ෂිකරු සඳහන් කළේය."වීරමන් ක්රියා පටිපාටිය" යනු කුමක්දැයි නීතිඥවරයා සාක්ෂිකරුගෙන් විමසීමක් කළ අතර ඒ සම්බන්ධයෙන් පැහැදිලි කිරීමක් කරමින් සාක්ෂිකරු කියා සිටියේ වැය විෂයක ඉතිරි වී ඇති මුදල් තවත් වැය විෂයකට මාරු කිරීමේ ක්රමය එලෙස හඳුන්වන බවය.
ආයතනික මට්ටමෙන් එය තිබිය හැකි බව ද ඉන් ඉදිරියට ගොස් අමාත්යාංශ මට්ටමෙන් අනුමැතිය ලබා ගැනීමට සිදුවන බවද ඊට අදාළ කරුණු මුදල් රෙගුලාසි 66 වගන්තියේ ඇති බවද ඔහු කියා සිටියේය.
"පැ 318 හී ඇති සටහන නීති විරෝධී ද?" යනුවෙන් නීතිඥවරයා ප්රශ්න කළ අවස්ථාවේදී සාක්ෂිකරු කියා සිටියේ ඖෂධ සංස්ථාවේ ප්රතිපාදනද සෞඛ්ය අමාත්යාංශය යටතට වැටෙන අතර සෞඛ්ය ලේකම්වරයාට එම ප්රතිපාදන ශීර්ෂ මාරු කිරීමේ හැකියාව ඇති බවය.
සැපයුම්කරුවෙකු වෛද්ය සැපයුම් ඒකකයට ඖෂධ භාර දීමේදී සිට ගෙවීම් වවුචරය සහතික කරන අවස්ථාව දක්වා ම සාක්ෂිකරු අධිකරණය හමුවේ මීට පෙර සාක්ෂි ලබාදී ඇති අතර "ඉන්දියානු ණය යෝජනා ක්රමය යටතේදී සැපයුම්කරුවන්ට විශේෂ වූ අනන්ය වූ ක්රියා පටිපාටියක් අනුගමනය කළාද ?"යනුවෙන් නීතිඥවරයා සාක්ෂිකරුගෙන් විමසා සිටියේය.
"එහිදී අනුගමනය කළේ පොදු ක්රියාවලියක් බව" සාක්ෂිකරු ප්රකාශ කළේය.
නීතිඥවරයා: ගෙවීම් සහතික කරන අවස්ථාවේදී WOR ලේඛනය ඉදිරිපත් කිරීම සම්බන්ධයෙන් හරස් ප්රශ්න වලදී ඔබෙන් ප්රශ්න කිරීමක් කළා. එම කරුණට අදාළව විනය පරීක්ෂණයක් පැවැත්වෙන බවත් ඔබ සඳහන් කළා.
සාක්ෂිකරු: ඔව් ස්වාමීනි, එම විනය පරීක්ෂණය තවම අවසන් කර නැහැ. එහිදී එල්ල වූයේ WOR පරීක්ෂා නොකළ බවට චෝදනාවක් .එම චෝදනාව අප සියලු දෙනාටම එල්ල වුණා
ඉන්දියානු ණය යෝජනා ක්රමය යටතේ ඖෂධ සැපයීම සඳහා අයිසොලෙස් බයෝ ටෙක් පාමා ඒ ජී ලිමිටඩ් ආයතනයට ප්රධානයක් නිකුත් කළ බව ඔබ දන්නවාද ? යනුවෙන් නීතිඥවරයා සාක්ෂිකරු ගෙන් විමසීමක් කළ අතර සාක්ෂිකරු සඳහන් කළේ තමන් ඒ පිළිබඳව දන්නා බවය .ඊට අදාළ ගැනුම් ඇනවුමක් නිකුත් කර තිබූ බවද ඔහු සඳහන් කළේය.
"අදාළ ප්රදානය මත පදනම්ව සෞඛ්ය අමාත්යාංශ ලේකම්වරයා විසින් ඉදිරිපත් කරන ලද award කිරීමේ ලිපිය ඔබට හඳුනාගත හැකි ද ?"යනුවෙන් නීතිඥවරයා සාක්ෂිකරුගෙන් විමසා සිටි අවස්ථාවේදී සාක්ෂිකරු සඳහන් කළේ තමන්ට එම ලිපිය ඉදිරිපත් නොවූ බවය.
හදිසි ප්රසම්පාදන කමිටු තීරණයක් ලබා දුන් කමිටුවකින් ලබාගත් තීරණයක් මත අදාළ ප්රදානය කර ඇති බව දැන ගන්නට ඇති බවද සාක්ෂිකරු කියා සිටියේය.
අධිකරණයට ඉදිරිපත් කර ඇති 74 ගොනුවේ ඇති පැ 318 දරන ලේඛනය තමන් භාරයේ තිබූ බව සාක්ෂිකරු සඳහන් කර සිටියේය.
ගෙවීම් වව්චරය තමන් වෙත ඉදිරිපත් වූ පසුව ඒ පිළිබඳව ගැනුම් ඇනවුම පරීක්ෂා කර බලන බවද pronto පද්ධතිය හරහා එය සිදුකරන බවද සඳහන් කළ සාක්ෂිකරු ගැනුම් ඇනවුමේ "අයිසොලස් බයෝටෙක් පාමා ඒ ජී ලිමිටඩ්" ස සඳහන් කර ඇති බව තහවුරු කර ගැනීමෙන් අනතුරුව අදාළ සහතික කිරීම කළ බවද ප්රකාශ කළේය.
ඖෂධ ලබාදීමේදී සැපයුම්කරු විසින් WOR එකක් ඉදිරිපත් කළ යුතු බවට ඔබ දැනුවත්ව සිටියාද ?" යනුවෙන් නීතිඥවරයා සාක්ෂිකරුගෙන් විමසා සිටි අවස්ථාවේදී ඔහු සඳහන් කළේ සාමාන්ය ක්රමවේදය යටතේ WOR පරීක්ෂාවක් සිදුකරන බව තමන් දන්නා බවය.
ලියාපදිංචි නොවන සැපයුම්කරුවකු WOR ඉදිරිපත් කරන නොකරන අවස්ථාවකදී අදාළ ගෙවීම් සිදු නොකළ යුතු බවට අදාළ ප්රදානය කරන ලද ලිපියේ සඳහන්ව ඇති බවක් තමන් නොදන්නා බවද සාක්ෂිකරු කියා සිටියේය.
භාණ්ඩ බාර ගැනීමේදී නිකුත් කරන GRN පත්රය මගින් අදාළ භාණ්ඩ නිසි පරිදි භාර දීමක් සිදුකර ඇති බව අදහස් කරන අතර අදාළ GRN පත්රය සහ වව්චරයේ ඇති අංකය සංසන්දනය කර බැලීමෙන් අනතුරුව ඊට අදාළ ගෙවීම් සහතික කරන බවද සාක්ෂිකරු සඳහන් කළේය.
සහතික කිරීමේදී WOR පතක් ඉදිරිපත් කිරීම කළ යුතු බව පිළිබඳව තමන් දැනුවත් බවද සාක්ෂිකරු වැඩිදුරටත් කියා සිටියේය.
අධිකරණයට ඉදිරිපත් කර ඇති අනුව 93 ගොනු වේ පැ, 392 ලේඛනයේ ඇති ශීර්ෂයේ සඳහන් "අයිසොලෙස් බයෝ ටෙක් පාමා ඒ ජී ලිමිටඩ්" යන නමත් ඊට පහළින් අධ්යක්ෂවරයා අත්සන් තබා ඇති ආර්.වී රෝලන්ඩ් යන නම සාක්ෂිකරු ගේ අවධානයට යොමු කළ නීතිඥවරයා 335 ඒ දරන වවුචරයේ "අයිසොලෙස් බයෝ ටෙක් පාමා ඒ ජී "ලෙස සඳහන් වන අතර එහි අධ්යක්ෂක ලෙස වී.එස් ග්රෙගර් යන නමක් සඳහන් වීම සම්බන්ධයෙන්ද සාක්ෂිකරුගේ අවධානය යොමු කළේය.
"නම් වල ඇති වෙනස්කම් සහ පුද්ගලයන්ගේ නම් වල ඇති වෙනස්කම් පිළිබඳව අදාළ වවුචරය සහතික කරන අවස්ථාවේදී අවබෝධයක් තිබුණද ?"යනුවෙන් නීතිඥවරයා සාක්ෂිකරුගෙන් විමසා සිටි අතර සාක්ෂිකරු ඊට පිළිතුරු දෙමින් සඳහන් කළේ අදාළ භාණ්ඩ අයිසොලෙස් බයෝටෙක් පාමා ඒ.ජී "ආයතනය මගින් ලබා දී ඇති බවට GRN පතෙහි සඳහන් වන බවය.
ප්රසම්පාදන තීරණය එම සමාගමට අදාළව ලබාගෙන ඇති බව GRN ලේඛනය මගින් තහවුරු කරගන්නා අතර එහි නම සහ වව්චරයේ මුහුණතෙහි සඳහන් නම සමාන වන බව සාක්ෂිකරු වැඩිදුරටත් සඳහන් කළේය.
එහිදී invoice පතේ ඇතුළත් අංකය සහ GRN ඇතුළත් අංකය සම්බන්ධයෙන් පමණක් අවධානය යොමු කරන බවද සාක්ෂිකරු කියා සිටියේය.
අදාළ ගෙවීම් සම්බන්ධයෙන් දෝෂයක් නොමැති බවද, ගැනුම් ඇනවුමේ සඳහන් නම නිවැරදි බවද ඒ අනුව පැ,18 ලෙස ලකුණු කර ඇති චෙක්පත නිකුත් කර ඇති බවද සඳහන් කළ සාක්ෂිකරු එම ගෙවීම් නිවැරදි බවද කියා සිටියේය.
"එම සහතික කිරීම සිදුකළේ ඒ අදාල ලේඛන හොඳින් කියවීමෙන් අනතුරුව ද?" යන්න පිළිබඳ ව නීතිඥවරයා විමසා සිටි අවස්ථාවේදී සාක්ෂිකරු කියා සිටියේ භාණ්ඩ සැපයුම් සිදුකරන මව් සමාගම සහ උප සමාගම් ඇති බවය. ප්රායෝගිකව ගෙවීම් සිදුකිරීමේදී මව් සමාගම වෙනුවෙන් කරන සැපයීම වෙනුවෙන් උප සමාගම් ඉල්ලීම් කරන බවද, උප සමාගම් කරන සැපයීම වෙනුවෙන් මව් සමාගම් ඉල්ලීම් කරන අවස්ථා ඇති බවද ,සාක්ෂිකරු සඳහන් කළේය . එසේම දේශීය නියෝජිතයන් විසින් ඉල්ලීම් කර ඇති අවස්ථාව ඇති බවද සාක්ෂිකරු කියා සිටියේය.
එවැනි අවස්ථා වලදී GRN අංකය සහ වව්චර පතේ අංකය පිළිබඳව අවධානය යොමු කිරීම පමණක් සිදුකරන බව සාක්ෂිකරු සඳහන් කළේය. ඒ අනුව මෙම ලේඛන වල ඇතුළත් එම අංක නිවැරදි බව තහවුරු කරගැනීමෙන් අනතුරුව අත්සන් තැබූ බව සාක්ෂිකරු වැඩිදුරටත් සඳහන් කළේය.
විනිසුරු විරාජ් වීරසූරිය මහතා: මෙහි invoice හා ගැනුම් ඇනවුමේ බැලූ බැල්මට වෙනසක් පේන්නේ නැද්ද?
සාක්ෂිකරු: නම් වල වෙනසක් තිබෙනවා ස්වාමීනි, එහිදී බලන්නේ වව්චර අංකය සහ invoice පත අංකය යි.
විනිසුරු විරාජ් වීරසූරිය මහතා: ගැනුම් ඇනවුමෙහි ඇතුළත් නමට මුදල් නොලැබීම සම්බන්ධයෙන් ගැටලුවක් ඇති වුණේ නැද්ද?
සාක්ෂිකරු: එවැනි ගැටලුවක් ඇතිවුන බව වාර්තා වුණේ නෑ, ස්වාමීනි
විනිසුරු විරාජ් වීරසූරිය මහතා : ඔබගේ ආයතනය ජාතික විගණනයට ලක් වෙන්නේ නැද්ද?
සාක්ෂිකරු: ජාතික විගණනයට ලක් වෙනවා ස්වාමීනී. ඒ වගේම ගිණුම් කටයුතු සම්බන්ධයෙන් මුදල් අමාත්යාංශයට වාර්තා ඉදිරිපත් කරනවා
විනිසුරු විරාජ් වීරසූරිය මහතා: ඔබ ගණකාධිකාරීවරයා ලෙස කොපමණ කාලයක් සේවය කළාද?
සාක්ෂිකරු: වසර තුවක් තුනක් පමණ ස්වාමීනී
විනිසුරු විරාජ් වීරසූරිය මහතා: ඔබ ආයතනය සම්බන්ධයෙන් විගණන විමසුම් ඉදිරිපත් කරනවාද?
සාක්ෂිකරු: ඔව් ස්වාමීනී, මුදල් රෙගුලාසි අනුව කටයුතු කරනවාද කියලා බලනවා
විනිසුරු විරාජ් වීරසූරිය මහතා: "රාජ්ය මුදල් කුමක් කිරීම සඳහා කරනවාද?" යන්න බැලීම සඳහාද?
සාක්ෂිකරු: රාජ්ය මුදල් නීති රීති රෙගුලාසි ප්රකාරව කළමනාකරණය කරනවාද යන්න පිළිබඳ විමසීමට තමයි.
විනිසුරු විරාජ් වීරසූරිය මහතා: උසස් සේවයක් ලබාදීමට, මුදල් නාස්තිය වැළැක්වීමටයි නේද?
සාක්ෂිකරු :ප්රමිතියෙන් යුතු ඖෂධ සැපයිය යුතු බවට විගණන විමසුම් ලැබෙනවා ස්වාමීනි
විනිසුරු විරාජ් වීරසූරිය මහතා: රජයේ රෝහල්වල දැරිය හැකි මිලකට ඖෂධ රෝගීන්ට ලබා දීමට සහ උසස් සෞඛ්ය සේවයක් ලබාදීමට නේද?
සාක්ෂිකරු: එහෙමයි ස්වාමීනී
විනිසුරු විරාජ් වීරසූරිය මහතා: මේ කාරණය ගැන ජාතික විගණන වාර්තාව ඔබ බැලුවේ නැද්ද?
සාක්ෂිකරු :නැහැ ස්වාමීනි,
විනිසුරු විරාජ් වීරසූරිය මහතා: ඔබ මෙම නඩුවට සාක්ෂි දීමට පැමිණියේ විගණන වාර්තාවක් බැලීමකින් තොරවද? ඔබේ අංශයේ ප්රධාන ගණන් ගැනීමේ නිලධාරියෙක් ඉන්නවාද?
සාක්ෂිකරු :නැත ස්වාමීනී.
විනිසුරු විරාජ් වීරසූරිය මහතා: එසේ නැතිව විගණන වාර්තාව මගින් පෙන්වා දෙන අඩුපාඩු නිවැරදි කරගන්නේ කොහොමද ?
සාක්ෂිකරු: සෞඛ්ය ලේකම්වරයා තමයි ප්රධාන ගණන් ගැනීමේ නිලධාරියා ලෙස අප සලකන්නේ.
විනිසුරු විරාජ් වීරසූරිය මහතා: ජාතික විගණන ආයතනය විසින් යම් යම් අඩුපාඩු පෙන්වා දෙනවා නම් එය කළ යුත්තේ කවුද?
සාක්ෂිකරු: අමාත්යාංශ ලේකම් සහ සෞඛ්ය බලධාරීන් විසින් කළ යුතු බවට මා විශ්වාස කරනවා ස්වාමීනි.
මෙම ප්රශ්න කිරීමෙන් අනතුරුව සාක්ෂිකරුගේ අවධානය අදාළ GRN පත්රයට සහ අදාළ ආයතනය වෙත නිකුත් කර ඇති චෙක්පතට යොමු කළ නීතිඥවරයා" එහි යම් වෙනසක් තිබෙනවාද?" යන්න සාක්ෂිකරුගෙන් විමසා සිටියේය.
චෙක් පතෙහි ආදායකයා ගේ නම "O" අකුරක් රහිතව ඇති බව ප්රකාශ කළ සාක්ෂිකරු කෙසේ වුවද මෙම චෙක්පත අගරු වීමක් සිදුවී නොමැති බැවින් එය අදාළ සැපයුම්කරුගේ ගිණුමට අනිවාර්යයෙන්ම බැර විය යුතු බව ප්රකාශ කළේය.
අදාළ චෙක්පත් භාර ගැනීමේ ලේඛනයේ මීට අදාළව තබා ඇති සටහනේ අඩුපාඩු ඇති බව නීතිඥවරයා සාක්ෂිකරුගේ අවධානයට යොමු කළ අවස්ථාවේදී ඔහු සඳහන් කළේ එම චෙක්පත් භාර ගැනීමට අදාළව ගොනුවක් පවත්වාගෙන යන අතර එම ගොනුව ඇසුරෙන් එම චෙක්පත ලබාගත් පුද්ගලයා පිළිබඳව තොරතුරු ලබාගත හැකි බවය.
තම ආයතනය විසින් අදාළ බැංකුවට නිකුත් කරන්නේ රේඛණය කළ චෙක් පතක් බවද, අදාළ ආදායකයාට මිස වෙනත් කිසිවෙකු ට එම චෙක්පත ගිණුමකට ඇතුළත් කරගත නොහැකි බවද සාක්ෂිකරු කියා සිටියේය.
සාක්ෂිකරු විසින් භාවිතා කළ රාජකාරී දුරකථනය මගින් මෙම නඩුවේ පළවෙනි චූදිතට ලබාගත් දුරකථන ඇමතුම් සහ යවන ලද කෙටි පණිවිඩ සම්බන්ධයෙන් විත්තියේ නීතිඥවරුන් සිදුකළ ප්රශ්න කිරීම සම්බන්ධයෙන් අවධානය යොමු කළ නීතිඥවරයා ඒ පිළිබඳව සාක්ෂිකරුවන් විමසීමක් කළේය.
එහිදී සාක්ෂිකරු සඳහන් කළේ රාජකාරී කටයුතුවලදී සැපයුම්කරුවන් සමග එවැනි දුරකථන ඇමතුම් හුවමාරු කර ගැනීමට සිදුවන බවය .ඔවුන් මුදල් ගෙවීම් සම්බන්ධයෙන් නිරන්තරයෙන් විමසීම සිදුකරන බවද සාක්ෂිකරු කියා සිටියේය. එසේම ලිපි ලබාගැනීමක් සම්බන්ධයෙන් විමසීමට සිදුකරන බවද සාක්ෂිකරු වැඩිදුරටත් කියා සිටියේය.
"දුරකථන ඇමතුම් සම්බන්ධයෙන් අපරාධ පරීක්ෂණ දෙපාර්තමේන්තුව විසින් ඔබෙන් විමසීමක් සිදු කළාද ?" යනුවෙන් නීතිඥවරයා විමසා සිටි අවස්ථාවේදී සාක්ෂිකරු කියා සිටියේ තමන්ට ඒ සම්බන්ධයෙන් පැහැදිලි මතකයක් නොමැති බවය.
සැපයුම්කරුවන් හතර දෙනෙකුට ප්රමුඛතාවය ලබාදෙන ලෙස සෞඛ්ය ලේකම්වරයා විසින් යොදන ලද මිනිට් සටහන ලැබීමෙන් අනතුරුව එක් සැපයුම්කරුවකුට පමණක් ප්රමුඛත්වය දෙන ලෙස සෞඛ්ය ලේකම්වරයා විසින් වාචික දැනුම් දීමක් හෝ බලපෑමක් කලාද ? යනුවෙන් නීතිඥවරයා ප්රශ්න කළ අවස්ථාවේදී සාක්ෂිකරු කියා සිටියේ එවැනි කිසිවක් සිදු නොවූ බවය.
"මෙම සමාගමට නීති විරෝධී ගෙවීමක් සිදුකරන ලෙස කවරෙකු විසින් හෝ ඉල්ලීමක් කර තිබෙනවාද?" යනුවෙන් නීතිඥවරයා සාක්ෂිකරුගෙන් විමසා සිටි අතර එවැනි ඉල්ලීමක් සිදු නොකළ බවද සාක්ෂිකරු කියා සිටියේය.
"ඉහළ නිලධාරියකු විසින් යම් නීති විරෝධී ඉල්ලීමක් සිදු කරන විට එය සිදු කළේ නම් එහි ප්රතිවිපාකය පිළිබඳව අවබෝධයෙන් ද ඔබ කටයුතු කළේ" යනුවෙන් නීතිඥවරයා විමසීමක් කළ අතර තමන්ට ඒ පිළිබඳව අවබෝධයක් ඇති බව සාක්ෂිකරු කියා සිටියේය.
අනතුරුව සෞඛ්ය ලේකම්වරයා විසින් ප්රමුඛත්වය ලබාදෙන ලෙස මිනිට් සටහන් යොදමින් නිකුත් කරන ලද ලේඛන විස්සක් පමණ සාක්ෂිකරුගේ අවධානයට යොමු කරමින් සම්බන්ධයෙන් කරුණු විමසීම නීතිඥවරයා විසින් සිදුකරන ලදී.
"ඔබ අංශයෙන් සිදුකළ ගෙවීම් නීති විරෝධී බවට විගණන වාර්තාවක තිබුණාද?" යනුවෙන් නීතිඥවරයා විමසා සිටි අවස්ථාවේදී එවැනි එවැනි සටහනක් විගණන වාර්තාවක තිබූ බවද එය මෙම ගෙවීම් වලට අදාළව ද යන්න පිළිබඳව තමන්ට නිවැරදිව මතකයක් නොමැති බවද, අදාළ විගණන වාර්තාව කුමක් සම්බන්ධයෙන් තිබුණේද යන්න පිළිබඳව නිශ්චිතව පැවසීමට හැකියාවක් තමන්ට නොමැති බවද සාක්ෂිකරු කියා සිටියේය.
ඒ සමගම හයවෙනි විත්තිකරු වෙනුවෙන් සිදුකර කළ හරස් ප්රශ්න විමසීම අවසන් වූ අතර හත්වැනි විත්තිකරු වෙනුවෙන් පෙනී සිටි නීතිඥ අයෝමි මනතුංග ආරච්චි විසින් සාක්ෂිකරුගෙන් හරස් ප්රශ්න විමසීම සිදු කරන ලදී.
"මෙම සැපයුම්කරුට ගෙවීම් සිදුකිරීමට අදාළව නිකුත් කරන ලද වව්චර් පත් සහ GRN පත සහ ඉන්වොයිස් පත සමඟ යම් ගැටලුකාරී තත්ත්වයක් දැක ගැනීමට හැකි වුනාද ?" යනුවෙන් නීතිඥවරිය ප්රශ්න කළ අවස්ථාවේදී සාක්ෂිකරු කියා සිටියේ එවැනි තත්ත්වයක් තමන් නුදුටු බවය. එවැනි ගැටලුකාරී තත්ත්වයක් දුටුවේ නම් ඒ පිළිබඳව එය නිර්දේශ කළ සහ අනුමත කළ නිලධාරීන්ට දැනුම් දීමේ හැකියාවක් තිබූ බවද සාක්ෂිකරු කියා සිටියේය
සෞඛ්ය ලේකම්ගේ ලිඛිත උපදෙස් සහ නියෝජ්ය අධ්යක්ෂ ජෙනරාල්වරයාගේ වාචික උපදෙස් මත අදාළ ගෙවීම් සිදුකළ බවට සාක්ෂිකරු විසින් මීට පෙර ලබාදුන් සාක්ෂියක් සම්බන්ධයෙන් කරුණු විමසීමක් කළ නීතිඥවරිය" ගණකාධිකාරීවරයකු ලෙස නිලධාරියෙකුගේ වාචික උපදෙස් මත කටයුතු කිරීමේ හැකියාවක් ඔබට තිබෙනවාද?" යනුවෙන් විමසීමක් කළාය.
සෞඛ්ය ලේකම්වරයාගේ ලිඛිත උපදෙස් තිබුණු අතර නියෝජ්ය අධ්යක්ෂක ජනරාල්වරයාගේ ලිඛිත සටහනක් නොතිබූ බැවින් වාචික උපදෙස් ලැබුණු බවට තමන් විසින් සටහනක් තැබූ බව සාක්ෂිකරු එහිදී කියා සිටියේය.
නියෝජ්ය අධ්යක්ෂ ජෙනරාල්වරයා විසින් දේශීය සැපයුම්කරුවන්ට ගෙවීම් සිදු කරන ලෙස තබන ලද සටහනක් සාක්ෂිකරු ගේ අවධානයට යොමු කළ නීතිඥවරිය "ඔබ අදාළ ගෙවීම් සිදු කළේ දේශීය සැපයුම්කරුවන්ට ද, දේශීය නිෂ්පාදකයන්ටද?" යනුවෙන් විමසීමක් කළ අතර සාක්ෂිකරු සඳහන් කළේ දේශීය සැපයුම්කරුවන්ට අදාළ ගෙවීම් සිදුකළ බවය.
හරස් ප්රශ්න විමසීම් අවසන් කිරීමෙන් අනතුරුව මෙම නඩුවෙහි දහවන සහ දොළොස්වන විත්තිකරුවන් වෙනුවෙන් හරස් ප්රශ්න විමසීමක් සිදු නොකරන බව නීතිඥවරු අධිකරණයට දන්වා සිටියහ.
ඒ අනුව නියෝජ්ය සොලිස්ටර් ජෙනරාල්වරිය සාක්ෂිකරුගෙන් නැවත ප්රශ්න විමසීම ආරම්භ කළ අතර වැඩිදුර නැවත ප්රශ්න සිදුකිරීම කල් තබන ලදී.
ප්රමිතියෙන් තොර හියුමන් ඉමියුනොග්ලොබියුලීම් සහ රිටොප්සිමැබ් ඖෂධ ලබාගත් බවට සෞඛ්ය ඇමැති කෙහෙළිය රඹුක්වැල්ල ඇතුළු විත්තිකරුවන් 12 දෙනෙකුට එරෙහිව නීතිපතිවරයා විසින් අධිචෝදනා ගොනු කෙරුණි.
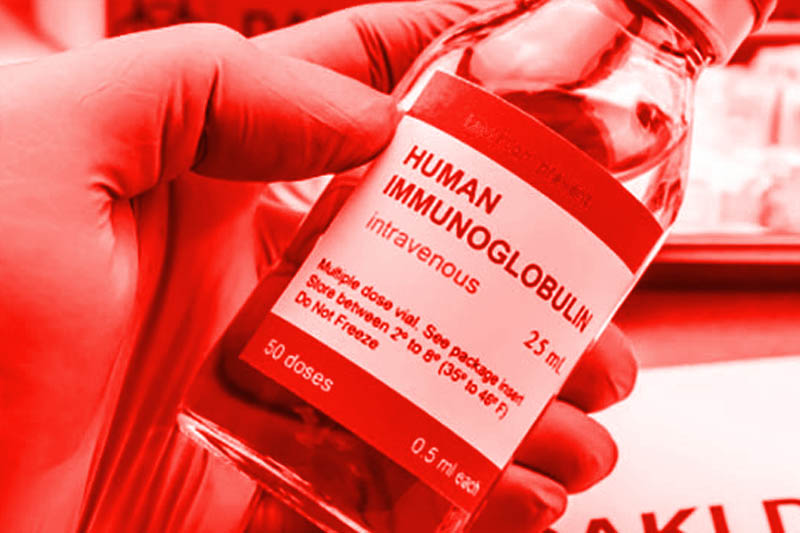
හියුමන් ඉමියුනොග්ලොබියුලීම් සහ රිටොප්සිමැබ් ඖෂධ නොවන වෙනත් ද්රව්ය කුප්පි 6,195ක් සෞඛ්ය අමාත්යාංශයේ වෛද්ය සැපයුම් අංශයට සපයා ශ්රී ලංකා ජනරජයේ මුදල් රුපියල් ලක්ෂ 1,444 ක් වංක ලෙස පරිහරණය කිරීමට කුමන්ත්රණය කිරීම සහ එම මුදල් සාපරාධී සාවද්ය පරිහරණය කිරීම ඇතුළු අධිචෝදනා 13 ක් විත්තිකරුවන්ට එරෙහිව නීතිපතිවරයා විසින් එල්ල කර තිබේ.
හිටපු ජනාධිපති රනිල් වික්රමසිංහ, හිටපු අමාත්යවරුන් වන නිමල් සිරිපාල ද සිල්වා, විජයදාස රාජපක්ෂ, ඩග්ලස් දේවානන්ද, රොෂාන් රණසිංහ ජාතික ඖෂධ නියාමන අධිකාරියේ සභාපති වෛද්ය ආනන්ද විජේවික්රම ඇතුළු වෛද්යවරු ඇතුළු සාක්ෂිකරුවන් 350 කට අධික සංඛ්යාවක්ද නඩු භාණ්ඩ 300කට ආසන්න සංඛ්යාවක් ද ඉදිරිපත් කර ඇත.
අයිසොලෙස් බයෝටෙක් පාමා සමාගමේ හිමිකරු ජානක ප්රනාන්දු, වෛද්ය සැපයුම් අංශයේ අධ්යක්ෂ වෛද්ය කපිල වික්රමනායක,එම අංශයේ සහකාර අධ්යක්ෂ පීස් ශානිතිනී සොලමන්, ගණකාධිකාරී නිරාන් ධනංජය, තොග පාලක සුජිත් කුමාර,සෞඛ්ය අමාත්යාංශයේ හිටපු ලේකම් ජනක ශ්රී චන්ද්රගුප්ත, වෛද්ය සැපයුම් අංශයෙන් නියෝජ්ය අධ්යක්ෂ ජනරාල් හේරත් මුදියන්සේලාගේ ධර්ම සිරි රත්නකුමාර හේරත්, හිටපු සෞඛ්ය ඇමැති කෙහෙළිය රඹුක්වැල්ල, හදිසි ප්රසම්පාදන ක්රියාවලියේ ප්රසම්පාදන කමිටු සාමාජික වෛද්ය ජයනාත් බුත්පිටිය,(විදේශ ගත වී සිටී.) සෞඛ්ය අමාත්යාංශයේ අතිරේක ලේකම් වෛද්ය සමන් රත්නායක, වෛද්ය සැපයුම් අංශයේ අධ්යක්ෂවරයකු වන වෛද්ය අරඹේ ගෙදර තුසිත සුදර්ශන, ජාතික ඖෂධ නියාමන අධිකාරියේ හිටපු ප්රධාන විධායක නිලධාරි වෛද්ය විජිත් ගුණසේකර මෙහි විත්තිකරුවෝ වෙති.
නෙල්කා මැදගෙදර
(ද ලීඩර් අධිකරණ වාර්තාකාරිනි)
ඉමියුනොග්ලොබියුලින් එන්නත් නඩුව - පසුගිය ලිපි මෙතනින් බලන්න