
*ස්ථාවරත්වයේ සංඛ්යාලේඛන මැද ගෘහස්ථ ආර්ථිකය රන් ආභරණ මත තැබූ බර සහ නව නියාමන ප්රතිපත්තිවල සැබෑ බලපෑම පිළිබඳ විමසුමක්
*ලබා දී ඇති සමස්ත රන් ණය ප්රමාණයේ සුරක්ෂිතතාව වෙනුවෙන් ගත් තීන්දු හමුවේ පාරිභෝගිකයාට සහ මූල්ය ආයතනවලට එල්ල වන ද්විත්ව පීඩනය
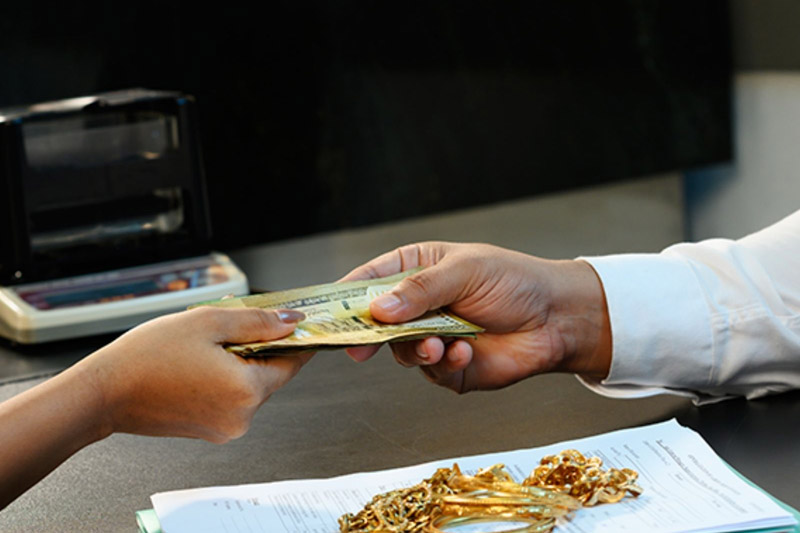
සාර්ව ආර්ථික දර්ශකවල ස්ථාවරත්වයක් සහ උද්ධමනය පාලනය වීමක් ප්රකාශයට පත් වෙමින් තිබියදීත්, ශ්රී ලංකාවේ සාමාන්ය ජනතාවගේ දෛනික ජීවන පැවැත්ම තවමත් තීරණාත්මක මංසන්ධියක පවතින බව මූල්ය වෙළෙඳපොළ දත්ත පෙන්වා දෙයි. මෙරට ගෘහ ආර්ථිකයේ සැබෑ ස්වභාවය විදහා දක්වන ප්රබලතම සාධකය බවට පත්ව ඇත්තේ දිනෙන් දින ඉහළ යන රන් උකස් ප්රවණතාව සහ ඒ ආශ්රිත ණය පියවීමේ ගැටලුය.
බිලියන 571ක් දක්වා දිවෙන ණය බර
නිල සංඛ්යාලේඛන අනාවරණය කරන ආකාරයට, 2019 වසරේදී රුපියල් බිලියන 210ක් ලෙස වාර්තා වූ රන් උකස් අත්තිකාරම් හිඟ මුදල, පසුගිය වකවානුව තුළ 172%ක අතිවිශාල වර්ධනයක් සටහන් කරමින් රුපියල් බිලියන 571 සීමාව දක්වා ළඟා වී ඇත. මෙය හුදෙක් ගනුදෙනු ප්රසාරණයක් නොව, ආර්ථික අර්බුදයෙන් පසු ජීවන වියදම් පියවා ගැනීම සඳහා ජනතාව මුහුණ දුන් අසීරු තත්ත්වයේ පිළිබිඹුවක් ලෙස ආර්ථික විශ්ලේෂකයෝ පෙන්වා දෙති.
ක්ෂේත්ර අධ්යයනයන්ට අනුව, මෙරට ගෘහස්ථ රන් ආභරණවලින් 60%කට ආසන්න ප්රමාණයක් විවිධ මට්ටමේ උකස් හෝ රන් ණය පහසුකම් යටතේ පවතින අතර, එම ණයවලින් අඩකට වඩා ලබාගෙන ඇත්තේ ආයෝජන කටයුතු වෙනුවෙන් නොව එදිනෙදා අත්යවශ්ය පරිභෝජන වියදම් පියවා ගැනීම සඳහාය. විශේෂයෙන් මධ්යම පාන්තික සහ අඩු ආදායම්ලාභී පවුල්වල ආදායම් සහ වියදම් අතර පරතරය පියවා ගන්නා කෙටි කාලීන අවසන් මූල්ය රැකවරණය බවට පත්ව ඇත්තේ මෙම ක්රමවේදයයි.
මහ බැංකුවේ නව රෙගුලාසි සහ 70% සීමාව
මෙම අවදානම කළමනාකරණය කරමින් සමස්ත මූල්ය පද්ධතියේ සුරක්ෂිතතාව තහවුරු කිරීමේ අරමුණින්, ශ්රී ලංකා මහ බැංකුව 2026 මැයි 24 දිනැතිව 2026 අංක 02 දරන නියෝගය යටතේ රන් ණය සඳහා වන උපරිම ණය-වත්කම් අනුපාතය (Loan-to-Value - LTV) 70%ක් ලෙස සීමා කිරීමට පියවර ගත්තේය. මෙමගින් බලපත්රලාභී බැංකු සහ මූල්ය සමාගම් (LFCs) මගින් රන් භාණ්ඩවල වෙළෙඳපොළ වටිනාකමින් ලබාදිය හැකි උපරිම ණය සීමාව 70%කට යටත් විය.
මීට අමතරව, 2026 සැප්තැම්බර් 01 දින සිට ක්රියාත්මක වන පරිදි රන් ණය සඳහා වන අවදානම් භාරයන් (Risk Weights) සංශෝධනය කරමින්, 70%ට අඩු ණය සඳහා අවදානම් භාරය 10% දක්වාත්, 70% සිට 100% දක්වා කාණ්ඩයට 40% දක්වාත් ඉහළ නංවන ලදි.
ජාත්යන්තර ණය ශ්රේණිගත කිරීමේ ආයතනයක් වන ෆිච් රේටිංස් (Fitch Ratings) වාර්තා පෙන්වා දෙන්නේ, මෙම නියාමනය මගින් මූල්ය ආයතනවල අවදානම් කළමනාකරණය ශක්තිමත් වන නමුත්, රන් ණය කළඹ කෙරෙහි වැඩි නැඹුරුවක් දක්වන මූල්ය සමාගම්වල ප්රාග්ධන අනුපාතයන් කෙරෙහි යම් පීඩනයක් එල්ල විය හැකි බවයි.
පාරිභෝගිකයා හමුවේ මතුව ඇති ගැටලුව
මූල්ය පද්ධතියේ ස්ථාවරත්වය වෙනුවෙන් මෙම ප්රතිපත්තිමය තීන්දු ගනු ලැබුවද, බිම් මට්ටමේ පාරිභෝගිකයා හමුවේ එය වෙනත් ආකාරයක ගැටලුවක් නිර්මාණය කර ඇත. මීට පෙර රන් භාණ්ඩයේ වටිනාකමින් 80% - 85% දක්වා ණය ලබාගෙන තිබූ ගනුදෙනුකරුවන්ට, නියමිත කාලය අවසානයේ එම ණය අලුත් (Renew) කර ගැනීමේදී නව 70% සීමාවට ගැළපෙන පරිදි අතිරේක මුදලක් (පවුමකට රුපියල් 40,000කට වැඩි මුදලක්) එකවර පියවීමට සිදුවීම ප්රධාන බාධාවක් බවට පත්ව තිබේ.
එම හිඟ මුදල එකවර පියවා ගැනීමට නොහැකි වන පාරිභෝගිකයන්ගේ උකස් භාණ්ඩ වෙන්දේසි වීමේ අවදානමක් පවතින අතර, පසුගිය කාලසීමාවේදී බලපත්රලාභී මූල්ය සමාගම් තුළ මාසික වෙන්දේසි ප්රමාණයන්හි වර්ධනයක් පෙන්නුම් කළ බව ක්ෂේත්ර ආරංචි මාර්ග පෙන්වා දෙයි.
අවිධිමත් මූල්ය වෙළෙඳපොළට යොමුවීමේ අවදානම
විධිමත් බැංකු පද්ධතිය තුළ නීතිමය සීමා දැඩි වන විට සහ සහන නොලැබෙන විට, සාමාන්ය ජනතාව අධික පොලී අයකරන අවිධිමත් මූල්ය සැපයුම්කරුවන් හෝ බලපත්ර රහිත ණය දෙන්නන් වෙත තල්ලු වීමේ බරපතළ ප්රවණතාවක් පවතින බව ආර්ථික විශේෂඥයෝ පෙන්වා දෙති. එවැනි අවිධිමත් ණය සඳහා අය කෙරෙන අධික මාසික පොලී අනුපාත හේතුවෙන් ණයගැතිභාවය තවදුරටත් උග්ර විය හැකිය.
රජය විසින් රුපියල් ලක්ෂයට අඩු ණය සඳහා 10%ක උපරිම පොලී සහනයක් ප්රකාශයට පත් කළද, එය බලපත්රලාභී බැංකුවලට පමණක් සීමා වීම සහ බහුතරයක් පාරිභෝගිකයන් සේවා ලබාගන්නා මූල්ය සමාගම් ඊට ඇතුළත් නොවීම පිළිබඳවද කතිකාවක් ගොඩනැගී ඇත.
ඉදිරි මාවත සහ සමබර විසඳුම්
මූල්ය ක්ෂේත්රයේ ස්ථාවරත්වය ආරක්ෂා කරගැනීම මෙන්ම, අර්බුදයෙන් පීඩාවට පත් ජනතාවගේ ජීවන සුරක්ෂිතතාව සහතික කිරීම ද එක හා සමානව වැදගත් වේ. මේ සම්බන්ධයෙන් යෝජනා ඉදිරිපත් කරන මූල්ය විශ්ලේෂකයින් පෙන්වා දෙන්නේ:
| නව 70% සීමාවට අනුගත වීමේදී පැරණි ණය අලුත් කරගැනීමට නොහැකි වන පාරිභෝගිකයන් වෙනුවෙන් නිශ්චිත සහන කාලසීමාවක් (Grace Period) හෝ ක්රමිකව ගෙවීමේ ක්රමවේදයක් හඳුන්වා දීම.
| අවදානමට ලක්වූ පාරිභෝගිකයින් ඉලක්ක කරගත් පොලී සහන යෝජනා ක්රම මූල්ය සමාගම් දක්වාද විහිදුවාලීම හෝ විකල්ප ක්ෂුද්ර මූල්ය විසඳුම් පුළුල් කිරීම.
| ගෘහස්ථ මට්ටමේ කුඩා රන් භාණ්ඩ හදිසි වෙන්දේසි කිරීම්වලින් මුදාගැනීම සඳහා විශේෂ සමාජ ආරක්ෂණ යාන්ත්රණයක් ක්රියාත්මක කිරීම.
සමස්තයක් ලෙස ගත් කල, සාර්ව ආර්ථික ප්රතිසංස්කරණවල සාර්ථකත්වය මැනිය හැක්කේ සාර්ව සංඛ්යාලේඛනවලින් පමණක් නොව, රටේ බහුතර ජනතාවගේ දෛනික ජීවන බර ලිහිල් වීම මත බව මෙම තත්ත්වය මැනවින් පැහැදිලි කරයි.
මෙම කරුණු එකින් එක අනාවරණය කෙරෙන 'රෙඩ් ඇලට්' වීඩියෝව මතු පළවේ.
වැඩිදුර කියවීම සඳහා මූලාශ්ර සබැඳි
ශ්රී ලංකා මහ බැංකුවේ රන් ණය LTV නියාමනය පිළිබඳ වාර්තාව: LankaBizNews - CBSL Introduces 70% LTV Ratio for Gold Backed Loans
රන් ණය LTV සීමාව සහ මූල්ය අංශයේ බලපෑම පිළිබඳ ක්ෂේත්ර විග්රහය: PMF - Central Bank's Gold Loan LTV Cap Sparks Industry Concerns
ශ්රී ලංකාවේ මූල්ය සමාගම් සහ රන් ණය අවදානම් පිළිබඳ වාර්තාව: Fitch Ratings - Sri Lanka's Vehicle, Gold Loan Curbs Support Lenders' Risk Profiles
රන් උකස් ණය හිඟ මුදල් සහ පොලී සහන නිවේදනය: Daily Mirror - Govt. offers interest relief as gold pawn arrears hit record Rs. 571bn