
'ගෝඨා ජනපති කළේ ජේ.ආර්. හෝ රනිල් අවසන් කළ තැනින් ඇරඹීමට නොවේ' – ජාතික සංවිධාන එකමුතුවෙන් සරත් විරසේකරට සැර ප්රතිචාරයක්
මහජනතාව මහත් ආදරයෙන් සහ ඉමහත් බලාපොරොත්තු දල්වාගෙන ගෝඨාභය රාජපක්ෂ ජනාධිපතිධූරයට පත් කරනු ලැබුවේ ජේ.ආර් ජයවර්ධන ජනාධිපතිවරයා හෝ රනිල් වික්රමසිංහ අගමැතිවරයා අවසන් කළ තැනින් ආරම්භ කිරීමට නොවන බව ජාතික සංවිධාන එකමුතුව අවධාරණය කර සිටියි.
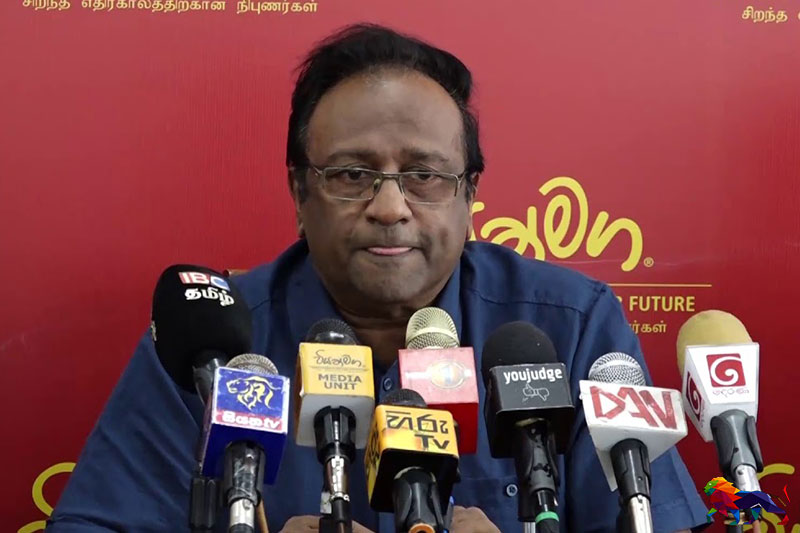
ජනාධිපති ගෝඨාභය රාජපක්ෂගේ 'වියත්මග' ප්රධානියකු වන 'පාර්ලිමේන්තු මන්ත්රී අද්මිරල් ආචාර්ය සරත් වීරසේකරට විවෘත ලිපියක් යවමින් ජාතික සංවිධාන එබව සඳහන් කර සිටියි.
ජාතික සංවිධාන එකමුතුව වෙනුවෙන් වෛද්ය කේ.එම් වසන්ත බණ්ඩාර එසේ වීරසේකර මන්ත්රීවරයාට විවෘත ලිපියක් මඟින් ආමන්ත්රණය කරන්නේ, ඔහු විසින් අන්තර් ජාලය හරහා කරනු ලැබූ විවෘත හෙවත් ප්රසිද්ධ ප්රකාශයක් නිවැරදි කිරීම සඳහා බව සඳහන් කරමිනි.
''විවිධ බොළඳ සහ අදේශපාලනික තර්ක ඉදිරිපත් කරමින් 20 වැනි සංශෝධනය සම්පූර්ණයෙන්ම සාධාරණීකරණය කිරීම ඔබට තරම් නොවන ක්රියාවක් බව ඉතා ආදරයෙන් සහ කරුණාවෙන් පෙන්වාදීමට කැමැත්තෙමු.'' යයි ද එම ලිපියේ සඳහන් වේ.
''20 වැනි සංශෝධනය මඟින් 19 ඉවත් කොට 78 ව්යවස්ථාවෙන් පටන්ගත යුතුය'' යන අමාත්ය සරත් වීරසේකරගේ ප්රකාශය පිළිබඳව ප්රතිචාර දක්වමින් ජාතික සංවිධාන එකමුතුව ප්රකාශයට පත්කර ඇති ලිපියේ මෙසේ සඳහන් වේ.
පළමුව අත එසවිය යුත්තේ ඔබයි ! යුද අපරාධ චෝදනා ගැන සරත් වීරසේකර ජිනීවා සැසියට කරුණු දක්වමින්
''පසුගිය දිනවල ඔබතුමා විසින් අන්තර් ජාලය හරහා විදේශ ගත ශ්රී ලාංකිකයින් සහෘදයින් අමතා 20 වැනි සංශෝධනය පිළිබඳ ඉදිරිපත් කළ පැහැදිළි කිරීම් වලදී අවධාරණය කරන ලද එක් කරුණක් පිළිබඳව අපගේ මතය ප්රකාශ කිරීම මෙම ලිපියේ මූලික අරමුණයි.
පළමුවෙන්ම ඔබතුමා පාර්ලිමේන්තු මන්ත්රීවරයෙකු ලෙස නැවත පත් කිරීම සඳහා සහ ඊට අදාළ මහජන මතය සකස් කිරීම සඳහා අප සංවිධානයට යම් භූමිකාවක් ඉටු කිරීම සඳහා හැකියාවක් සහ අවස්ථාවක් ලැබීම පිළිබඳව අප සතුටුවන අතර ඔබතුමාගේ අතීත භූමිකාව නැවත මැනවින් ඉටු කිරීම සඳහා අවංකව සුභ පතන අතර කුමන බලපෑමක් යටතේ වුවත් අතීත භූමිකාවට නැවත පනදීම සඳහා ධෛර්ය ප්රාර්ථනා කරමු.
''ඔබතුමාගේ මතය අනුව කූප්රකට 19 වැනි සංශෝධනයට එරෙහිව අත එසවූ එකම මන්ත්රීවරයා ඔබ වන බැවින් එය ඉවත් කිරීම සඳහා පළමුව අත එසවිය යුත්තේ ඔබය.''
ඔබතුමාගේ මතය අනුව කූප්රකට 19 වැනි සංශෝධනයට එරෙහිව අත එසවූ එකම මන්ත්රීවරයා ඔබ වන බැවින් එය ඉවත් කිරීම සඳහා පළමුව අත එසවිය යුත්තේ ඔබය.
ඔබගේ ප්රකාශය තාක්ෂණිකව මෙන්ම දේශපාලනිකවද නිවැරදි නොවේ.
අප රටේ ව්යවස්ථාව 19 වතාවක් සහ ඉන්දියාවේ ව්යවස්ථාව 94 වතාවක් සංශෝධනය කොට ඇත.
ඒවා බොහොමයක් යහපත් අරමුණු වලට වඩා කූඨ දේශපාලන අරමුණු ඉටු කර ගැනීම සඳහා ඉදිරිපත් කළ ඒවා බවට විවාදයක් නැත.
එසේම 19 වැනි සංශෝධනය 13 වැනි සංශෝධනයට වඩා අතිශයින්ම භයානක බව ඔබ ඉතා පැහැදිළිව පිළිගන්නා කරුණකි.
නමුත් ව්යවස්ථාවක් සංශෝධනය කළ පසුව අදළ අරමුණ කූඨ හෝ යහපත් වුවත් පවතින ව්යවස්ථාවේ වගන්ති කුමන සංශෝධනය මඟින් පැනවූවක්ද යන්න සඳහන් නොවේ.
ඒවා සියල්ලේ එකතුව වර්තමාන ව්යවස්ථාව ලෙස සැලකේ. ඒ නිසා තාක්ෂණිකව “19 වැනි සංශෝධනය ඉවත් කරනු ලැබේ ” යනුවෙන් ව්යවස්ථා සංශෝධනයක් සම්මත කළ නොහැක.
සංශෝධනයට ලක් කෙරෙන කරුණු එකින් එක ඉදිරිපත් කළ යුතුය. ඒ නිසා 19 සම්පූර් ණයෙන්ම ඉවත්කොට යම් වගන්ති නැවත පැනවීම යනු හාස්යජනක දේශපාලන තර්කයකි.
''ඔබට කළ හැක්කේ මහජනයා විසින් පිළිගන්නා නරක දේ ඉවත් කිරීම සහ හොඳ දේ ඉතිරි කිරීම පමණි. ඔබට වඩා වෙනස් කූඨ දේශපාලකයෙකුට ව්යාජ ලෙස එහි අනෙක් පැත්ත නිවැරදි බවට තර්ක කළ හැක. ''
ඔබට කළ හැක්කේ මහජනයා විසින් පිළිගන්නා නරක දේ ඉවත් කිරීම සහ හොඳ දේ ඉතිරි කිරීම පමණි. ඔබට වඩා වෙනස් කූඨ දේශපාලකයෙකුට ව්යාජ ලෙස එහි අනෙක් පැත්ත නිවැරදි බවට තර්ක කළ හැක.
කෙසේ වෙතත් 19 වැනි සංශෝධනය මඟින් සිදුකළ රාජ්යය දුර්වල කිරීම විශේෂයෙන්ම ජනාධිපතිවරයාගේ බලය දුර්වල කිරීම නැවත යථාවත් කිරීම අත්යාවශ්ය බවට විවාදයක් නැත.
ඒ සඳහා මහජනයාගේ අවංක සහ ප්රභල ආශිර්වාදයක් ලැබි ඇත.
එම නිවැරදි දේ සමඟ වෙනත් වැරදි සංශෝධන ප්රමාණයක් 20 වැනි සංශෝධනයට ඇතුල් කිරීම නිසා ඊට එරෙහිව මහජන විරෝධයක් ගොඩ නැගී ඇති බව ඔබතුමා පිළිගන්නවා ඇත.
එසේ මහජනයා විසින් වැරදි සංශෝධන ලෙස හඳුනා ගන්නා සංශෝධන 12 ක් ජ්යෙෂ්ඨ නිතිඥ කල්යානන්ද තිරණාගම මහතා විසින් පෙන්වා දී ඇත.
''මහජනයා විසින් වැරදි සංශෝධන ලෙස හඳුනා ගන්නා සංශෝධන 12 ක් ජ්යෙෂ්ඨ නිතිඥ කල්යානන්ද තිරණාගම මහතා විසින් පෙන්වා දී ඇත. ''
විරෝධය දක්වන කරුණු 03 !
එහෙත් අප ප්රධාන වශයෙන් විරෝධය දක්වන්නේ කරුණු 03 කටය.
# ඉන් පළමු වැන්න රාජ්ය සමාගම් විගණනයට අදාළ වන අතර ඔබතුමා විසින් ඒ පිළිබඳව ලබාදුන් පැහැදිළි කිරීම අපට කිසිසේත්ම පිළිගත නොහැක.
රාජ්ය සමාගම් හෙවත් 50% කට වැඩි කොටස් රජයට අයත් සමාගම් හෙවත් සමාගම් පනත යටතේ ලියාපදිංචි කළ සමාගම් විගණකාධිපතිවරයා විසින් අනිවාර්යෙන්ම විගණනය කළ යුතුය යන ප්රතිපාදන ඉතා වැදගත් වන්නේ ඊට රජයට අයත් මහා පරිමාන ප්රභල සමාගම් රාශියක් අයත්වන බැවිනි.
පළමුවෙන්ම එවැනි සමාගම්වල ප්රධානීන් විසින් මහජන මුදල් අවභාවිතය වැළැක්වීම වැදගත් වේ.
# දෙවනුව යම් සමාගම්වල වංචා දූෂණ වලට එරෙහිව ආරම්භකොට ඇති පරීක්ෂණ ව්යවස්ථා සංශෝධනය මඟින් අත්හිටුවීම වරදකි.
# තුන්වනුව එම ප්රතිපාදනය ඉවත්කළ හොත් ඒ මඟින් එම්.සී.සී ගිවිසුම පනතක් ලෙස සම්මත කිරීමට අවශ්ය ව්යවස්ථාමය ඉඩ කඩ විවෘත වේ.
එසේ රාජ්ය සමාගම් රජයේ විගණකාධිපතිවරයා විසින් විගණනය කිරීම අනිවාර් ය කොට ඇත්තේ 154(1) සහ 154(2) වගන්ති මඟිනි.
එම වගන්ති දෙක සංශෝධනය කොට “ සමාගම් ” වචනය ඉවත් කිරීමට යම් පිරිසක් මරාගෙන මැරෙන්නේ ඉහත සඳහන් කළ හේතු ත්රිත්වයෙන් එකක් හෝ සියල්ල නිසා බවට අපට නම් සැකයක් නැත.
'' එම වගන්ති දෙක සංශෝධනය කොට “ සමාගම් ” වචනය ඉවත් කිරීමට යම් පිරිසක් මරාගෙන මැරෙන්නේ ඉහත සඳහන් කළ හේතු ත්රිත්වයෙන් එකක් හෝ සියල්ල නිසා බවට අපට නම් සැකයක් නැත.''
එහෙත් ඔබ කියන ආකාරයට 19 වැනි සංශෝධනය ඉවත් කළ විට ඉතිරිවන 78 ව්යවස්ථාවේ ප්රතිපාදන අතර “ සමාගම් ” වචනය නැත.
ඒ නිසා ඒවා විගණනය නොකිරීම නිවැරදි වේ.
එසේ නැතහොත් එය ඔබට ප්රශ්ණයක් නොවේ.
78 ව්යවස්ථාවේ තිබෙන නිසා එවැනි බරපතල ජාතික අවශ්යතාවයක් අත්හැර දැමිය යුතු බවට ඔබ විසින් පවසනු ඇතැයි විශ්වාස කිරීම අපට වේදනා සහගත බවද කිව යුතුය.
මේ වන විට (154 (2) සහ ( 1 ) වගන්ති නැවත ප්රතිශ්ඨාපනය කිරීම වෙනුවට විගණන පනත බලාත්මක කරන බවට ව්යාජ ප්රකාශ යම් පාර්ශව විසින් සිදු කරමින් සිටින බව ඔබතුමා පිළිගන්නවා ඇත.
ඔබගේ වැරදි ස්ථාවරය නිවැරදි කිරීම සඳහා:
ජේ.ආර් ජයවර්ධන ජනාධිපතිවරයාට සාධාරණය ඉටු කිරීමට වඩා ඔබගේ වැරදි ස්ථාවරය නිවැරදි කිරීම සඳහා පහත කරුණු අවධාරණය කරමු.
# එදා 1978 දී රාජ්ය සංස්ථා පුද්ගලීකරණය කිරීම හෝ ඒවා සමාගම් බවට පරිවර් ථනය කිරීමේ ක්රියාවලිය ආරම්භ වී තිබුනේ නැත. ඒ නිසා 154(1) සහ (2) වගන්තිවල රාජ්ය සමාගම් යන වචනය වෙනුවට රාජ්ය ව්යාපාර යන වචනය සඳහන් වී ඇත.
# 19 වැනි සංශෝධනයේ මුල් පිටපත ඉදිරිපත් කරන්නේ රටට හතුරු බලවේග විසින් මහින්ද රාජපක්ෂ පාලනය පෙරලා දැමීම සඳහා දියත් කළ මෙහෙයුමේ ප්රධාන අංගයක් ලෙසය.
එනම් මහින්ද රාජපක්ෂ පාලනයේ ඊනියා දූෂණ, වංචා සහ අත්තනෝමතික ක්රියා අවසන් කිරීම සඳහාය.
එදා එයාර් ලංකා, මිහින් ලංකා වැනි සමාගම් වල සිදුවූවා යැයි කියන වංචා මහින්ද රාජපක්ෂ පාලනයට එරෙහිව ඉතා ප්රභල ලෙස මතුකරනු ලැබීය.
එනිසා 19 වැනි සංශෝධනය මඟින් 154(1) සහ (2) යන වගන්ති දෙකට ශක්තිමත් කොට ඊට සමාගම් විගණනය සඳහා ප්රතිපාදන ඇතුල් කිරීම සඳහා මහින්ද විරෝධිත්ට බලවත් හේතුවක් තිබුණි.
# එදා 19 යේ නිර්මාතෘවරුන් එම තීන්දු ගනු ලැබුවේ සද්භාවයෙන් නොවන බව සහ යම් යහපත් දේ ව්යවස්ථා සංශෝධනයට ඇතුල් කිරීම මඟින් ඔවුන්ගේ සැබෑ දුෂ්ඨ අරමුණු වලට ආවරණයක් ලබාගත් බව සත්යයකි.
එහෙත් දැන් එම ප්රතිපාදන ඉවත් කළ හොත් එදා යහපාලන බොරුකාරයින් මහින්ද රාජපක්ෂ පාලනයට එරෙහිව අතිශෝක්තියෙන් එල්ල කළ චෝදනා තවදුරටත් තහවුරු වේ.
ඒ නිසා විවිධ බොළඳ සහ අදේශපාලනික තර්ක ඉදිරිපත් කරමින් 20 වැනි සංශෝධනය සම්පූර්ණයෙන්ම සාධාරණීකරණය කිරීම ඔබට තරම් නොවන ක්රියාවක් බව ඉතා ආදරයෙන් සහ කරුණාවෙන් පෙන්වාදීමට කැමැත්තෙමු.
''විවිධ බොළඳ සහ අදේශපාලනික තර්ක ඉදිරිපත් කරමින් 20 වැනි සංශෝධනය සම්පූර්ණයෙන්ම සාධාරණීකරණය කිරීම ඔබට තරම් නොවන ක්රියාවක් බව ඉතා ආදරයෙන් සහ කරුණාවෙන් පෙන්වාදීමට කැමැත්තෙමු.''