
ඇමෙරිකානු භාණ්ඩාගාර බැඳුම්කර වෙළඳපොළ සහ ඩිජිටල් සංචිත හරහා ලෝක ආර්ථිකය මෙහෙයවන යාන්ත්රණය
ඉතිහාසයේ ‘ජෝන් ලෝ’ අත්හදා බැලීමේ සිට නූතන උද්ධමනකාරී පීඩනය දක්වා විහිදෙන ආර්ථික විද්යාත්මක යථාර්ථය
ගෝලීය ආර්ථිකයේ පවතින මූල්ය අර්බුද හමුවේ රටවල් මුදල් සංසරණය පාලනය කරන ආකාරය සහ හිඟ අයවැය පියවා ගැනීමට අනුගමනය කරන උපායමාර්ග පිළිබඳව මේ වන විට ජාත්යන්තර මූල්ය ක්ෂේත්රයේ දැඩි කතිකාවක් නිර්මාණය වී තිබේ. විශේෂයෙන්ම, ණය බරින් මිරිකී සිටින රටවල් පවා බිලියන ගණනින් වෙනත් පාර්ශ්වයන්ට ණය සහන හෝ මූල්ය පැකේජ ලබාදෙන්නේ කෙසේද යන පැනය බොහෝ දෙනෙකුට මතුවන ප්රහේලිකාවකි.
ජාත්යන්තර ආර්ථික විෂ්ලේෂකයෙකු වන ජේ මාටින් (Jay Martin) සිය නවතම විශ්ලේෂණාත්මක වීඩියෝ සටහන ඔස්සේ පෙන්වා දෙන්නේ, නූතන ලෝකයේ ‘මුදල් අච්චු ගැසීම’ (Money Printing) යනු තවදුරටත් සාම්ප්රදායික මුද්රණාලයක සිදුවන ක්රියාවලියක් නොව, මධ්යම බැංකු පරිගණක යතුරුපුවරුවක් (Keyboard) මඟින් සිදුකරන අතිශය සංකීර්ණ ඩිජිටල් ක්රියාවලියක් බවයි.
1716 ප්රංශ අර්බුදය සහ 'ජෝන් ලෝ' ගේ කඩදාසි මුදල් අත්හදා බැලීම
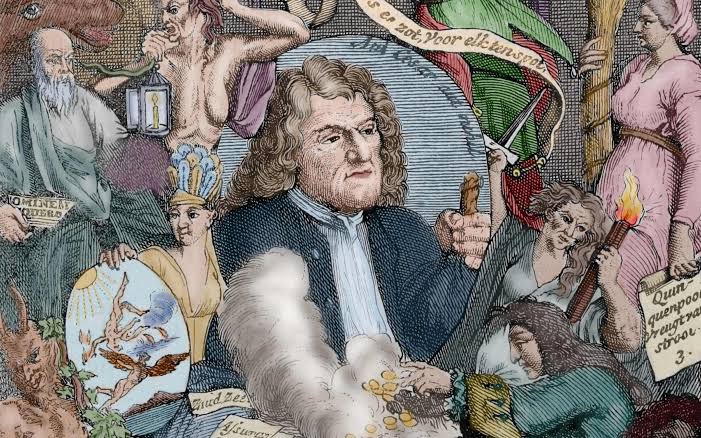
මෙම ක්රමවේදයේ මූලාරම්භය වටහා ගැනීම සඳහා ජේ මාටින් ආර්ථික ඉතිහාසයේ වැදගත් සන්ධිස්ථානයක් සිහිපත් කරයි. වර්ෂ 1716 දී 14 වන ලුවී රජුගේ වියෝවෙන් පසු දැවැන්ත යුද ණය බරකට කරවටක් ගිලී සිටි ප්රංශයට ආර්ථික විසඳුමක් ඉදිරිපත් කළේ ස්කොට්ලන්ත ජාතික ජෝන් ලෝ (John Law) විසිනි.
රන් සහ රිදී කාසි හිඟකම නිසා ආර්ථිකය අඩපණ වන බව පෙන්වා දුන් ඔහු, රන් වෙනුවට අවශ්ය පරිදි කඩදාසි මුදල් නිකුත් කිරීමේ සංකල්පය හඳුන්වා දුන්නේය .
මුල් වකවානුවේදී වෙළඳපොළට මුදල් ගලා ඒමත් සමඟ විශාල ආර්ථික ප්රබෝධයක් ඇති වූ අතර, සාමාන්ය ජනතාව එක් රැයකින් ධනවතුන් බවට පත්විය. ප්රංශයේ ‘කෝටිපතියා’ (Millionaire) යන වචනය ප්රචලිත වූයේද එකල බව කියැවේ.
කෙසේ වෙතත්, 1720 දී ජනතාව තම කඩදාසි මුදල්වල සැබෑ වටිනාකම ගැන සැක සිතී ඒවා යළි රත්රන් බවට පත් කර ගැනීමට ඉල්ලා සිටි අවස්ථාවේදී, සැබෑ වත්කම් නොමැතිව නිකුත් කළ කඩදාසි මුදල් පද්ධතිය ක්ෂණිකව කඩා වැටී ප්රංශ ආර්ථිකය මහත් ව්යසනයකට මුහුණ දුන්නේය. නූතන මුදල් පද්ධතියද මෙම යාන්ත්රණයේම වඩාත් දියුණු ස්වරූපයක් බව ආර්ථික විශ්ලේෂකයින්ගේ මතයයි.
වර්තමාන ලොව විශාලතම ආර්ථිකය හිමි ඇමෙරිකා එක්සත් ජනපදය වාර්ෂිකව තමන් උපයන බදු ආදායමට වඩා ඩොලර් ට්රිලියන 2කට ආසන්න ප්රමාණයක් වියදම් කරයි. මෙම හිඟය පියවා ගන්නේ භාණ්ඩාගාර බැඳුම්කර (Treasury Bonds) නිකුත් කර ණය ලබා ගැනීමෙනි.
මෙහිදී රජය නිකුත් කරන ණයකර කිසිදු අලෙවියකින් තොරව ඉතිරි නොවන බවට සහතික වීම සඳහා ජේ පී මෝගන් (JP Morgan) සහ ගෝල්ඩ්මන් සැක්ස් (Goldman Sachs) වැනි ආයතන 24කින් සමන්විත ‘ප්රාථමික වෙළෙන්දන්ගේ’ (Primary Dealers) ජාලයක් ක්රියාත්මක වේ. ඔවුන් එම බැඳුම්කර වෙන්දේසියේදී මිලදී ගෙන පසුව ද්විතීයික වෙළඳපොළ (Secondary Market) හරහා විශ්රාම වැටුප් අරමුදල්, වෙනත් රටවල් සහ පෞද්ගලික ආයෝජකයින් වෙත අලෙවි කරනු ලබයි.
මූල්ය වෙළඳපොළ බේරා ගැනීමේ අවසාන බිල ගෙවන්නේ කවුද?
මූල්ය වෙළඳපොළක කඩාවැටීමක් වළක්වා ගැනීමට හෝ මහා පරිමාණ ණය ගැටලුවක් මඟහරවා ගැනීමට මධ්යම බැංකු මැදිහත් වී නව සංචිත (Liquidity) එන්නත් කරන විට, ක්ෂණික වෙළඳපොළ කඩාවැටීම තාවකාලිකව වැළකී යා හැකිය. එහෙත් එමඟින් අර්බුදය මුළුමනින්ම විසඳෙන්නේ නැති බවත්, එය සිදුවන්නේ අර්බුදය කල් දැමීමක් පමණක් බවත් මෙම විශ්ලේෂණයෙන් පෙන්වා දෙයි.
| සුපිරි වෙළඳසැලේ ආහාර ද්රව්යවල මිල ඉහළ යාම
| නිවාස කුලී සහ ප්රවාහන වියදම් ඉහළ යාම
| උපයන වැටුපෙන් මිලදී ගත හැකි භාණ්ඩ ප්රමාණය සීමා වීම
උද්ධමනය ක්ෂණිකව නොව වසර ගණනාවක් පුරා සෙමින් ක්රියාත්මක වන ක්රියාවලියක් බැවින්, භාණ්ඩ මිල ඉහළ යාමේ සැබෑ මූලය මුදල් සැපයුමේ වර්ධනය බව බොහෝ දෙනෙකුට එකවර හඳුනාගත නොහැකි වේ.
වත්කම් සුරක්ෂිතතාව සහ ගෝලීය නැඹුරුව
මුදල් ඒකකවල ක්රයශක්තිය හීන වන මෙවන් පරිසරයකදී, මුදල් නෝට්ටු ලෙස පමණක් ධනය තබා ගැනීම අවදානම් සහගත බවත්, සැබෑ සහ සීමිත වත්කම් (Hard Assets) වන රත්රන්, බලශක්ති සහ ස්ථාවර භෞතික වත්කම් කෙරෙහි ලෝක ආයෝජකයින්ගේ අවධානය වැඩි වශයෙන් යොමුවන්නේ එබැවින් බවත් මෙම ආර්ථික විග්රහය අවසන් කරමින් ජේ මාටින් පෙන්වා දෙයි .
වැඩිදුර අධ්යයනය සඳහා මූලාශ්ර:
Money Printing Explained: Why It’s Different This Time - The Jay Martin Show