අපනයන සෙස් බද්ද අහෝසි කිරීමේ අවදානමක් පෙන්වා දෙමින් කර්මාන්තකරුවන්ගෙන් නීතිමය ආරක්ෂණයක් පිළිබඳ ඉල්ලීමක්.
ශ්රී ලංකාවේ ප්රධානතම විදේශ විනිමය උත්පාදනය කරන ක්ෂේත්ර දෙකක් වන තේ සහ සංචාරක කර්මාන්තයන්හි ප්රවර්ධනය උදෙසා වෙන්ව තිබූ රුපියල් බිලියන ගණනක අරමුදල් මහා භාණ්ඩාගාරය වෙත ඒකාබද්ධ කරගැනීමේ ක්රියාවලියක් සම්බන්ධයෙන් මේ වන විට මූල්ය හා ප්රතිපත්ති සම්පාදන ක්ෂේත්රය තුළ පුළුල් කතිකාවතක් නිර්මාණය වී තිබේ.
රජය විසින් ක්රියාත්මක කරනු ලබන පුළුල් රාජ්ය මූල්ය ඒකාබද්ධතා වැඩසටහන (Fiscal Consolidation Programme) හමුවේ, විවිධ ව්යවස්ථාපිත ආයතන සතු ස්වාධීන අරමුදල් පිළිබඳ භාණ්ඩාගාරයේ අවධානය යොමුවීම මෙයට ප්රධානතම හේතුව වී ඇත.
අර්බුදයට මුල්වූ ප්රවර්ධන අරමුදල් දෙක
මෙම ක්රියාවලියේ මූලික අවධානය යොමුව ඇත්තේ ශ්රී ලංකා තේ ප්රවර්ධන හා අලෙවිකරණ අරමුදල (Tea Promotion and Marketing Fund) සහ සංචාරක ප්රවර්ධන අරමුදල (Tourism Promotion Fund) වෙතයි.
ජාත්යන්තර වෙළෙඳපොළ තුළ ශ්රී ලාංකේය සන්නාමයන්ගේ තරගකාරිත්වය ඉහළ නැංවීම සහ අලෙවිකරණ කටයුතු වෙනුවෙන්ම මූල්ය පහසුකම් සැලසීම සඳහා මෙම අරමුදල් පිහිටුවා තිබිණි. තේ අපනයනය මත පනවා ඇති කිලෝග්රෑමයකට රුපියල් 3.50ක ව්යවස්ථාපිත බද්ද මගින් තේ ප්රවර්ධන අරමුදලට මෙතෙක් රුපියල් බිලියන 9කට අධික මුදලක් එක්රැස්ව ඇති අතර, වාර්තා වන පරිදි මේ වන විටත් එහි ආසන්න වශයෙන් රුපියල් බිලියන 4ක ශේෂයක් පවතී.
රාජ්ය මූල්ය පීඩනය සහ ජාත්යන්තර මූල්ය අරමුදලේ කොන්දේසි
ශ්රී ලංකාව ජාත්යන්තර මූල්ය අරමුදල (IMF) සමග ඇති කරගෙන තිබෙන විස්තීර්ණ ණය පහසුකම් වැඩසටහන යටතේ දළ දේශීය නිෂ්පාදිතයෙන් 2.3%ක ප්රාථමික අයවැය අතිරික්තයක් පවත්වා ගැනීමට කැපවී සිටී. ඒ අනුව රාජ්ය ප්රාථමික වියදම් සීමා කිරීම මෙන්ම රාජ්ය මූල්ය සම්පත් උපරිම කාර්යක්ෂමතාවයකින් යුතුව කළමනාකරණය කිරීම රජයේ ප්රමුඛතාවක් වී ඇත.
මීට අමතරව, රාජ්ය ආයතන සතු සියලු මූල්ය සංචිත සහ ගිණුම් එක් පද්ධතියක් යටතට ගෙන ඒමේ අරමුණින් හඳුන්වා දෙන ඒකාබද්ධ භාණ්ඩාගාර ගිණුම් රාමුව (Treasury Single Account - TSA) මඟින්, රාජ්ය අංශයේ අරමුදල් වඩාත් විනිවිදභාවයකින් යුතුව හසුරුවාලීමට සහ ද්රවශීලතාව ඉහළ නැංවීමට මහා භාණ්ඩාගාරයට අවස්ථාව සැලසේ. මුදල් අමාත්යාංශය මෙම කර්මාන්ත සංචිත කෙරෙහි අවධානය යොමු කර ඇත්තේ එම සමස්ත රාජ්ය මූල්ය කළමනාකරණ ක්රමෝපායේ එක් පියවරක් වශයෙනි.
අපනයනකරුවන්ගේ සහ කර්මාන්ත ක්ෂේත්රයේ ප්රතිචාරය
කෙසේ වෙතත්, තේ සහ සංචාරක ක්ෂේත්රයේ පාර්ශ්වකරුවන් පෙන්වා දෙන්නේ අදාළ කර්මාන්තවල දියුණුව වෙනුවෙන් විශේෂ බද්දක් හරහා එකතු කරගත් මුදල්, මහා භාණ්ඩාගාරයේ සාමාන්ය වැය ශීර්ෂ හෝ වෙනත් අවශ්යතා සඳහා භාවිත වුවහොත් එම අරමුදල් පිහිටුවීමේ මූලික අරමුණ ගිලිහී යා හැකි බවයි.
විශේෂයෙන්ම, තේ අපනයනකරුවන් පෙන්වා දෙන්නේ මෙම සංචිත භාණ්ඩාගාරය වෙත අවශෝෂණය කරගන්නේ නම්, අපනයනය මත අය කෙරෙන රුපියල් 3.50ක සෙස් බද්ද දිගින් දිගටම පවත්වාගෙන යාමේ සදාචාරාත්මක පදනම අහෝසි වන බවයි. එම බද්ද සම්පූර්ණයෙන්ම ඉවත් කරගැනීමට සිදුවුවහොත්, දිගුකාලීනව 'ලංකා තේ' (Ceylon Tea) ජාත්යන්තර ප්රවර්ධනය සඳහා ස්ථිර මූල්ය යාන්ත්රණයක් නොමැතිවීමේ දැඩි අවදානමක් මතුවිය හැකි බවට ක්ෂේත්රයේ ප්රවීණයෝ අනතුරු අඟවති.
නිෂ්පාදන ඉලක්ක සහ අලෙවිකරණ ප්රතිපත්තිය අතර තුලනය
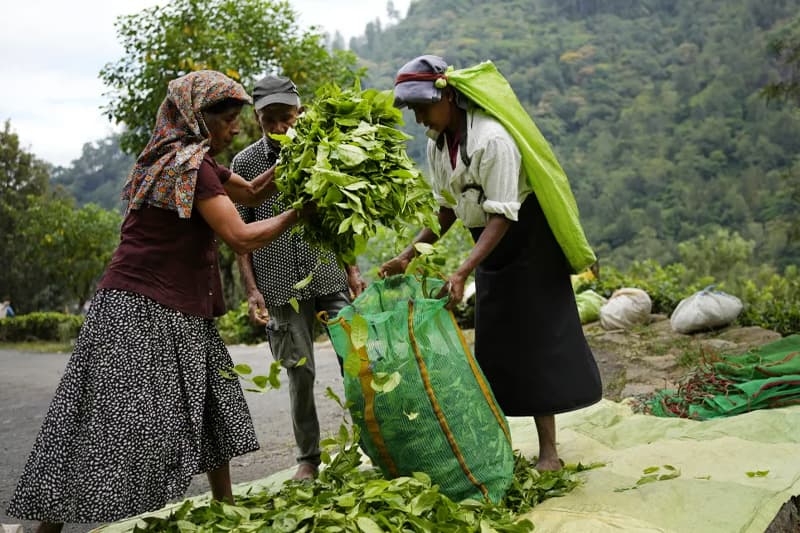
මෙම තත්ත්වය වඩාත් සංවේදී වන්නේ ශ්රී ලංකාව මේ වන විට තේ නිෂ්පාදනය ඉහළ නැංවීමේ දැවැන්ත වැඩපිළිවෙළක නිරතව සිටින පසුබිමකය. වැවිලි අංශය වාර්ෂිකව තේ කිලෝග්රෑම් මිලියන 300ක නිෂ්පාදන ඉලක්කයක් කරා ගමන් කරමින් සිටින අතර, 'ලංකා තේ ගම්මානය' (Ceylon Tea Village) ව්යාපෘතිය වෙනුවෙන් රුපියල් මිලියන 237ක ආයෝජනයක් සහ අධි-ඝනත්ව තේ වගාව වෙනුවෙන් අක්කරයකට රුපියල් 675,000ක සහනාධාරයක් ලබාදීමට රජය කටයුතු කරමින් සිටී.
ඉදිරි මාවත: මූල්ය විනිවිදභාවය සහ භාවිතයේ නෛතික ආරක්ෂණය
ඒ අනුව, ආර්ථික ප්රතිසංස්කරණ ක්රියාවලිය සාර්ථක කරගන්නා අතරම, කර්මාන්ත ප්රවර්ධනය අඩාල නොවන පරිදි නිශ්චිත නෛතික ආරක්ෂණ සහ පැහැදිලි ගිණුම්කරණ විධිවිධාන සහිත යාන්ත්රණයක් සකස් කිරීම රජයේ මෙන්ම ප්රතිපත්ති සම්පාදකයන්ගේ ද ඉදිරි ප්රමුඛතම වගකීමක් වනු ඇත.
මුලාශ්රය :
